Co oznacza szkoda istotna w historii pojazdu?
Szkoda istotna to uszkodzenie samochodu, o którym informacja musi się pojawić w historii danego pojazdu. Powinieneś jednak wiedzieć, że taka informacja w bazie Centralnej Ewidencji Pojazdów nie musi wcale oznaczać, że auto jest wrakiem i do niczego już się nie nadaje. Często jest wręcz odwrotnie. Przeczytaj nasz artykuł, a dowiesz się, o co chodzi, a także na czym polega różnica między szkodą istotną i szkodą całkowitą.
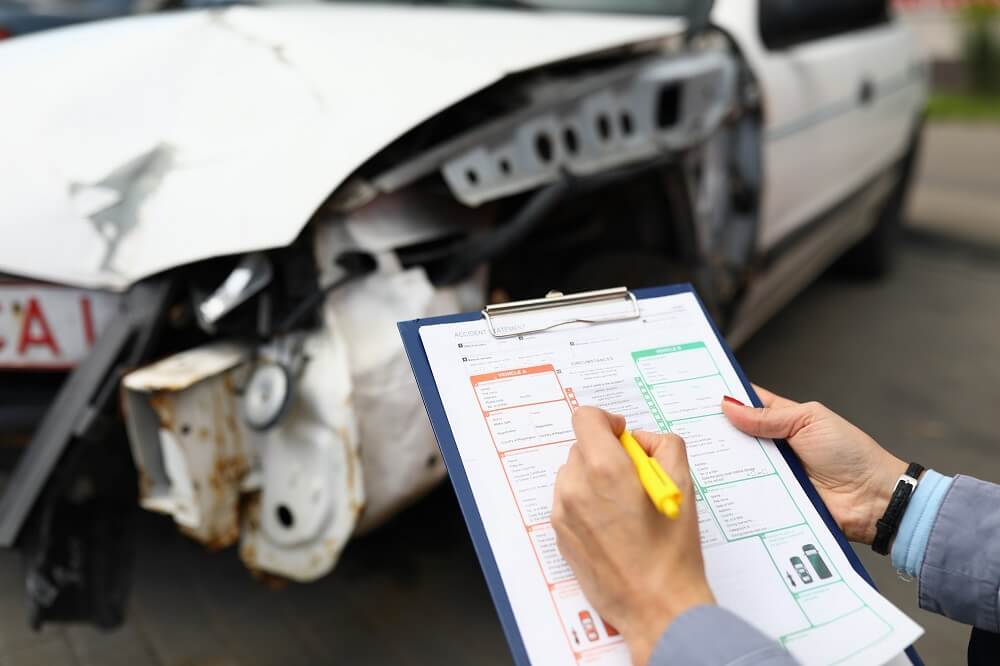
- Szkoda istotna to szkoda w zakresie elementów układu nośnego, hamulcowego lub kierowniczego samochodu, która wpływa na bezpieczeństwo ruchu drogowego i kwalifikuje pojazd do dodatkowego badania technicznego.
- Informację o szkodzie istotnej mają obowiązek umieścić w Centralnej Ewidencji Pojazdów UFG lub zakłady ubezpieczeniowe, które szkodę likwidowały.
- Decyzję o uznaniu szkody za istotną podejmuje rzeczoznawca oceniający szkodę po zgłoszeniu jej z ubezpieczenia OC lub AC.
- Informację na temat szkody istotnej można bezpłatnie sprawdzić na stronie historiapojazdu.gov.pl.
- Szkoda istotna to samo, co szkoda całkowita stwierdzana przez ubezpieczyciela.
Czym jest szkoda istotna?
Szkoda istotna dotyczy najważniejszych podzespołów pojazdu, wymaga przejścia dodatkowych badań technicznych i wpisu do bazy CEPiK. Pojęcie szkody istotnej znajduje się w przepisach ustawy Prawo o ruchu drogowym. Zgodnie z nimi, jako szkodę istotną rozumie się:
Szkodę w zakresie elementów układu nośnego, hamulcowego lub kierowniczego pojazdu mającą wpływ na bezpieczeństwo ruchu drogowego, kwalifikującą pojazd do dodatkowego badania technicznego i stwierdzoną przez Ubezpieczeniowy Fundusz Gwarancyjny lub przez zakład ubezpieczeń w związku z otrzymanym zgłoszeniem szkody z tytułu zawartej umowy ubezpieczenia.
Informacja o stwierdzeniu szkody przez zakład ubezpieczeń pojawia się w Centralnej Ewidencji Pojazdów od 15 marca 2020 roku. Zgodnie z prawem, od tego dnia ubezpieczyciele i UFG mają obowiązek wprowadzić do bazy danych informację na temat szkód pojazdu zgłoszonych z ubezpieczenia OC lub autocasco. Taki wpis jest nieusuwalny i jeśli tylko się pojawi, już na zawsze pozostanie w rejestrze w historii pojazdu.
Jaka szkoda jest szkodą istotną?
Aby można było mówić o szkodzie istotnej, muszą być spełnione łącznie 4 warunki wynikające z kodeksu drogowego.
- Szkoda dotyczy układu nośnego, hamulcowego lub kierowniczego samochodu.
- Samochód po szkodzie zagraża bezpieczeństwu ruchu drogowego.
- Samochód po szkodzie wymaga dodatkowego badania technicznego.
- Szkoda została stwierdzona przez UFG lub towarzystwo ubezpieczeniowe.
Kto decyduje o szkodzie istotnej?
Poza podanymi wyżej nie istnieją żadne inne kryteria uznania szkody za istotną. Oznacza to, że wpis o niej w rejestrze zależy w największym stopniu od oceny rzeczoznawcy oceniającego zgłoszoną szkodę dla ubezpieczyciela. Jeżeli uzna on, że szkoda zagraża bezpieczeństwu ruchu drogowego, zostanie tym samym sklasyfikowana jako szkoda istotna, a informacja na jej temat pojawi się w rejestrze.
Ogólnikowe przesłanki, jakie wymienia przepis kodeksu drogowego, mogą być o tyle dużym problemem, że za szkody istotne uznane będą nawet takie wynikające z drobnych stłuczek, o ile te zostaną zgłoszone ubezpieczycielowi. Z kolei poważne uszkodzenia, ale nielikwidowane z polisy ubezpieczeniowej, w ogóle do rejestru nie trafią.
Jadąc po prostej drodze, Katarzyna wpadła w dziurę na jezdni, w wyniku czego w jej aucie doszło do lekkiego uszkodzenia zawieszenia i układu kierowniczego. Mając wykupione ubezpieczenie AC, zgłosiła szkodę ubezpieczycielowi, a ten sfinansował koszty naprawy, które wyniosły kilkaset złotych. Jakiś czas później Katarzyna ze zdziwieniem odkryła, że w historii jej pojazdu widnieje informacja o tym, że doznał on szkody istotnej.
Czy szkody istotne są zawsze poważne?
Wśród kryteriów uznania szkody za istotną zwraca uwagę również to, że nie ma w nich wzmianki na temat skali i poważności usuwanej szkody, a jedynie kryterium kwalifikowania się do dodatkowych badań technicznych. Zgodnie z art. 81 ust. 11 pkt 6 kodeksu drogowego są one obowiązkowe po naprawie wynikającej ze szkody istotnej, a o ich zakresie wspomina rozporządzenie w sprawie zakresu i sposobu przeprowadzania badań technicznych pojazdów.
Dodatkowe badanie techniczne pojazdu, który uczestniczył w wypadku drogowym, w którym zostały uszkodzone zasadnicze elementy nośne konstrukcji nadwozia, podwozia lub ramy, lub noszącego ślady uszkodzeń albo którego stan techniczny wskazuje na naruszenie elementów nośnych konstrukcji pojazdu, mogących stwarzać zagrożenie dla bezpieczeństwa ruchu drogowego.
Hasło “szkoda istotna” brzmi na tyle poważnie, że widząc je w historii pojazdu, wielu kierowców automatycznie uznaje to za przestrogę, by od takiego samochodu trzymać się z daleka. Czy słusznie? Wszystko zależy od konkretnego przypadku, ale podane informacje na temat szkody istotnej każą patrzeć na nią z większą pobłażliwością. Wpis o szkodzie istotnej nie musi od razu oznaczać, że auto jest wrakiem, a jedynie, że w przeszłości była w nim likwidowana szkoda z OC lub AC.
Gdzie szukać informacji o szkodzie istotnej?
Informacje o szkodach istotnych zgłoszonych przez ubezpieczyciela do Centralnej Ewidencji Pojazdów znajdziesz, korzystając z serwisu Historia pojazdu na portalu gov.pl. Musisz tam podać:
- numer rejestracyjny pojazdu,
- numer VIN pojazdu,
- datę pierwszej rejestracji pojazdu.
Po wpisaniu danych do formularza strona wygeneruje bezpłatnie raport dotyczący danego pojazdu, w którym pojawią się m.in. informacje dotyczące danych technicznych pojazdu, terminów obowiązkowych badań technicznych, ubezpieczenia OC i tego, czy pojazd nie jest kradziony. Będzie tam widnieć również informacja o szkodzie istotnej.


Przykładowy raport pobrany ze strony gov.pl.
Więcej informacji na temat sprawdzenia historii używanego pojazdu znajdziesz w poradniku: Jak sprawdzić historię pojazdu?
Czym różnią się szkoda istotna i szkoda całkowita?
Szkody istotnej według przepisów kodeksu drogowego nie należy mylić ze szkodą całkowitą, która funkcjonuje w regulaminach towarzystw ubezpieczeniowych. Mowa jest o niej wtedy, gdy pojazd nie nadaje się do naprawy lub gdy koszty tej naprawy przekraczają wartość pojazdu w dniu likwidacji szkody.
- Szkoda całkowita przy likwidacji szkody z OC jest orzekana wówczas, gdy naprawa pojazdu przekracza 100% jego wartości.
- W przypadku ubezpieczenia AC ten próg jest niższy i zazwyczaj wynosi 70%, powyżej których naprawa jest już nieopłacalna.
Przy szkodzie istotnej nie mówimy natomiast w ogóle o kosztach naprawy, a kryterium jej stwierdzenia stanowi decyzja rzeczoznawcy na temat zagrożenia przez uszkodzony pojazd bezpieczeństwu ruchu drogowego. W praktyce wygląda to więc tak, że choć informacji o szkodzie istotnej absolutnie nie należy lekceważyć, brak wspomnienia o niej w ogłoszeniu dotyczącym sprzedaży auta nie musi od razu oznaczać złej woli sprzedawcy. Może on nawet nie być świadomym, że w historii pojazdu znajduje się taka adnotacja.
Żeby uniknąć posądzenia o próbę zatajenia ważnych informacji na temat auta, przed wystawieniem go na sprzedaż warto zajrzeć do historii pojazdu, zwłaszcza jeśli w ciągu ostatnich lat (od marca 2020 roku) były w nim likwidowane szkody z OC lub AC. Umieszczenie takiej informacji w ofercie sprzedaży pozwoli uniknąć pretensji ze strony ewentualnych nabywców, szczególnie jeśli dołączysz do tego dokumentację ze wspomnianej szkody i fakturę za naprawę.
FAQ – najczęściej zadawane pytania o szkodę istotną
Tak, pojazd po szkodzie istotnej można sprzedać, ale sprzedający ma obowiązek poinformować kupującego o takim fakcie. Jeśli zbywca ukryje szkodę, nowy właściciel może uznać to za oszustwo i ma prawo domagać się obniżenia ceny albo nawet unieważnienia umowy.
Auto ze szkodą istotną nie musi być złym wyborem. Kluczowe jest poznanie szczegółów naprawy. Sam zapis oznacza jedynie, że szkoda została zgłoszona z polisy. Warto sprawdzić stan techniczny pojazdu, by mieć pewność, że jest sprawny i bezpieczny.
Tak, auto po szkodzie istotnej może być dopuszczone do ruchu, o ile zostało prawidłowo naprawione i przeszło obowiązkowe badanie techniczne. Kluczowe jest, aby pojazd spełniał wszystkie normy bezpieczeństwa i został zarejestrowany zgodnie z przepisami.
- Ustawa z dnia 20 czerwca 1997 r. Prawo o ruchu drogowym: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19970980602/U/D19970602Lj.pdf
- Rozporządzenie Ministra Transportu, Budownictwa i Gospodarki Morskiej w sprawie zakresu i sposobu przeprowadzania badań technicznych pojazdów oraz wzorów dokumentów stosowanych przy tych badaniach: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20120000996/O/D20120996.pdf
- https://www.gov.pl/web/gov/sprawdz-historie-pojazdu
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.
Ekspert i doradca w dziedzinie ubezpieczeń oraz autor ponad 100 poradników dotyczących polis komunikacyjnych i turystycznych. W swoich tekstach zwraca uwagę na trudne zagadnienia ubezpieczeniowe, aby przedstawiając je w zrozumiały sposób, ustrzec klienta przed niepotrzebnymi wydatkami i ułatwić mu dopasowanie rodzaju ochrony do indywidualnych potrzeb.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji