Auto uszkodzone wskutek klęski żywiołowej – czy przysługuje odszkodowanie z AC?
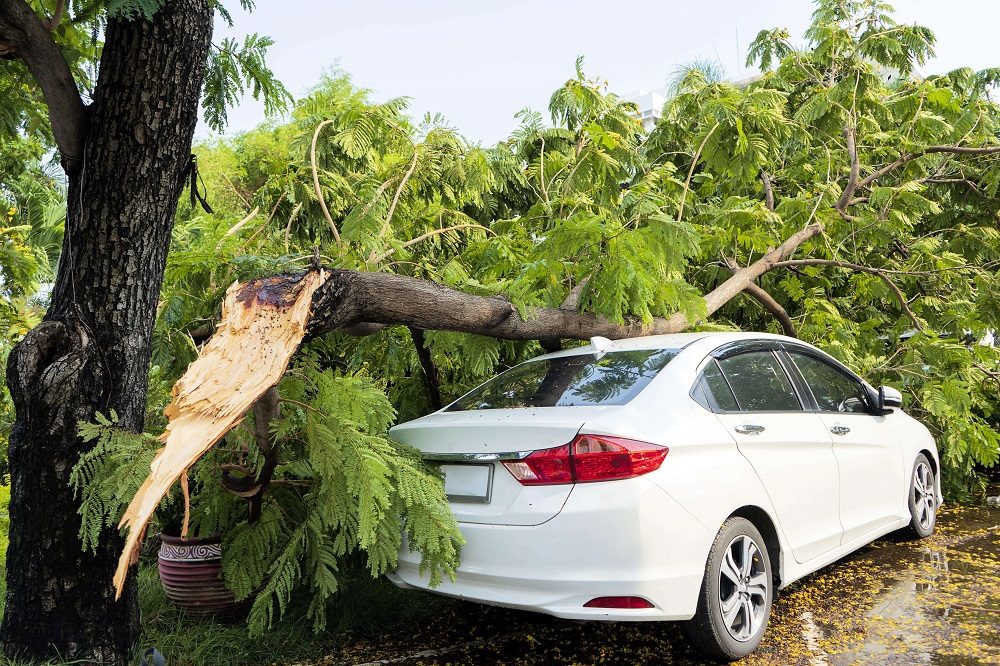
Anomalie pogodowe w Polsce to coraz częstsze zjawisko. Nagłe wahania temperatury powodują powstawanie tornad czy gradu dużych rozmiarów. Występują liczne burze, grad, duże opady śniegu z zamieciami, czy ogromne opady deszczu, które są przyczyną podtopień. To wszystko powoduje zniszczenia także w samochodach, dlatego warto zabezpieczyć się za pomocą polisy autocasco (AC).
- Co to jest klęska żywiołowa?
- Czy AC obejmuje zniszczenia spowodowane klęską żywiołową?
- Jakie autocasco obejmuje zniszczenia spowodowane klęską żywiołową?
- Czym różni się szkoda całkowita od szkody częściowej w AC?
- Jak uzyskać odszkodowanie z AC, jeśli Twoje auto zostało zniszczone w wyniku klęski żywiołowej?
- Ile kosztuje AC obejmujące klęski żywiołowe?
- Klęska żywiołowa to katastrofa naturalna lub awaria techniczna, która zagraża życiu lub zdrowiu dużej liczby osób, mieniu oraz środowisku. Wówczas pomoc polega na zastosowaniu nadzwyczajnych środków.
- Otrzymasz odszkodowanie z AC, jeśli Twój samochód zostanie uszkodzony podczas gradu, huraganu lub innych gwałtownych zjawisk.
- Towarzystwa oferują ubezpieczenie w wersji AC mini żywioły. Jest to mniejsza i tańsza forma AC, która gwarantuje odszkodowanie, gdy dojdzie do uszkodzeń w Twoim pojeździe podczas klęski żywiołowej.
- W ogólnych warunkach ubezpieczenia każdego towarzystwa znajdziesz informacje o tym, jaką pomoc oferuje firma, czy posiada ochronę AC mini i co ona zawiera.
- Jeśli Twoje auto uległo zniszczeniu i posiadasz AC, poinformuj o tym swojego ubezpieczyciela jak najszybciej. Szkodę możesz zgłosić w placówce, za pośrednictwem strony internetowej lub przez infolinię.
Co to jest klęska żywiołowa?
Klęska żywiołowa to katastrofa naturalna zagrażająca zdrowiu, życiu i majątkowi znacznej liczby osób. Ustawową definicję klęski żywiołowej znajdziesz w Ustawie z dnia 18 kwietnia 2002 roku o stanie klęski żywiołowej. Co mówią jej przepisy?
Ilekroć w ustawie jest mowa o: 1) klęsce żywiołowej – rozumie się przez to katastrofę naturalną lub awarię techniczną, których skutki zagrażają życiu lub zdrowiu dużej liczby osób, mieniu w wielkich rozmiarach albo środowisku na znacznych obszarach, a pomoc i ochrona mogą być skutecznie podjęte tylko przy zastosowaniu nadzwyczajnych środków, we współdziałaniu różnych organów i instytucji oraz specjalistycznych służb i formacji działających pod jednolitym kierownictwem (…)
Przykłady klęsk żywiołowych:
- trzęsienie ziemi,
- susza,
- powódź,
- rozległy pożar terenu,
- tsunami,
- huragan,
- lawina śnieżna, obfite opady śniegu,
- osuwiska ziemi,
- ekstremalny mróz lub upał,
- wybuch wulkanu,
- katastrofa kosmiczna.
Czy AC obejmuje zniszczenia spowodowane klęską żywiołową?
Tak, autocasco może zapewnić Ci odszkodowanie, jeśli Twoje auto ucierpi przez złe warunki atmosferyczne. AC to jedyne zabezpieczenie, którym możesz objąć swój samochód i otrzymać pomoc, jeśli dojdzie do załamania pogody.
Nie każde autocasco zapewni Ci jednak ochronę od zniszczeń spowodowanych klęską żywiołową. Wszystkie towarzystwa posługują się własnymi ogólnymi warunkami ubezpieczenia. Jeśli chcesz wiedzieć, co dana firma rozumie przez ochronę autocasco, zapoznaj się z OWU. Znajdziesz tam wyłączenia odpowiedzialności oraz zakres każdego wariantu ubezpieczenia AC, także wersji autocasco mini, która niekiedy również obejmuje szkody spowodowane przez żywioły.
Towarzystwa w swoich ogólnych warunkach ubezpieczenia często opisują definicję klęski żywiołowej, wymieniając przy tym zjawiska, które zaliczają się do tego pojęcia.
Jakie autocasco obejmuje zniszczenia spowodowane klęską żywiołową?
Szkody powstałe wskutek klęski żywiołowej możesz naprawić dzięki ochronie pełnego AC lub AC mini. Nie oznacza to jednak, że polisa obejmuje wszystkie rodzaje żywiołów. W każdym towarzystwie może to wyglądać nieco inaczej.
Dzięki pełnemu ubezpieczeniu AC masz zagwarantowaną pomoc na wypadek wystąpienia szkód wyrządzonych przez żywioły. W inny sposób sytuacja przedstawia się w wariancie autocasco mini. Posłużmy się zapisami, które stosują wybrane towarzystwa w swoich ogólnych warunkach ubezpieczenia.
| Towarzystwo ubezpieczeniowe | Jakie zniszczenia obejmuje ochrona? |
|---|---|
| Allianz | AC pełne obejmuje szkody: spowodowane przez siły przyrody (huragan, grad, uderzenie pioruna, powódź, osuwanie się lub zapadanie ziemi, lawina), spowodowane przez działania zwierząt (z wyjątkiem kolizji ze zwierzętami). |
| Beesafe | AC pełne, czyli all risks, obejmuje wszystkie szkody bez względu na przyczynę. AC mini obejmuje następstwa szkód wyrządzonych przez przyczyny naturalne (deszcz nawalny, grad, huragan, lawina, osunięcie ziemi, powódź, pożar, trzęsienie ziemi, trąba powietrzna, uderzenie pioruna, zapadanie się ziemi, zatopienie). |
| Benefia | W AC mini ochrona obejmuje zdarzenia naturalne (deszcz nawalny, grad, huragan, lawinę, osuwanie się ziemi, powódź, pożar, trzęsienie ziemi, trąbę powietrzną, uderzenie pioruna, zapadania się ziemi, zatopienie). W AC pełnym ochrona obejmuje skutki wszystkich zdarzeń, w tym zniszczeń wywołanych zjawiskami pogodowymi. |
| ERGO Hestia | AC pełne obejmuje nagłe działanie sił przyrody. |
| InterRisk | AC mini obejmuje szkody polegające na uszkodzeniu lub zniszczeniu pojazdu, trwale zamontowanych części pojazdu lub wyposażenia pojazdu wskutek żywiołów (deszcz, grad, wiatr, lawina, osuwanie się ziemi, powódź, pożar, trzęsienie ziemi, trąba powietrzna, uderzenie pioruna, zapadanie się ziemi). |
| LINK4 | W Smart Casco Żywioły ochrona obejmuje działanie sił przyrody (pożar, huragan, grad, uderzenie pioruna, powódź, zapadanie lub osuwanie się ziemi, lawina). |
| UNIQA | MINI AC obejmuje działanie sił przyrody (deszcz nawalny, grad, lawina, osuwanie się ziemi, powódź, pożar, silny wiatr, trzęsienie ziemi, uderzenie pioruna, zapadanie się ziemi. |
Czym różni się szkoda całkowita od szkody częściowej w AC?
Szkoda całkowita i częściowa różnią się skalą uszkodzeń i kosztami niezbędnych napraw, aby przywrócić auto do poprzedniego stanu.
- Ubezpieczyciel stwierdzi szkodę całkowitą w autocasco, jeśli koszty naprawy auta przekroczą pewien ustalony w umowie próg. Wynosi on zazwyczaj 70% wartości pojazdu. Po stwierdzeniu szkody całkowitej otrzymasz odszkodowanie, które odpowiada wartości Twojego auta, ale pomniejszone o wartość wraku.
Małgorzata posiada auto, którego wartość ubezpieczyciel wycenił na 100 tys. zł. Właścicielka zgłosiła się do towarzystwa po wypadku drogowym z prośbą o wypłatę odszkodowania. Firma wyceniła naprawę na 80 tys. zł, co przekracza ustalony próg procentowy w wysokości 70%. Jest to więc szkoda całkowita. Małgorzata otrzymała odszkodowanie pomniejszone o wartość wraku (20 tys. zł), więc w sumie dostała 80 tys. zł rekompensaty.
- Szkoda częściowa z kolei to sytuacja, kiedy naprawa nie przekracza 70% wartości pojazdu. Ubezpieczyciel wypłaci odszkodowanie zgodne z kosztami likwidacji szkody pomniejszone o ewentualne zapisy umowne.
Przeczytaj też: Szkoda całkowita samochodu z OC i AC – sprawdź, co musisz wiedzieć!
Jak uzyskać odszkodowanie z AC, jeśli Twoje auto zostało zniszczone w wyniku klęski żywiołowej?
Aby uzyskać odszkodowanie z AC, musisz zgłosić szkodę do swojego ubezpieczyciela. Zwykle proces dotyczący zgłoszenia szkody, a później otrzymania odszkodowania lub naprawy pojazdu w każdej firmie wygląda nieco inaczej. Zależy to od polityki towarzystwa oraz wybranego wariantu ubezpieczenia AC, a dokładniej sposobu likwidacji szkody.
Przede wszystkim, jeśli Twój pojazd jest uszkodzony, powinieneś jak najszybciej poinformować o tym ubezpieczyciela. Niektóre towarzystwa wymagają, aby zrobić to niezwłocznie. Inne dają czas do 24 lub 48 godzin, a nawet do 7 dni. Mimo wszystko najlepiej będzie, jeśli zrobisz to jak najszybciej.
Szkodę możesz zgłosić za pomocą swojego profilu utworzonego na stronie towarzystwa, osobiście w placówce lub przez infolinię. Zgłoszenie powinno zawierać:
- dane osobowe kierowcy i właściciela,
- numer polisy,
- informacje dotyczące zdarzenia (czas, miejsce, okoliczności),
- numer rejestracyjny pojazdu.
Po przyjęciu zawiadomienia przez ubezpieczyciela towarzystwo może poprosić Cię o dostarczenie dodatkowych dokumentów, które pozwolą mu ustalić zaistniałe okoliczności i skutki zdarzenia, a później wypłatę odpowiedniego odszkodowania.
Przeczytaj też: Likwidacja szkody z AC – jak naprawić samochód dzięki autocasco?
Ile kosztuje AC obejmujące klęski żywiołowe?
Wpływ na cenę ubezpieczenia autocasco ma wiele czynników, co oznacza, że każdy właściciel pojazdu może otrzymać składkę w różnej wysokości. Towarzystwo Generali opisuje w swoich ogólnych warunkach ubezpieczenia zasady, którymi kieruje się podczas ustalania ceny za ubezpieczenie autocasco. Brzmią one następująco:
Składka ustalana jest w oparciu o następujące parametry:
1) wiek oraz okres posiadania prawa jazdy Ubezpieczonego albo Użytkownika,
2) podmiotowość prawna Ubezpieczonego albo Użytkownika (osoba fizyczna, prawna lub jednostka organizacyjna nieposiadająca osobowości prawnej),
3) zakres ochrony,
4) strefa regionalna,
5) Wartość Pojazdu,
6) dotychczasowy szkodowy lub bezszkodowy przebieg ubezpieczenia Autocasco,
7) marka i model Pojazdu,
8) pojemność skokowa i moc silnika,
9) rodzaj Pojazdu,
10) okres eksploatacji Pojazdu,
11) sposób użytkowania Pojazdu,
12) sposób płatności składki,
13) liczba, rodzaj i data wykroczeń lub przestępstw stanowiących naruszenia przepisów ruchu drogowego, w tym kierowanie pojazdem w stanie nietrzeźwości, w stanie po użyciu alkoholu lub środka działającego podobnie do alkoholu oraz liczba punktów karnych przypisanych danym naruszeniom przepisów ruchu drogowego oraz wysokości grzywien nałożonych w drodze mandatu karnego i fakcie ich uiszczenia,
14) posiadane uprawnienia Ubezpieczonego,
15) inne, zależne od oceny ryzyka ubezpieczeniowego (…)
Jak to wygląda w praktyce? Z jakimi kosztami ubezpieczenia musisz się liczyć? Sprawdzimy to na przykładzie 40-letniej Anny, która jeździ Fiatem 500 z 2016 roku, z silnikiem benzynowym o pojemności 1,2 l. Jego aktualny przebieg to 100 tys. km, a przez najbliższy rok planuje pokonać do 10 tys. km.
Mieszkanka Dębicy posiada prawo jazdy od ponad 20 lat. Od tego czasu kupuje ubezpieczenia OC i AC. Jeździ bezszkodowo. Jakie oferty ubezpieczenia z autocasco chroniącym na wypadek szkód spowodowanych przez żywioły otrzymała od różnych towarzystw?
Najtańsze oferty, jakie otrzymała Ania, dotyczyły polis z AC mini. Węższa wersja autocasco, którą prezentują powyższe towarzystwa, obejmuje szkody spowodowane żywiołami, a w niektórych przypadkach również innymi przyczynami, np. kradzieżowymi.
Gdyby pani Anna chciała zapewnić sobie możliwie najszerszą ochronę, musiałaby wydać co najmniej 681 zł na pełne AC w towarzystwie Pevno. Wówczas ubezpieczyciel pokryłby koszty naprawy auta, jeśli zniszczenia powstałyby wskutek m.in.:
- działania klęski żywiołowej,
- kolizji oraz wypadku z udziałem innego pojazdu, przedmiotu, zwierzęcia,
- potrącenia pieszego,
- kradzieży,
- aktu wandalizmu.
Zwróć uwagę, że różnica w cenie pomiędzy najniższą składką składającą się z AC mini oraz pełnego AC różnica w cenie wynosi w naszym porównaniu zaledwie ok. 160 zł. Pokazuje to, że koszt pełnej ochrony autocasco nie musi być drogi – warto zawsze samodzielnie sprawdzić, ile wyniesie w Twoim przypadku.
FAQ – najczęściej zadawane pytania o uszkodzenie auta wskutek klęski żywiołowej
Zdecydowanie tak. Choć AC mini zapewnia podstawową ochronę, to tylko pełne AC daje kompleksowe zabezpieczenie – także w razie kolizji, wandalizmu czy kradzieży. Dla mieszkańców terenów narażonych na żywioły pełna polisa może być kluczowa, szczególnie przy droższych pojazdach.
Jeśli polisa działa w formule all risks (wszystkie ryzyka), to znaczy, że obejmuje każde zdarzenie poza tymi, które są wyraźnie wyłączone. Brak dosłownego wymienienia np. „gradobicia” nie oznacza braku ochrony – o ile nie znajduje się ono na liście wyłączeń.
Tak. Jeśli ubezpieczyciel udowodni, że uszkodzenie pojazdu było skutkiem rażącego niedbalstwa (np. zaparkowania auta pod uszkodzonym drzewem mimo ostrzeżeń pogodowych), może powołać się na wyłączenie odpowiedzialności. Zawsze warto zadbać o zabezpieczenie pojazdu, jeśli zbliża się niebezpieczna pogoda.
-
Ustawa z dnia 18 kwietnia 2002 r. o stanie klęski żywiołowej:
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20020620558/U/D20020558Lj.pdf - https://mubi.pl/dokumenty/OWU-allianz-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-beesafe-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-benefia-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-ergo-hestia-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-generali-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-interrisk-od-09.01.2025.pdf
- https://mubi.pl/dokumenty/owu-link4-od-06.03.2026.pdf
- https://mubi.pl/dokumenty/owu-uniqa-od-19.06.2026.pdf
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.

Doradca w branży ubezpieczeń komunikacyjnych z kilkuletnim stażem. Choć ukończyła dwie lubelskie uczelnie o odmiennej tematyce, postanowiła rozwijać się w branży poświęconej ochronie komunikacyjnej i turystycznej. Kieruje się tym, aby sami zainteresowani w łatwy i prosty sposób potrafili zrozumieć kwestie związane z ubezpieczeniami. Doświadczenie w pracy z użytkownikami porównywarki Mubi pozwoliło jej na dokładne zapoznanie się z ich potrzebami i problemami. Dzięki temu wie, jak podchodzić do odbiorcy, jakie kwestie są problemowe i co warto poruszyć.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji