Ubezpieczenie samochodu od gradu i burzy – jakie szkody obejmuje AC?
Gradobicie i burza z silnym wiatrem oraz opadami deszczu mogą spowodować poważne straty w samochodzie. Dzięki ubezpieczeniu AC właściciel pojazdu może zabezpieczyć się na wypadek uszkodzenia lub zniszczenia auta przez żywioły, czego nie oferuje obowiązkowe OC. Jak wybrać dobre AC? Czy minicasco wystarczy do ochrony przed szkodami spowodowanymi przez grad i burzę? Dowiedz się więcej o działaniu AC!
- Dlaczego warto ubezpieczyć samochód od gradu i burzy?
- Czy każde AC chroni od gradu i burzy?
- Jaką ochronę od gradu, burzy i innych zjawisk przyrody oferują ubezpieczyciele w wariancie AC Mini?
- Jak wybrać najlepsze AC chroniące samochód przed gradem i burzą?
- Ile kosztuje ubezpieczenie samochodu od gradu i burzy?
- Jak zgłosić szkodę z AC po gradobiciu lub burzy?
- Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania za grad i burzę?
- Grad, burza i inne żywioły mogą zniszczyć lub poważnie uszkodzić samochód.
- Nie każde AC chroni przed burzą i gradem. Wszystkie pełne AC zapewniają ochronę przed takimi zdarzeniami, ale nie wszystkie minicasco.
- Wielu ubezpieczycieli oferuje AC mini chroniące przed szkodami spowodowanymi przez różne żywioły.
- Przed wyborem AC zapoznaj się z warunkami ochrony w OWU, w tym z zapisami dotyczącymi: zakresu ochrony, wyłączeń odpowiedzialności, rodzaju sumy ubezpieczenia, amortyzacji części czy sposobu likwidacji szkody.
- Średni koszt pakietu OC + AC samochodu na Mubi we wrześniu 2026 roku wyniósł 1474 zł. Najtańszy pakiet kosztował 359 zł.
- Po szkodzie należy zabezpieczyć miejsce zdarzenia, zrobić zdjęcie, zabezpieczyć samochód i powiadomić ubezpieczyciela o szkodzie.
Dlaczego warto ubezpieczyć samochód od gradu i burzy?
Gradobicie, gwałtowna burza, błyskawiczny opad deszczu czy porywiste wiatry mogą mieć fatalne konsekwencje dla pojazdu. W wyniku działania żywiołów samochód może zostać poważnie uszkodzony lub całkowicie zniszczony.
Aby zabezpieczyć się finansowo przed skutkami działania różnych żywiołów, warto kupić ubezpieczenie AC. Tylko taka polisa zapewni szeroką ochronę, gdy auto zostanie uszkodzone lub zniszczone w czasie intensywnych opadów gradu czy gwałtownej burzy.
Ograniczoną ochronę przed gradem i burzą zapewnia ubezpieczenie szyb, które chroni wskazane w OWU szklane elementy pojazdu.
Jakie szkody w samochodzie może spowodować grad lub burza?
Grad i burza mogą na różne sposoby doprowadzić do szkód w samochodzie, w tym:
- ulewne deszcze – zalanie lub podtopienie samochodu może doprowadzić do poważnych uszkodzeń lub szkody całkowitej, szczególnie narażona na wodę jest elektronika, zatopiony samochód zwykle staje się wrakiem i nie nadaje się do dalszego użytkowania, co naraża jego właściciela na poważną stratę finansową;
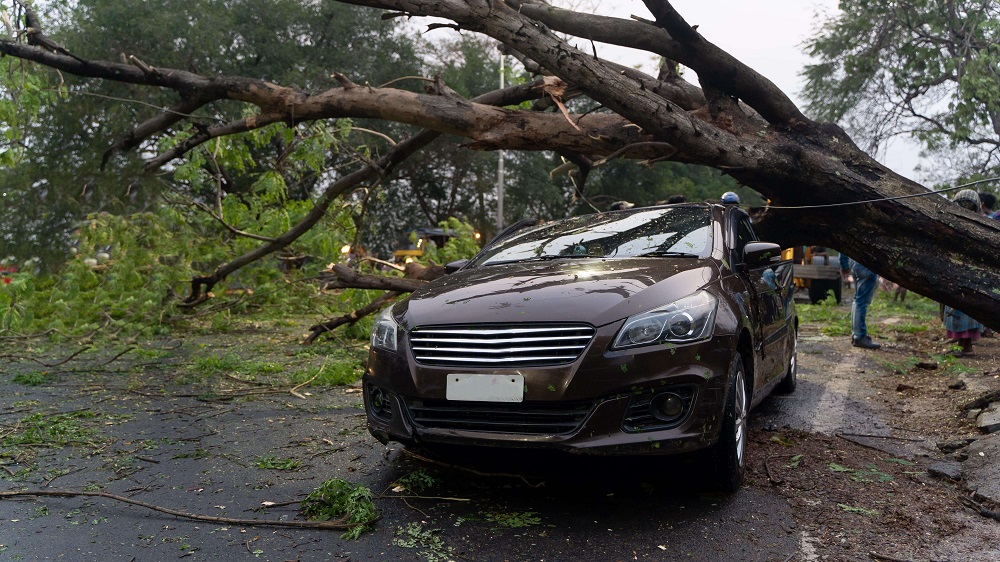
- porywisty wiatr – może przenosić spore obiekty, jak fragmenty drzew czy elementy zabudowań, które mogą uderzyć w samochód, wybijając szyby czy wgniatając karoserię, spadające drzewo może doprowadzić do całkowitego zniszczenia auta;
- gradobicie – zwykle nie prowadzi do szkody całkowitej, ale usunięcie dziesiątek czy setek wgnieceń karoserii czy wymiana pękniętej przedniej szyby może kosztować nawet kilka tysięcy złotych.
Jednymi z najczęściej cierpiących w trakcie kontaktu z gradem elementów pojazdu są jego szyby. Także w czasie burzy lub silnego wiatru duża gałąź może spaść na maskę samochodu i uszkodzić jedną z szyb. Autocasco nie jest jedynym ubezpieczeniem chroniącym właściciela pojazdu przed finansowymi konsekwencjami zniszczenia pojazdu przez siły przyrody. Przed koniecznością samodzielnej likwidacji tego rodzaju szkód chroni ubezpieczenie szyb. Jest to dodatkowa forma ochrony, która zapewnia też zachowanie zniżek na autocasco, którego cena podniosłaby się po wypłaceniu z niego odszkodowania.

Czy każde AC chroni przed gradu i burzy?
Nie każde ubezpieczenie AC (autocasco) chroni od szkód spowodowanych przez grad i burzę. Ubezpieczyciele oferują to dobrowolne ubezpieczenie w dwóch wariantach: All risks (Pełne AC) lub minicasco, które chroni od ryzyk nazwanych, czyli tych wskazanych w umowie ubezpieczenia.
Pełne AC chroni od gradu i burzy, ponieważ zakres ochrony takiego ubezpieczenia obejmuje:
- kradzież,
- szkoda całkowita,
- szkoda częściowa.
Natomiast AC mini może obejmować ochroną szkody wyrządzone przez żywioły, ale nie musi, gdyż jego zakres zależy od oferty konkretnego ubezpieczyciela.
Szkoda całkowita w ubezpieczeniu AC występuje wtedy, gdy zniszczenia w pojeździe przekraczają 70% jego wartości.
Czy minicasco wystarczy do ochrony przed skutkami gradu, burzy i innych żywiołów?
Minicasco może wystarczyć do ochrony przed skutkami działania żywiołów, w tym gradu i burzy. Kluczowe jest zapoznanie się z jego zakresem ochrony, ponieważ nie każdy wariant obejmuje takie zdarzenie ochroną. Niektóre z nich chronią tylko w przypadku kradzieży lub szkody całkowitej, więc odszkodowanie z takiej polisy otrzymasz wyłącznie w przypadku kompletnego zniszczenia samochodu.
Czy OC samochodu pokrywa szkody po gradobiciu i burzy?
Ubezpieczenie OC nie ochroni finansowo właściciela samochodu w przypadku szkód wyrządzonych przez działanie sił przyrody. Ochrona tego ubezpieczenia zapewnia likwidację szkody z OC sprawcy, a w omawianym przypadku nie ma takiej osoby. Ubezpieczeniem komunikacyjnym, które chroni od gradu i burzy jest autocasco lub w ograniczonym zakresie ubezpieczenie szyb.
Jaką ochronę od gradu, burzy i innych zjawisk przyrody oferują ubezpieczyciele w wariancie AC Mini?
| Ubezpieczyciel | Ochrona ubezpieczenia AC Mini od żywiołów |
| Allianz | Huragan, grad, uderzenie pioruna, powódź, osuwanie się lub zapadanie ziemi, lawiny lub innych sił przyrody. |
| Beesafe | Deszcz nawalny, powódź, grad, lawina, huragan, osunięcie, zapadanie i trzęsienie ziemi, trąba powietrzna, uderzenie pioruna, zatopienie oraz pożar. |
| Benefia | Deszcz nawalny, grad, huragan, lawina, osunięcie się ziemi, powódź, pożar, trzęsienie ziemi, trąba powietrzna, uderzenie pioruna, zapadanie się ziemi, zatopienie. |
| LINK4 | Pożar, huragan, grad, uderzenie pioruna, powódź, zapadanie lub osuwanie się ziemi, lawina. |
| mtu24.pl | Pożar, wybuch, zatopienie oraz huragan, grad, uderzenie pioruna, lawina, powódź, trzęsienie ziemi oraz zapadanie ziemi niezwiązane z działalnością ludzką. |
| UNIQA | Deszcz nawalny, grad, lawina, osuwanie się ziemi, powódź, pożar, silny wiatr, trzęsienie ziemi, uderzenie pioruna, zapadania się ziemi. |
| Trasti | Powódź, gradobicie, uderzenie pioruna, osuwanie lub zapadanie się ziemi, lawina, pożar, huragan lub silny wiatr. |
| TUZ Ubezpieczenia | Pożar (nie podpalenie), powódź, huragan, grad, lawina, deszcz nawalny, zapadanie lub osuwanie się ziemi, trzęsienie ziemi, uderzenie pioruna. |
| You Can Drive | Pożar, wybuch, zatopienie oraz huragan, grad, uderzenie pioruna, lawina, powódź, trzęsienie ziemi oraz zapadanie ziemi niezwiązane z działalnością ludzką. |
Każde AC Pełne obejmuje ochroną uszkodzenie lub zniszczenie ubezpieczonego pojazdu przez żywioły!
Jak wybrać najlepsze AC chroniące samochód przed gradem i burzą?
Przy wyborze autocasco, którego zadaniem ma być ochrona przed skutkami gradobicia, burzy i innych żywiołów, zwróć przede wszystkim uwagę na warunki ubezpieczenia, a nie na cenę polisy. Kluczowe znaczenie mają przede wszystkim zapisy dotyczące zakresu ochrony, wyłączeń odpowiedzialności, sposobu likwidacji szkody, amortyzacji części, sumy ubezpieczenia i franszyz. Pamiętaj, że nie każde ubezpieczenie AC zapewnia identyczną ochronę!
Na jakie zapisy w OWU zwrócić uwagę?
W ogólnych warunkach ubezpieczenia (OWU) znajdziesz najważniejsze informacje o działaniu autocasco, więc w zapisach dokumentu zwróć uwagę w pierwszej kolejności na:
- zakres ochrony – wskazuje zdarzenia objęte ubezpieczeniem, a więc w przypadku żywiołów ubezpieczyciel może zamieścić ich listę (dla Pełnego AC możesz jej nie znaleźć, ponieważ ubezpieczenie tego typu chroni od wszystkich zdarzeń poza tymi wskazanymi w wyłączeniach);
- zakres terytorialny ubezpieczenia – szczególnie ważny dla osób, które planują wyjazd za granicę samochodem i chcą zapewnić sobie ochronę również poza granicami Polski (z częściowej lub całkowitej ochrony AC często wyłączone są takie kraje jak: Ukraina, Białoruś, Rosja, Mołdawia);
- suma ubezpieczenia – może być stała lub zmienna, odnawialna lub nieodnawialna, co wpływa na wysokość składki;
- wyłączenia odpowiedzialności – wskazują sytuacje i przedmioty wyłączone z ubezpieczenia, w przypadku ochrony od gradu i burzy znaczenie ma przede wszystkim zalanie silnika w wyniku zassania wody;
- sposób likwidacji szkody – może polegać na wypłacie odszkodowania na podstawie kosztorysu lub na organizacji naprawy w warsztacie lub ASO;
- udział własny i minimalna wartość szkody – wariant ubezpieczenia, zwykle te tańsze opcje, mogą zawierać udział własny (ubezpieczony partycypuje w kosztach likwidacji szkody) i minimalną wartość szkody (kwota, od której ubezpieczenie zadziała, np. 500 zł);
- amortyzacja części – zapis na jej temat wskazuje, o jaki procent zostanie pomniejszona wycena związana z wiekiem uszkodzonych części samochodu.
Przy wyborze ubezpieczenia AC od gradu i burzy zwróć uwagę również, czy ochrona obejmuje wyposażenie dodatkowe samochodu. Może to być przydatne, gdy masz na przykład zamontowany bagażnik na dachu auta.
Czy warto wybrać stałą sumę ubezpieczenia i brak udziału własnego dla AC od gradu i burzy?
Wybór polisy AC ze stałą sumą ubezpieczenia sprawia, że w przypadku zajścia szkody brana jest pod uwagę wartość pojazdu z dnia zawarcia umowy ubezpieczenia, a nie jego wartość rynkowa w dniu zdarzenia. Taka opcja zwykle wiąże się z wyższą składką, ale jednocześnie zapewnia wyższe odszkodowania w razie szkody, co może być szczególnie przydatne w razie szkody całkowitej – np. zatopienia auta lub upadku na niego drzewa.
Z kolei brak udziału własnego sprawia, że ubezpieczony nie dokłada się do kosztów likwidacji szkody. Dzięki temu ubezpieczyciel nie pomniejszy odszkodowania o określoną kwotę lub procent wysokości szkody, choć to rozwiązanie zwykle zwiększa wysokość składki.
Gradobicie uszkodziło karoserię samochodu Andrzeja. Szkoda została oszacowana na 5000 zł. Andrzej wybrał AC mini z udziałem własnym w wysokości 10%, co oznacza, że ubezpieczyciel wypłacił 4500 zł, a pozostałe 500 zł właściciel musiał pokryć z własnych środków. Gdyby Andrzej zdecydował się na wariant minicasco bez udziału własnego, to otrzymałby pełne 5000 zł.
Gdzie porównać oferty AC z ochroną od burzy i gradu?
Oferty ubezpieczeń AC z ochroną od burzy i gradu porównasz w porównywarce Mubi. Dzięki zestawieniu wielu propozycji od różnych ubezpieczycieli łatwiej dopasujesz polisę do swoich potrzeb. Przy każdej propozycji znajdziesz „Szczegóły oferty”, które zawierają najważniejsze informacje o danej ofercie autocasco, a także link do OWU.
Podczas sortowania i porównywania ofert zwróć uwagę na najważniejsze zapisy dotyczące ochrony przed gradem i burzą. W przypadku dobrowolnego autocasco kluczowe są warunki ubezpieczenia, a nie sama cena polisy.
Jeśli zależy Ci na tańszej ochronie samochodu od gradu i burzy, to wybierz minicasco obejmujące szkody spowodowane przez żywioły!
Ile kosztuje ubezpieczenie samochodu od gradu i burzy?
Średnia cena pakietu OC + AC we wrześniu 2026 roku wyniosła na Mubi 1474 zł. Natomiast najtańszą ofertę pakietu za 359 zł otrzymał właściciel Daihatsu Trevis z powiatu legionowskiego.
Ile za pakiet ubezpieczeniowy, który zawiera ochronę autocasco, zapłaciłby 36-letni mieszkaniec Żar, który ma prawo jazdy od 2012 roku? Od 2014 kupuje ubezpieczenie OC + AC i do tej pory nie spowodował żadnej szkody. Mężczyzna jeździ 4-letnim Renault Clio z silnikiem 1,0 l napędzanym benzyną. Auto do tej pory przejechało 39 tys. km, a jego właściciel w najbliższym roku planuje przebyć dystans nie większy niż 10 tys. km.
Od czego zależy cena ubezpieczenia od gradu i burzy?
Cena ubezpieczenia AC zależy od profilu kierowcy, parametrów pojazdu, a także od warunków ochrony, w tym od:
- wartości pojazdu (sumy ubezpieczenia),
- wariantu likwidacji szkody,
- franszyzy redukcyjnej lub integralnej,
- amortyzacji części.
Zwykle warianty zapewniające wyższe odszkodowanie – bez franszyz, naprawę w ASO, brak amortyzacji części – są droższe od tych z mniejszym wsparciem w razie zajścia zdarzenia ubezpieczeniowego.
Jak zgłosić szkodę z AC po gradobiciu lub burzy?
Jeśli grad uszkodził karoserię samochodu lub podczas burzy drzewo spadło na pojazd, możesz zgłosić szkodę do ubezpieczyciela, jeśli Twoja polisa obejmowała takie zdarzenie. Najlepiej szkodę zgłosić jak najszybciej, choć ubezpieczyciele dopuszczają określony termin na powiadomienie o zdarzeniu – np. UNIQA wskazuje na maksymalnie 7 dni.
Zgłoszenia szkody możesz dokonać przez formularz internetowy, telefonicznie, w placówce ubezpieczyciela lub poprzez aplikację ubezpieczyciela (o ile taką oferuje). W tym celu przygotuj numer polisy, dane o pojeździe, opis zdarzenia i zdjęcia uszkodzeń. Po kontakcie z ubezpieczycielem otrzymasz wytyczne dotyczące dalszego postępowania, w tym oględzin pojazdu.
Jak zabezpieczyć samochód po burzy lub gradobiciu?
Zanim zabierzesz się za zabezpieczenie uszkodzonego samochodu po burzy lub gradobiciu, upewnij się, że możesz bezpiecznie podejść do pojazdu. W wyniku silnego wiatru czy upadku drzewa mogą być zerwane przewody elektryczne, a z auta może wypływać paliwo. Dlatego w razie zagrożenia wezwij odpowiednie służby.
Jeśli sytuacja wokół auta nie stanowi zagrożenia, to Twoim celem powinno być ograniczenie dalszych szkód – na taki wymóg wprost wskazują zasady postępowania po zajściu szkody w OWU. W tym celu:
- odłącz akumulator – jeśli doszło do przerwania kabli elektrycznych lub podejrzewasz nieszczelność, dzięki temu unikniesz zwarcia i pożaru;
- nie uruchamiaj zalanego samochodu – jeśli podejrzewasz, że woda dostała się do silnika lub ma kontakt z instalacją elektryczną;
- zrób zdjęcie samochodu i otoczenia (przy założeniu, że już nie pada grad czy deszcz) – w ten sposób udokumentujesz uszkodzenia lub zniszczenia oraz okoliczności zdarzenia;
- zabezpiecz wnętrze przed opadami – jeśli doszło do wybicia szyby, okna lub poważnych wgnieceń, to osłoń kabinę plandeką lub folią, by uniknąć zalania elektroniki i tapicerki.
Następnie skontaktuj się z ubezpieczycielem, który wskaże Ci dalsze kroki.
Jakie dokumenty są potrzebne do zgłoszenia szkody po gradobiciu lub burzy?
Do zgłoszenia szkody z AC mogą być potrzebne:
- numer polisy AC,
- dane ubezpieczającego,
- numer rejestracyjny i VIN,
- opis zdarzenia (w tym data, godzina, miejsce),
- zdjęcia uszkodzeń i miejsca zdarzenia,
- dodatkowe dokumenty (np. notatka straży pożarnej lub policji).
Jeśli masz wątpliwości dotyczące niezbędnych dokumentów po szkodzie, zadzwoń na infolinię.
Ile jest czasu na zgłoszenie szkody z AC?
Termin zgłoszenia szkody z AC określają warunki ubezpieczenia. Ubezpieczyciele wskazują, by zrobić to niezwłocznie, ale zwykle dopuszczają termin do określonej liczby dni – najczęściej jest to 7 dni. Zgłoszenie szkody po terminie nie musi oznaczać automatycznej odmowy wypłaty odszkodowania, ale może wpłynąć na obniżenie jego wysokości.
Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania za grad i burzę?
Ubezpieczyciel może odmówić wypłaty odszkodowania za szkody spowodowane przez gradobicie lub burzę, gdy znajdują się one w wyłączeniach odpowiedzialności lub zakres AC nie obejmuje ochroną takiego zdarzenia. Dlatego tak ważna jest znajomość wyłączeń ochrony oraz zakresu ubezpieczenia.
Wyłączenia odpowiedzialności w OWU AC
W przypadku szkód spowodowanych przez grad lub burzę wyłączenia odpowiedzialności mogą obejmować:
- zalanie silnika – gdy po burzy wjedziesz w głęboką kałużę i dojdzie do zassania wody podczas pracy jednostki napędowej;
- uszkodzenie wnętrza w kabriolecie – gdy zalane zostanie wnętrze pojazdu z powodu zdjęcia lub złożenia dachu;
- szkody eksploatacyjne – ubezpieczyciel nie zapłaci za awarie, które nie są wynikiem działania żywiołu, a wynikają ze zwykłego użytkowania pojazdu.
Szczegółową listę wszystkich wyłączeń, również tych dotyczących przedmiotu ubezpieczenia, zachowań kierowcy i czynników zewnętrznych, znajdziesz w ogólnych warunkach każdego ubezpieczenia.
Czy może dojść do rażącego niedbalstwa w przypadku szkód pogodowych?
Tak, może dojść do rażącego niedbalstwa w przypadku szkód pogodowych, ale nie w związku z samym uszkodzeniem pojazdu przez żywioł. Samo zaparkowanie samochodu pod drzewem czy na zewnątrz mimo zapowiadanej burzy czy gradu nie może być traktowane jako takie zachowanie. Rażące niedbalstwo to poważne naruszenie podstawowych zasad i norm, ale bez zakładania, że może dojść do szkody.
W przypadku gradu czy burzy za rażące niedbalstwo może zostać uznane choćby wjechanie samochodem w zalany odcinek drogi, co doprowadzi do zassania wody przez silnik i jego uszkodzenie – jeżeli kierowca ma świadomość, że odcinek drogi jest nieprzejezdny ze względu na głębokość wody. Natomiast częściej można mówić o rażącym niedbalstwie po zdarzeniu, czyli uszkodzeniu pojazdu. Dlaczego?
Kodeks cywilny (art. 826 § 3) oraz zapisy w OWU wskazują, że ubezpieczyciel nie odpowiada za szkody powstałe wskutek rażącego niedbalstwa, za które uznaje się brak działania polegającego na ratowaniu przedmiotu ubezpieczenia w celu zapobiegnięciu szkodzie lub zmniejszeniu jej rozmiaru. Przykładem takiego zachowania może być niezabezpieczenie przedniej szyby po jej uszkodzeniu przez grad i narażenie wnętrza auta na zalanie przez dalsze opady.
To ubezpieczyciel ma obowiązek udowodnić rażące niedbalstwo, dlatego każdy przypadek oceniany jest indywidualnie!
Czy AC zadziała w przypadku zalania silnika po burzy?
Ubezpieczenie AC może obejmować zalanie silnika, gdy pojazd stoi na parkingu i pojazd zostanie zalany przez podnoszący się poziom wody w wyniku ulewy. Warunkiem jest posiadanie Pełnego AC lub minicasco obejmującego ochroną takie zdarzenie.
Natomiast zalanie silnika poprzez wjechanie w głęboką wodę i zassanie jej przez jednostkę napędową jest wyłączone z ochrony AC. Ubezpieczyciel może również odmówić wypłaty odszkodowania, gdy po zalaniu pojazdu wraz z komorą silnika kierowca spróbuje uruchomić maszynę, co może doprowadzić do większych szkód. Dlatego jeśli podejrzewasz, że woda dostała się do silnika lub instalacji elektrycznej, to nigdy nie próbuj uruchomić pojazdu.
Przeczytaj też: Ubezpieczenie samochodu od powodzi – jak nie popłynąć finansowo po zalaniu samochodu?
FAQ – najczęściej zadawane pytania o ubezpieczenie od burzy i gradu
Ubezpieczenie AC nie zawsze musi obejmować gradobicie. W przypadku AC pełnego zawsze otrzymasz taką ochronę, chyba że znajduje się w wyłączeniach odpowiedzialności. Natomiast zakres minicasco w zależności od wariantu może, ale nie musi chronić od gradobicia. Ubezpieczyciele oferuje specjalne wariant AC mini obejmujące szkody spowodowane przez żywioły.
Tak, ubezpieczenie AC może obejmować uszkodzenie samochodu przez powalone drzewo, gdy jest to AC pełne lub minicasco z ochroną szkód spowodowanych przez żywioły. Natomiast OC właściciela pojazdu nie chroni przed szkodą spowodowaną przez upadające drzewo.
Ubezpieczyciele zwykle oferują AC na 12 miesięcy przy zakupie razem z obowiązkowym OC, więc nie można kupić ubezpieczenia na jeden dzień. Nie będzie więc możliwe wykupienia polisy autocasco na jeden dzień zapowiadanej burzy.
Nie, nie trzeba zgłaszać uszkodzenia samochodu po gradobiciu na policję. Do zgłoszenia szkody do ubezpieczyciela wystarczy udokumentowanie zdarzanie zgodnie z wymogami OWU. Interwencja służb może być konieczna, gdy uszkodzony pojazd stanowi zagrożenia dla bezpieczeństwa.
Wypłata odszkodowania z AC po uszkodzeniu samochodu przez gradobicie może spowodować utratę części zniżek i podniesienie wysokości składki przy odnowieniu polisy. Natomiast nie musi stać się to automatycznie, a ochronę od wzrostu ceny może zapewnić ochrona zniżek.
- Dokumenty OWU ubezpieczycieli: http://mubi.pl/wazne-dokumenty/
- https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19640160093/U/D19640093Lj.pdf
Najtańsze ubezpieczenie na Mubi
w październiku to 128 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 5.10.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 141000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Zielonej Górze przez 47-letniego mężczyznę. Indywidualna wycena dla Ciebie może się różnić.
Jestem redaktorem, który pisze artykuły związane z ubezpieczeniami komunikacyjnymi i podróżami. W swoich tekstach staram się wyjaśniać trudne i problematyczne zagadnienia związane z rynkiem ubezpieczeń. W poradach turystycznych zależy mi na przedstawieniu ciekawych miejsc w lekki oraz inspirujący sposób z nutką humoru.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji