Ubezpieczenie urządzeń transportu osobistego – jak działa i jak wybrać polisę?
Coraz częściej spotykane na polskich ulicach segawye, monocykle czy deskorolki elektryczne doczekały się już definicji w Kodeksie drogowym, gdzie zostały sklasyfikowane pod hasłem UTO, czyli urządzeń transportu osobistego. Rozwój mikromobilności zauważyli również ubezpieczyciele, którzy oferują ochronę dedykowaną użytkownikom takich pojazdów. Pora zatem na przegląd ubezpieczeń dla UTO i odpowiedź na pytanie – czy warto kupić taką polisę?
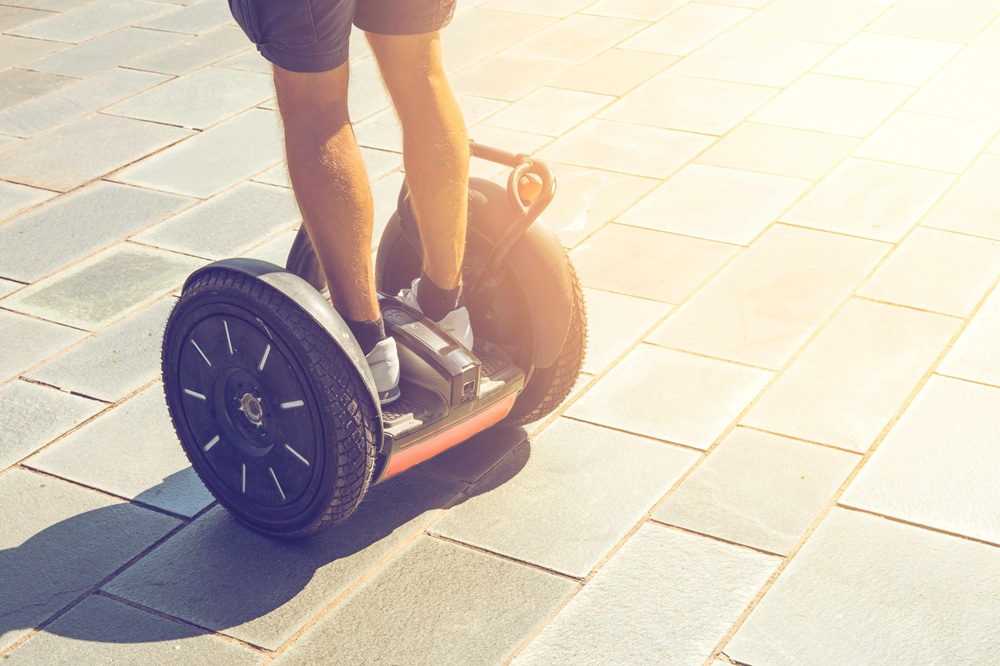
- Urządzenia transportu osobistego (UTO) to napędzane elektrycznie pojazdy bez siedzeń i pedałów przystosowane do poruszania się jednej osoby.
- Przykładami UTO są m.in. segwaye i monocykle elektryczne, za to nie zaliczają się do nich rowery i hulajnogi elektryczne.
- Dopuszczalna prędkość UTO to 20 km/h, można nimi jeździć tylko po drodze dla rowerów (lub pieszych i rowerów), a minimalny wiek kierującego na drodze publicznej to 13 lat.
- Ubezpieczenie UTO nie jest obowiązkowe, ale można dla nich kupić polisę obejmującą OC w życiu prywatnym i ubezpieczenie NNW.
- Ubezpieczenia dla UTO są zwykle dostępne jako dodatkowe opcje przy zakupie OC lub AC dla samochodu. Ochronę można sobie też zapewnić w ramach ubezpieczenia mieszkania lub NNW szkolnego.
- Towarzystwami, które oferują ubezpieczenie dla UTO, są m.in. Compensa, Beesafe i LINK4.
Urządzenia transportu osobistego – definicja i przykłady
Zanim sprawdzimy, jakie opcje ubezpieczenia są dostępne dla użytkowników UTO, musimy najpierw wyjaśnić, co dokładnie kryje się za urządzeniami transportu osobistego. W tym celu sięgniemy do Kodeksu drogowego, gdzie znajdziemy taką definicję.
Urządzenie transportu osobistego – pojazd napędzany elektrycznie, z wyłączeniem hulajnogi elektrycznej, bez siedzenia i pedałów, konstrukcyjnie przeznaczony do poruszania się wyłącznie przez kierującego znajdującego się na tym pojeździe.
Jak widać, ustawodawca przewidział osobną definicję dla UTO, wyłączając z niej znacznie bardziej popularne urządzenia, czyli hulajnogi elektryczne (mają własną definicję), a także, z powodu posiadania siodełka i pedałów, rowery elektryczne (zostały sklasyfikowane wśród rowerów). To istotne rozróżnienie, bo dzięki niemu możemy wymienić konkretne przykłady urządzeń transportu osobistego.
Przykłady urządzeń transportu osobistego (UTO)
- Segway – dwukołowy pojazd elektryczny z kierownicą, którym steruje się za pomocą pochylenia ciała.
- Monocykl elektryczny – pojazd z jednym kołem i podstawkami na stopy używający do jazdy silnika elektrycznego i żyroskopu.
- Deskorolka elektryczna – klasyczna deskorolka wyposażona w silnik elektryczny kontrolowany zwykle za pomocą pilota.
- Hoverboard – dwukołowa deska żyroskopowa, którą steruje się balansem ciała.
Jeszcze inną od UTO czy hulajnóg elektrycznych kategorią pojazdów wymienionych w Kodeksie drogowym są urządzenia wspomagające ruch, czyli sprzęty sportowo-rekreacyjne przeznaczone do poruszania się w pozycji stojącej i napędzane siłą mięśni. Klasyfikują się do nich m.in. rolki, wrotki, deskorolki oraz hulajnogi bez napędu elektrycznego).
Urządzenia transportu osobistego a przepisy drogowe
Skoro urządzenia transportu osobistego dorobiły się własnej definicji w Kodeksie drogowym, to można się domyślać, że dotyczą ich również konkretne przepisy. I rzeczywiście, w Prawie o ruchu drogowym znajdziemy zapisy dotyczące właśnie użytkowników UTO. Zgodnie z nimi:
- urządzeniem transportu osobistego należy poruszać się po drodze dla rowerów lub dla pieszych i rowerów,
- kierujący UTO może korzystać z chodnika tylko wyjątkowo, gdy brakuje drogi dla rowerów lub pieszych i rowerów,
- kierującemu UTO zabrania się korzystania z jezdni, ciągnięcia lub holowania innego pojazdu, przewożenia innej osoby, zwierzęcia lub ładunku i czepiania się pojazdów,
- dopuszczalna prędkość UTO wynosi 20 km/h,
- minimalny wiek kierującego UTO na drodze publicznej to 13 lat, a w strefie zamieszkania dzieci poniżej 13. roku życia mogą korzystać z UTO wyłącznie pod opieką dorosłych,
- kierujący UTO poniżej 18. roku życia musi mieć kartę rowerową albo prawo jazdy kategorii AM, A1, B1 lub T,
- kierujący UTO poniżej 16. roku życia musi używać kasku ochronnego.
Zwróć uwagę na niedawną zmianę w przepisach, która od 3 marca 2026 roku podwyższyła minimalny wiek kierujących hulajnogami elektrycznymi i UTO do 13 lat. Wcześniej z UTO mogły korzystać dzieci już w wieku powyżej 10 lat.
UTO w ubezpieczeniach – co może być objęte ochroną?
Jak już wiesz, w Kodeksie drogowym urządzenia transportu osobistego stanowią osobną kategorię pojazdów, do której nie zalicza się m.in. rowerów i hulajnóg elektrycznych. Okazuje się jednak, że ubezpieczyciele nie zawsze stosują ten sam podział i zdarza się, że w dokumencie Ogólnych Warunków Ubezpieczenia pod hasłem urządzenia transportu osobistego kryją się też inne pojazdy. Przykładem może być definicja stosowana przez towarzystwo Compensa.
UTO – tzw. urządzenie transportu osobistego, czyli urządzenie konstrukcyjnie przeznaczone do poruszania się pieszych, napędzane siłą mięśni lub za pomocą silnika elektrycznego, którego konstrukcja ogranicza prędkość jazdy do 25 km/h, o nieprzekraczającej w ruchu szerokości 0,9 m, długości 1,25 m oraz o maksymalnej wadze 20 kg. Za UTO uważa się spełniające powyższe wymogi hulajnogi, hulajnogi elektryczne, monocykle, monocykle elektryczne, deskorolki, deskorolki elektryczne, segwaye. Za UTO uważa się również rowery, w tym elektryczne.
Pamiętaj, że w przypadku dobrowolnych umów ubezpieczenia (a do takich zalicza się ubezpieczenie UTO), pierwszeństwo przed definicjami zawartymi w przepisach mają te stosowane przez ubezpieczycieli i zawarte w OWU. Jeśli zatem szukasz ochrony ubezpieczeniowej nie tylko dla swojego segwaya czy monocykla, ale też np. roweru czy hulajnogi elektrycznej, może się okazać, że zapewni Ci ją ta sama polisa. Właśnie dlatego lektura warunków ubezpieczenia przed zakupem danego produktu to podstawa.
Przeczytaj też: Ubezpieczenie OC hulajnogi elektrycznej. Czy będzie obowiązkowe?
Ubezpieczenie urządzeń transportu osobistego – jakie są rodzaje ochrony dla UTO?
Ubezpieczenie UTO to dobrowolna polisa, która w zależności od towarzystwa może być oferowana jako osobny produkt lub płatny dodatek do innego rodzaju ochrony ubezpieczeniowej. Dotyczy ona szkód powstałych w związku z używaniem urządzeń transportu osobistego i może obejmować m.in.:
- ubezpieczenie odpowiedzialności cywilnej (OC) w życiu prywatnym,
- ubezpieczenie od następstw nieszczęśliwych wypadków (NNW),
- ubezpieczenie assistance,
- ubezpieczenie od uszkodzenia, kradzieży i rabunku UTO.
W kontekście ochrony ubezpieczeniowej dla użytkownika UTO kluczowe są przede wszystkim dwa pierwsze rodzaje ochrony. Co możesz dzięki nim zyskać?
- Dzięki ubezpieczeniu NNW użytkownik UTO może otrzymać wsparcie finansowe w sytuacji, gdy sam ucierpi w wyniku wypadku (np. dozna złamania i będzie potrzebować hospitalizacji oraz rehabilitacji).
- Z kolei dzięki OC w życiu prywatnym ubezpieczyciel zapewni ochronę przed finansowymi skutkami szkód wyrządzonych przez użytkownika UTO innym osobom (jeśli np. dziecko podczas jazdy segwayem zarysuje czyjś samochód).
W Polsce nie ma obowiązku zawierania umowy ubezpieczenia OC komunikacyjnego dla urządzeń transportu osobistego.
Ważne żebyś zapamiętał, że jeśli szukasz ochrony dla siebie lub dla swojego dziecka korzystającego z UTO, najprawdopodobniej będziesz musiał o nią zadbać w ramach innego ubezpieczenia. O ile na rynku można znaleźć samodzielne produkty dedykowane rowerzystom czy hulajnogistom (np. ubezpieczenie „Na dwa koła” Nationale Nederlanden”), o tyle osobne polisy dla użytkowników UTO są rzadziej spotykane.
Co możesz zatem zrobić, żeby zapewnić sobie lub swoim bliskim korzystającym z UTO ochronę ubezpieczeniową? Dobra wiadomość jest taka, że masz nawet kilka opcji.
- Po pierwsze, możesz wykupić ją wraz ubezpieczeniem samochodu, bo niektóre firmy oferują ubezpieczenie UTO jako dodatek do OC lub AC.
- Po drugie, możesz zapewnić ją sobie i bliskim w ramach ubezpieczenia mieszkania, które obejmuje OC w życiu prywatnym i ubezpieczenie NNW.
- Po trzecie, możesz objąć nią swoje dziecko w ramach indywidualnego NNW szkolnego lub grupowego ubezpieczenia w szkole.
Pamiętaj, że w przypadku ubezpieczenia mieszkania czy NNW szkolnego ochrona na wypadek zdarzeń związanych z używaniem UTO nie stanowi osobnego produktu, lecz jest gwarantowana w ramach ogólnego zakresu ubezpieczenia. Aby się upewnić, że polisa na pewno będzie obejmować tego rodzaju szkody, sprawdź jej warunki w OWU.
W warunkach ubezpieczenia mieszkaniowego „Generali, z myślą o domu i rodzinie” zaznaczono, że ochroną w ramach ubezpieczenia OC w życiu prywatnym są objęte szkody wyrządzone osobom trzecim w związku z wykonywaniem czynności życia prywatnego, do których zalicza się m.in. posiadanie lub użytkowanie mechanicznych lub elektrycznych rowerów, hulajnóg, deskorolek, segway, segway shoes i wózków inwalidzkich.
Ubezpieczenie UTO – przykładowe oferty ubezpieczycieli
Wiedząc już, gdzie i jak szukać ochrony ubezpieczeniowej dla użytkowników UTO, sprawdźmy, jak wyglądają jej warunki u wybranych ubezpieczycieli. Do porównania wybraliśmy trzy towarzystwa, które oferują ubezpieczenie UTO w ramach specjalnie dedykowanych ich użytkownikom polis. Są to:
- ubezpieczenie urządzenie transportu osobistego (UTO) w Compensie,
- ubezpieczenie OC dla ekocyklistów w LINK4,
- ubezpieczenie miejskie w Beesafe.
Szczegółowe informacje na temat poszczególnych produktów ubezpieczeniowych znajdują się w tabeli.
Ubezpieczenie UTO – kiedy nie otrzymasz odszkodowania?
Podobnie jak przy innych rodzajach ubezpieczeń, również w przypadku ochrony dla użytkowników ubezpieczeń transportu osobistego istnieją okoliczności, przy których zajściu nie otrzymasz pomocy mimo posiadania polisy. Są to tzw. wyłączenia odpowiedzialności, których listę znajdziesz w OWU, i która może obejmować m.in. szkody:
- wyrządzone ubezpieczonemu lub jego bliskim,
- powstałe w związku z popełnieniem przestępstwa lub wykroczenia,
- powstałe w wyniku jazdy po alkoholu,
- powstałe podczas wykonywania pracy,
- związane z uprawianiem sportów ekstremalnych lub wyczynowym uprawianiem sportu.
Piotr postanowił kupić swojemu synowi Kamilowi na 12. urodziny segwaya. Podczas pierwszej jazdy chłopak stracił kontrolę nad pojazdem i nie dość, że w wyniku upadku złamał rękę, to jeszcze rozpędzone urządzenie uderzyło w czyjeś zaparkowane na ulicy BMW i uszkodziło jego karoserię. Piotr chciał zgłosić szkodę w ramach ubezpieczenia UTO, które wykupił wraz z OC dla swojego samochodu, ale ubezpieczyciel odmówił wypłaty odszkodowania z NNW i zapłaty za szkody z OC w życiu prywatnym. Towarzystwo uargumentowało swoje stanowisko faktem, że doszło do wykroczenia, ponieważ minimalny wiek kierującego UTO na drodze publicznej to 13 lat, więc Kamil prowadził pojazd bez uprawnień.
Ubezpieczenie dla użytkownika UTO – czy warto zadbać o ochronę?
Zastanawiasz się nad tym, czy warto wykupić dodatkowe ubezpieczenie dla siebie lub swojego dziecka korzystającego z urządzenia transportu osobistego? Być może przekonają Cię twarde dane, zgodnie z którymi w ostatnich latach systematycznie rośnie liczba zwłaszcza młodych osób, które trafiają do szpitali z ciężkimi urazami głowy i kończyn powstałymi wskutek jazdy na pojazdach elektrycznych. Choć dotyczy to zwłaszcza użytkowników hulajnóg elektrycznych, inni bynajmniej nie są bardziej bezpieczni.
Zgodnie ze statystykami wypadkowymi prowadzonymi przez policję, w 2025 roku dziesięciu kierujących UTO zostało rannych w wyniku wypadku drogowego, w tym połowa z nich ciężko. Dane te pokazują, że choć do wypadków z udziałem osób poruszających się urządzeniami transportu osobistego dochodzi rzadko, ich konsekwencje mogą być poważne.
Niewielka liczba zdarzeń to raczej nie efekt tego, że UTO są bardziej bezpieczne, lecz po prostu ich mniejszej popularności względem e-hulajnóg czy e-rowerów. Pamiętaj, że w razie zderzenia z samochodem, szkody dla kierowcy będą zapewne stosunkowo niewielkie, za to dla w znacznie mniejszym stopniu chronionego użytkownika UTO taki wypadek może mieć tragiczne konsekwencje. Lepiej więc nie ryzykować i wcześniej zadbać o odpowiednie ubezpieczenie.
Według policyjnych statystyk użytkownicy UTO spowodowali w 2025 roku tylko 4 wypadki drogowe, co stanowiło zaledwie 0,02% wszystkich zdarzeń. Dla porównania, rowerzyści byli sprawcami 1188 wypadków (6,2%), a jeżdżący hulajnogami elektrycznymi spowodowali 696 wypadków (3,6%).
FAQ – najczęściej zadawane pytania o ubezpieczenie urządzeń transportu osobistego
Nie, ubezpieczenie OC urządzeń transportu osobistego (UTO) nie jest w Polsce obowiązkowe, ale mimo to warto je kupić. Unikniesz w ten sposób odpowiedzialności cywilnej, jeśli podczas jazdy np. segwayem wyrządzisz komuś szkodę, a jeśli polisa będzie obejmować też ubezpieczenie NNW, otrzymasz odszkodowanie w razie doznania trwałego uszczerbku na zdrowiu.
Nie, zgodnie z przepisami Kodeksu drogowego hulajnogi i rowery elektryczne stanowią osobne kategorie pojazdów i nie zaliczają się od UTO. Pamiętaj jednak, że ubezpieczyciele mogą stosować inne definicje od ustawowych, dlatego ubezpieczenie dla urządzeń transportu osobistego może mimo wszystko obejmować także inne pojazdy.
Użytkownika UTO możesz ubezpieczyć, wykupując dla niego ochronę dostępną jako dodatek do ubezpieczenia samochodu lub w ramach ubezpieczenia mieszkania. Rzadziej spotykaną opcją jest polisa dla użytkowników UTO dostępna jako samodzielny produkt ubezpieczeniowy.
- Ustawa z dnia 20 czerwca 1997 r. Prawo o ruchu drogowym: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19970980602/U/D19970602Lj.pdf
- https://statystyka.policja.pl/st/ruch-drogowy/76562,wypadki-drogowe-raporty-roczne.html
- https://rf.gov.pl/nowe-przepisy-podwyzszaja-minimalny-wiek-uzytkownikow-e-hulajnog-do-13-roku-zycia/
- OWU Compensa Komunikacja: https://mubi.pl/dokumenty/owu-compensa-od-13.02.2026.pdf
- OWU „Generali, z myślą o domu i rodzinie”: https://mubi.pl/dokumenty/OWU-Generali-z-mysla-o-domu-i-rodzinie-od-13-02-2026.pdf
- OWU Twoje Auto LINK4: https://mubi.pl/dokumenty/owu-link4-od-06.03.2026.pdf
- OWU Pakiet Komunikacyjny Beesafe: https://mubi.pl/dokumenty/owu-beesafe-od-13.02.2026.pdf
Najtańsze ubezpieczenie na Mubi
w październiku to 128 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 5.10.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 141000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Zielonej Górze przez 47-letniego mężczyznę. Indywidualna wycena dla Ciebie może się różnić.

Ekspert i doradca w dziedzinie ubezpieczeń oraz autor ponad 100 poradników dotyczących polis komunikacyjnych i turystycznych. W swoich tekstach zwraca uwagę na trudne zagadnienia ubezpieczeniowe, aby przedstawiając je w zrozumiały sposób, ustrzec klienta przed niepotrzebnymi wydatkami i ułatwić mu dopasowanie rodzaju ochrony do indywidualnych potrzeb.
Informacje zawarte w treści są aktualne na dzień publikacji


Dołącz do dyskusji