Czy ubezpieczyciel może obniżyć odszkodowanie za brak opon zimowych? [PORADNIK]
Temat obowiązkowych opon zimowych wraca jak bumerang. Choć przepisy w obecnym kształcie nie dają ubezpieczycielom prawa do zmniejszenia kwoty świadczenia, jeśli do wypadku doszło w trudnych warunkach drogowych, a pojazd nie miał zimowego ogumienia, wielu kierowców obawia się, że mimo nie otrzyma należnej rekompensaty. Pora rozwiać wątpliwości!
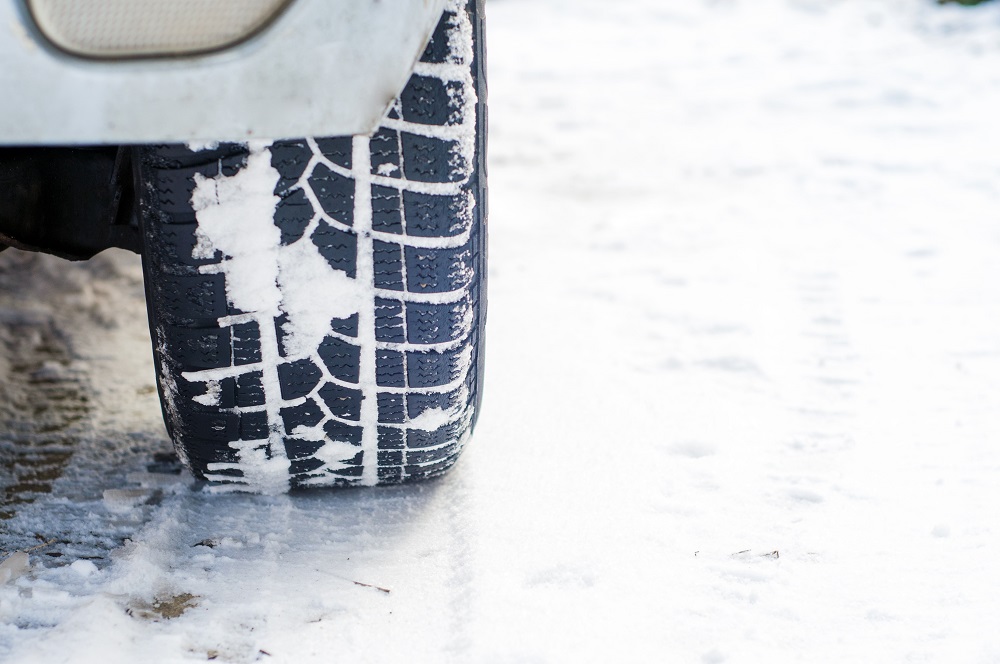
- Ubezpieczyciel nie może obniżyć odszkodowania z tytułu szkody komunikacyjnej, do której doszło w pojeździe niewyposażonym w opony zimowe.
- W sytuacjach wątpliwych względy słuszności są decydujące i przemawiają na korzyść ubezpieczonego.
- Szkody z OC sprawcy likwidowane są pomimo braku zastosowania opon zimowych, niezależnie czy chodzi o pojazd winowajcy, czy poszkodowanego.
- Opony zimowe nie są obowiązkowe w polskim prawie. Należy je jednak koniecznie stosować, gdyż wyraźnie poprawiają bezpieczeństwo prowadzenia w trudnych warunkach drogowych.
- Obawa o zmniejszenie odszkodowania przez jazdę na letnim lub całorocznym ogumieniu w zimie bierze się przeważnie z niewiedzy lub niedoinformowania. Zajrzyj do OWU Twojej polisy i upewnij się, że wyłączenia i ograniczenia ochrony nie obejmują tego typu sytuacji!
Obawiasz się, że ubezpieczyciel obniży Ci wysokość odszkodowania przez brak opon zimowych w aucie? Świadczenie może ulec pomniejszeniu tylko w pewnych, wyjątkowych okolicznościach. Sprawdź, czy nie zmieniając opon na zimowe, narażasz się na brak wypłaty pełnej kwoty zadośćuczynienia!
Co mówią polskie przepisy o oponach?
W polskim prawie występuje tylko ogólne zalecenie stosowania opon, a także wzmianka o niższej niż prędkość maksymalna pojazdu wytrzymałości ogumienia sezonowego. Są one zawarte w Rozporządzeniu Ministra Infrastruktury z dnia 31 grudnia 2002 r. w sprawie warunków technicznych pojazdów oraz zakresu ich niezbędnego wyposażenia.
Pojazd powinien być wyposażony w ogumienie pneumatyczne, o nośności dostosowanej do nacisku koła, oraz dostosowane do maksymalnej prędkości pojazdu; ciśnienie w ogumieniu powinno być zgodne z zaleceniami wytwórni dla danej opony i obciążenia pojazdu.
W odniesieniu do opon oznakowanych jako śniegowe, zgodnie z Regulaminem nr 117 EKG ONZ, dopuszcza się niespełnianie warunku dostosowania do maksymalnej prędkości pojazdu, pod warunkiem że są one dostosowane co najmniej do prędkości równej 160 km/h, a w pojeździe umieszczono ostrzeżenie o maksymalnej prędkości tych opon tak, aby było ono widoczne oraz czytelne dla kierowcy.
W tym samym rozporządzeniu przeczytasz także, że pojazd nie może być wyposażony:
- w opony różnej konstrukcji,
- w opony diagonalne na kołach tylnej osi, jeśli na kołach przedniej osi znajdują się opony radialne lub diagonalne z opasaniem,
- w opony różnej konstrukcji na osiach składowych,
- w opony, których wskaźniki pokazują graniczne zużycie bieżnika,
- w opony o widocznych pęknięciach odsłaniających lub naruszających ich osnowę,
- w opony z umieszczonymi trwale, wystającymi na zewnątrz elementami przeciwślizgowymi.
Zgodnie z przepisami samochód powinien mieć opony:
- jednakowe na kołach jednej osi,
- tej samej budowy i typu na wszystkich osiach,
- niezużyte,
- niespękane,
- bez kolców.
Czym różnią się opony zimowe od letnich?
Eksperci dowodzą, że w zimowych, niesprzyjających warunkach drogowych, opona zimowa jest w stanie zapewnić znacznie wyższy poziom bezpieczeństwa podróżnych. Sprawdź, z czego to wynika!
Opona zimowa w przeciwieństwie do letniej czy wielosezonowej ma:
- bardziej miękką mieszankę gumową, która lepiej radzi sobie w niskich temperaturach, nie twardniejąc tak szybko, czym zapewnia lepszą trakcję zimą,
- głębsze rowki, żebra, mocniejszą ścianę i ścięty grzbiet, które gwarantują pewniejszą jazdę w śniegu,
- wyrazisty wzór bieżnika, dzięki któremu auto zyskuje na przyczepności, kiedy na drodze jest ślisko.
Czy wypłata odszkodowania z ubezpieczenia OC zależy od posiadania opon zimowych?
Nie. Tak jak jazda z oponami zimowymi nie jest obowiązkowa i za ich brak nie grozi żaden mandat, tak samo również wypłata odszkodowania nie zależy od posiadania zimówek. Dlaczego?
Odszkodowanie po szkodzie z winy innego uczestnika ruchu likwidowane jest z jego polisy OC. To obowiązkowe ubezpieczenie w przypadku posiadaczy pojazdów mechanicznych. Polisa tego typu przenosi odpowiedzialność cywilną (w skrócie – OC) kierowcy ze sprawcy kolizji na jego ubezpieczyciela. Towarzystwo ubezpieczeniowe odpowiada wówczas na wszelkie roszczenia majątkowe osób poszkodowanych w wyniku zdarzenia.
Zimą na skrzyżowaniu ze śliską nawierzchnią zderzyły się dwa samochody. Pojazd sprawcy wyjechał z drogi podporządkowanej, skręcając na drogę główną. Po trasie z pierwszeństwem jechał już inny pojazd i uderzył w tył poprzedzającego pojazdu, który się dopiero rozpędzał. Wezwani na miejsce funkcjonariusze drogówki obarczyli winą za zdarzenie kierującego autem, który wymusił pierwszeństwo na pojeździe znajdującym się na tej drodze i dojeżdżającym do skrzyżowania. Sprawca uważa, że poszkodowany przyczynił się do kolizji, gdyż jechał na oponach letnich, a on korzystał z opon zimowych. Czy w tym przypadku ubezpieczyciel sprawcy ma prawo nie pokryć całości szkody ze względu na opony w pojeździe poszkodowanego?
Odpowiedź na zadane w przykładzie pytanie brzmi: nie. Jazda na letnim czy sezonowym ogumieniu nie powinna mieć żadnego wpływu na wysokość ustalonego świadczenia dla poszkodowanego w zdarzeniu kierowcy.
“Nieodpowiednie” ze względu na porę roku opony absolutnie nie mogą być pretekstem do uchylania się przez zakład ubezpieczeń od wypłaty należności. Ich używanie nie stanowi żadnej podstawy do obniżenia kwoty odszkodowania wobec aktualnych norm prawnych i nie może skutkować odmową wypłaty całości lub części kwoty.
Gdyby w polskim prawie znalazł się zapis nakazujący jazdę na oponach zimowych w danym okresie, to zmieniłoby postać rzeczy. O takie zaostrzenie przepisów w tym względzie apeluje m.in. Stowarzyszenie Gmin Górskich, mając na względzie przepustowość na górskich drogach (np. na Zakopiance) w trakcie zimowego wypoczynku Polaków.
Skąd obawa o zmniejszenie odszkodowania przez niewłaściwe ogumienie?
Gdzie i w czyich głowach zrodził się pomysł na ograniczenie wypłaty świadczenie przez nieodpowiednio dobrane do pory roku opony? Możemy tylko domniemywać. Najpewniej bierze się to w części z nieznajomości Ogólnych Warunków Ubezpieczenia (OWU). Wystarczy tam zajrzeć i upewnić się, czego dotyczy umowa i jakie wyłączenia i ograniczenia ochrony zawiera.
Inną przyczyną może być nieznajomość prawa, gdyż część kierowców uważa, że jazda na zimówkach o tej porze roku jest nakazana. Swoje robią też na pewno obawy, że policjant może ukarać mandatem nawet do 3000 zł, kiedy stwierdzi nieprawidłowość opon, czyli ich znaczne zużycie lub zamontowanie zakazanych na drodze publicznej konstrukcji (np. z kolcami lub gładkich “slicków”).
Co o oponach zimowych mówią ubezpieczyciele?
Wszelkie zapisy dotyczące zasad wypłaty odszkodowania, wyłączeń odpowiedzialności czy obowiązków ubezpieczonego są zawarte w Ogólnych Warunkach Ubezpieczenia. To na ich podstawie dochodzi do przyznania lub odmowy wypłaty odszkodowania w procesie dochodzenia. Sprawdźmy, co na ten temat sądzą poszczególne towarzystwa ubezpieczeniowe!
Assistance opon w Warcie
Towarzystwo Warta w ramach pakietu “Opony Assistance” nie porusza kwestii wyłączenia swojej odpowiedzialności w związku z używaniem ogumienia niedostosowanego do warunków drogowych. Ubezpieczyciel odsyła do ogólnych wyłączeń odpowiedzialności, w których można przeczytać:
WARTA nie ponosi odpowiedzialności za szkody (…) powstałe wskutek rażącego niedbalstwa przez Ubezpieczającego, Ubezpieczonego, chyba że zapłata odszkodowania odpowiada w danych okolicznościach względom słuszności.
Czy taki zapis jest zgodny z prawem? Otóż tak, co potwierdzają nam przepisy Kodeksu cywilnego. Względy słuszności wynikają wprost z art. 827 Kodeksu cywilnego:
Ubezpieczyciel jest wolny od odpowiedzialności, jeżeli ubezpieczający wyrządził szkodę umyślnie; w razie rażącego niedbalstwa odszkodowanie nie należy się, chyba że umowa lub ogólne warunki ubezpieczenia stanowią inaczej lub zapłata odszkodowania odpowiada w danych okolicznościach względom słuszności.
Assistance opon w Wienerze
Ograniczenia ochrony Auto Assistance Opony w Towarzystwie Wiener (Compensa) wyglądają następująco:
Ponadto, odpowiedzialność Compensy jest wyłączona, jeżeli uszkodzenie lub zniszczenie opony wystąpiło w związku z winą umyślną lub rażącym niedbalstwem ubezpieczonego, chyba że – w razie rażącego niedbalstwa – zapłata odszkodowania lub świadczenia odpowiada w danych okolicznościach względom słuszności. (…)
Odpowiedzialność Compensy nie obejmuje skutków zderzenia ubezpieczonego pojazdu z przeszkodą, jeżeli doszło do niego w wyniku umyślnego lub rażąco niedbałego działania ubezpieczonego, kierowcy pojazdu lub osób, za które ponoszą oni odpowiedzialność.
FAQ – najczęściej zadawane pytania o brak opon zimowych w odniesieniu do ubezpieczenia
Nie. Brak zimowego ogumienia nie jest podstawą do odmowy świadczenia w ramach assistance. Nawet jeśli uszkodzenie lub awaria pojazdu wynikła z jazdy na letnich oponach w trudnych, zimowych warunkach, ubezpieczyciel ma obowiązek zapewnić niezbędne wsparcie. Obejmuje to np. holowanie, naprawę na miejscu lub inne usługi przewidziane w polisie assistance.
Za poruszanie się na zużytych lub nieodpowiednich oponach w 2026 roku grozi mandat w wysokości do nawet 3000 zł, choć w praktyce kary raczej nie przekraczają 500 zł. Ponadto, za używanie opon ze stałymi kolcami lub jazdę z wykorzystaniem łańcuchów przeciwślizgowych na drodze niepokrytej śniegiem grozi do 100 zł, a niezastosowanie się do znaku C-18 (obowiązek używania łańcuchów przeciwpoślizgowych) oznacza karę 200 zł grzywny.
Dodatkowe ubezpieczenie opon możesz kupić wraz z OC za pomocą kalkulatora Mubi. Po wypełnieniu formularza wybierz interesującą Cię ofertę ubezpieczenia z listy, a na następnej stronie będzie możliwość dobrania dodatków. Ochronę opon oferują m.in. firmy Pevno, mtu24.pl czy UNIQA.
-
Rozporządzenie Ministra Infrastruktury z dnia 31 grudnia 2002 r. w sprawie warunków technicznych pojazdów oraz zakresu ich niezbędnego wyposażenia:
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20240000502/O/D20240502.pdf -
Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny:
https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19640160093/U/D19640093Lj.pdf - https://www.warta.pl/documents/oferta_dla_ciebie/OWU_WARTA_Moje_Auto_C8371_int.pdf
- https://mubi.pl/dokumenty/owu-wiener-od-13.02.2026.pdf
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.

Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji