Jakie ubezpieczenie wybrać na wyjazd w Pireneje?
Malownicze górskie krajobrazy, stoki narciarskie, trasy rowerowe, a także bliskość słynnych miejscowości takich jak Barcelona i San Sebastian w Hiszpani czy Tuluza i Carcassonne we Francji. Pireneje to atrakcyjny kierunek podróży o każdej porze roku. Jak wybrać ubezpieczenie na taki wyjazd? Jaką ochronę ono zapewnia? Ile kosztuje dobra polisa turystyczna? Podpowiadamy!
- Dlaczego warto ubezpieczyć się przed wyjazdem w Pireneje?
- Jakie ubezpieczenie turystyczne warto wybrać na podróż w Pireneje?
- Co zapewnia ubezpieczenie na wyjazd w Pireneje?
- Na co zwrócić uwagę przy wyborze ubezpieczenia na wyjazd w Pireneje?
- Ile kosztuje ubezpieczenie turystyczne na wyjazd w Pireneje?
- Gdzie szukać ubezpieczenia na wyjazd w Pireneje?
- Ubezpieczenie turystyczne w Pireneje chroni podróżnego przed finansowymi skutkami wielu nieprzewidzianych zdarzeń.
- Dzięki polisie ubezpieczyciel pokryje koszty leczenia, wypłaci odszkodowanie po nieszczęśliwym wypadku czy wesprze w razie spowodowania szkody osobie trzeciej.
- W Andorze nie działa EKUZ, więc ubezpieczenia turystyczne to jedyna możliwość na uniknięcie kosztów leczenia.
- Pakiet ubezpieczenia turystycznego może zawierać: ubezpieczenie kosztów leczenia i assistance, NNW, OC w życiu prywatnym i ubezpieczenie bagażu.
- Ubezpieczenie w Pireneje znajdziesz w korzystnej cenie na Mubi.
Dlaczego warto ubezpieczyć się przed wyjazdem w Pireneje?
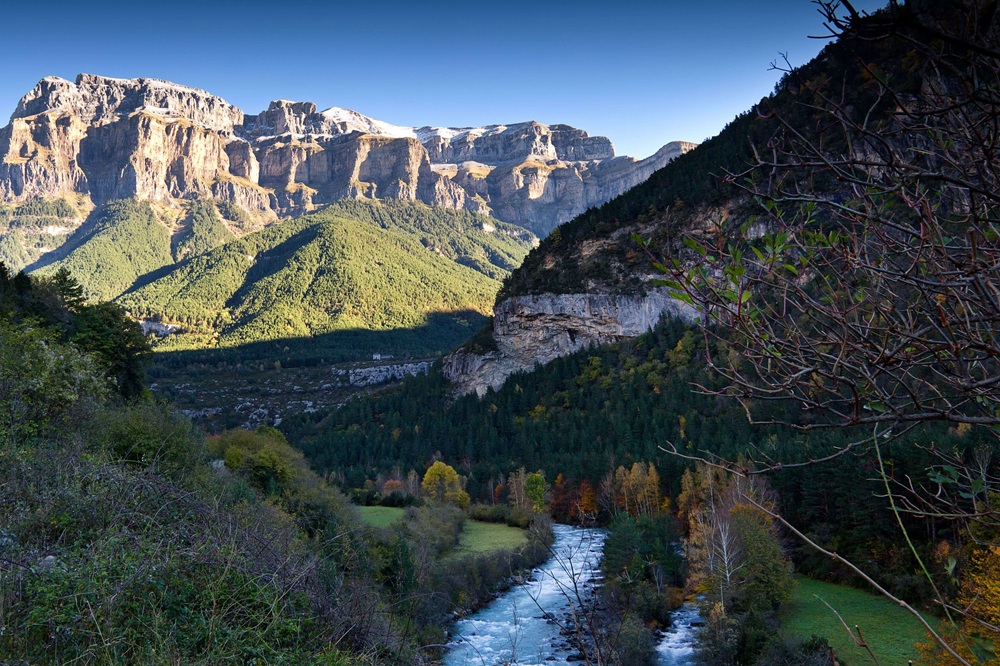
Pireneje to malownicze góry, które tworzą naturalną granice między Francją a Hiszpanią. Przyciągają one turystów o każdej porze roku. Na ich obszarze znajduje się wiele atrakcji, w tym monumentalny wąwóz lodowy Cirque de Gavarnie we Francji czy Park Narodowy Ordessa y Monte Perdido w Hiszpanii. Pireneje to również świetne miejsce do uprawiania sportów – wędrówek górskich, kolarstwa, spływów kajakowych czy jazdy na nartach lub snowboardzie.
Bez względu na cel wyjazdu w Pireneje zaleca się taką podróż ubezpieczyć. Dlaczego warto to zrobić? Podstawowym zadaniem ubezpieczenia turystycznego jest ochrona finansów podróżnego w związku z wydatkami związanymi z różnymi nieprzewidzianymi zdarzeniami losowymi. Przede wszystkim chodzi o koszty:
- leczenia w razie nagłego zachorowania, nieszczęśliwego wypadku czy zaostrzenia choroby przewlekłej;
- akcji ratowniczej i poszukiwawczej w górach;
- transportu powrotnego do kraju;
- odszkodowania za wyrządzone szkody;
- utraty, zniszczenia lub kradzieży bagażu podróżnego lub sprzętu sportowego;
- straty finansowej za zakupione karnety narciarskie, opłacenie szkółki czy wynajęty sprzęt w razie zamknięcia tras zjazdowych.
Czy w Pirenejach wsparcie ubezpieczyciela będzie przydatne? Bez wątpienia! Przede wszystkim w górach łatwiej o nieszczęśliwy wypadek w wyniku potknięcia się czy upadku. W takim terenie można również się zagubić, więc konieczne może być wezwanie służb ratunkowych. Czy są one w Pirenejach płatne?
- Francja – akcje ratownictwa górskiego są bezpłatne i finansowane przez państwo, natomiast na terenach narciarskich mogą być płatne, a zależy to od miejscowych uregulowań danej gminy;
- Hiszpania – co do zasady są bezpłatne, za ratownictwo górskie odpowiadają władze lokalne, które mogą wprowadzić opłaty, np. w Katalonia poszkodowany obciążany jest kosztami za konieczność udzielenia pomocy w przypadku zaniedbania (np. ignorowanie alertów pogodowych, rażący brak wyposażenia);
- Andora – w przypadku zaniedbania poszkodowanego koszt śmigłowca może sięgnąć nawet 6800 euro za godzinę pracy (stawka ustalona urzędowo).
Oprócz akcji ratowniczych wysokie koszty – nawet bardzo wysokie – mogą generować niezbędne usługi medyczne po nieszczęśliwym wypadku lub nagłym zachorowaniu. Czy w przypadku wyjazdu w Pireneje trzeba się ich obawiać? A może sam EKUZ wystarczy?
Ubezpieczenie turystyczne, EKUZ i Pireneje
Pireneje leżą w Europie Zachodniej, a zdecydowana większość ich powierzchni jest francuska, hiszpańska i w niewielkiej części andorska. Wydawać by się mogło, że zakup ubezpieczenia na wyjazd do krajów Unii Europejskiej jest zbędny, ponieważ można tam skorzystać z bezpłatnej Europejskiej Karty Ubezpieczenia Zdrowotnego. Jednak tak nie jest z kilku podstawowych powodów!
Po pierwsze, EKUZ zapewnia ograniczone wsparcie w ramach publicznej opieki zdrowotnej danego kraju na obowiązujących w nim zasadach. Wprawdzie w Hiszpanii leczenie w publicznych zakładach opieki zdrowotnej i szpitalach jest darmowe, ale już we Francji pacjent partycypuje w części kosztów. EKUZ nie zapewnia więc darmowego leczenia, a dodatkowo nie działa w prywatnych placówkach medycznych.
Po drugie, Andora nie należy do Unii Europejskiej. W kraju tym nie można skorzystać z leczenia w ramach systemu Europejskiej Karty Ubezpieczenia Zdrowotnego. Wskazuje na to MSZ Polski:
Na terytorium Andory nie ma zastosowania Europejska Karta Ubezpieczenia Zdrowotnego (EKUZ) uprawniająca turystę do korzystania w krajach Unii Europejskiej z bezpłatnej opieki medycznej w sektorze publicznym. Pacjent powinien zapłacić za wystawioną przez lekarza fakturę i rozliczyć ją z prywatną firmą ubezpieczeniową po powrocie do Polski. Koszt zwykłej wizyty u lekarza – 60 EUR.
- Źródło: https://www.gov.pl/web/hiszpania/andora-idp.
Po trzecie, EKUZ nie zastępuje ubezpieczenia turystycznego, lecz jest wyłącznie bezpłatną podstawą, którą warto mieć. Polisa podróżna zapewnia o wiele większe wsparcie, w tym pokrycie kosztów leczenia w prywatnych placówkach, opłacenie transportu powrotnego do kraju i akcji ratowniczej w górach czy dodatkowe ochrony: NNW, OC w życiu prywatnym oraz ubezpieczenia bagażu.
We Francji pacjent pokrywa 20% kosztów leczenia szpitalnego. Dodatkowo pobierana jest dzienna opłata ryczałtowa w wysokości 20 euro. Dokładne informacje na temat kosztów leczenia w krajach objętych EKUZ znajdziesz na stronie NFZ.
Jakie ubezpieczenie turystyczne warto wybrać na podróż w Pireneje?
Podstawowa zasada wyboru ubezpieczenia turystycznego na zagraniczny wyjazd mówi, by dobrać je do celów wyjazdu. Znaczenie ma więc, czy podczas pobytu w Pirenejach zamierzasz tylko zwiedzać i wypoczywać, czy również uprawiać sport, a jak tak, to jaki – ubezpieczyciele dzielą zwykle sporty na rekreacyjne oraz wysokiego ryzyka/ekstremalne. Dlaczego odpowiednie wskazanie aktywności sportowej ma kluczowe znaczenie?
Rekreacyjne uprawianie sportu objęte jest ochroną standardowej polisy. Listę takich dyscyplin zazwyczaj można znaleźć w ogólnych warunkach ubezpieczenia (OWU). Natomiast sporty wysokiego ryzyka/ekstremalne wymagają rozszerzenia ochrony, a więc opłacenia dodatkowej składki.
UNIQA uznaje jazdę na rowerze za sport amatorski chroniony w zakresie standardowej polisy. Natomiast downhill jest sportem ekstremalnym.
Polisę turystyczną należy również dopasować do własnych potrzeb. To Ty podejmujesz decyzję, czy potrzebujesz dodatkowych ochron w pakiecie ubezpieczenia podróżnego. Możesz wybrać OC w życiu prywatnym czy NNW, ale nie musisz. Jeśli się zdecydujesz na rozbudową ochronę – zalecana, ponieważ jej koszt jest relatywnie niewiele większy od podstawowej opcji – to możesz wybrać wariant z wyższą bądź niższą sumą ubezpieczenia.
Ubezpieczyciele w różny sposób klasyfikują sporty objęte ubezpieczeniem. Ta sama dyscyplina w jednym TU może być objęta standardową polisą, a u innego wymagać opłacenia dodatkowej składki!
Co zapewnia ubezpieczenie na wyjazd w Pireneje?
Ubezpieczenie turystyczne to pakiet kilku ubezpieczeń, a nie jedno ubezpieczenie jak na przykład OC pojazdu. W każdej polisie na wyjazd w Pireneje z pewnością znajdziesz ubezpieczenie kosztów leczenia i assistance – to absolutna podstawa na każdą zagraniczną podróż. Oprócz tego możesz wybrać wariant z dodatkowymi ubezpieczeniami. Jaką ochronę zapewniają najważniejsze elementy pakietu turystycznego?
- ubezpieczenie kosztów leczenia – przedmiotem ubezpieczenia są koszty niezwłocznego leczenia w związku z nieszczęśliwym wypadkiem, nagłym zachorowaniem lub zaostrzeniem choroby przewlekłej (może wymagać opłacenia dodatkowej składki) podczas zagranicznego wyjazdu, ubezpieczyciel pokryje wydatki związane między innymi z badaniami, zabiegami, hospitalizacją czy konsultacjami lekarskimi;
- assistance podróżne – oferowane łącznie z wyżej wymienionym ubezpieczeniem, zapewnia wiele przydatnych usług, w tym pokrycie kosztów akcji ratowniczej i poszukiwawczej, organizację i opłacenie kosztów różnego rodzaju transportu, pomoc informacyjną i prawną czy opiekę nad dziećmi w razie hospitalizacji rodziców lub opiekunów;
- ubezpieczenie NNW – to gwarancja odszkodowania w razie trwałego uszczerbku na zdrowiu, wysokość świadczenia zależy od rodzaju uszkodzenia ciała, w razie śmierci podróżnego środki otrzymują bliscy;
- turystyczne OC w życiu prywatnym – przedmiotem ubezpieczenia jest odpowiedzialność cywilna podróżnego, więc ubezpieczyciel pokryje koszty odszkodowania za szkody w mieniu lub na osobach wyrządzone przez ubezpieczonego turystę;
- ubezpieczenie bagażu/sprzętu sportowego – chroni w przypadku uszkodzenia, zniszczenia, utraty lub kradzieży określonych przedmiotów w różnych zdarzeniach (np. wypadku komunikacyjnym, podczas powierzenia zawodowemu przewoźnikowi, w razie pozostawienia w miejscu zakwaterowania).
Powyższa lista wskazuje najpopularniejsze ubezpieczenia oferowane w pakiecie turystycznym. Wielu ubezpieczycieli oferuje również inne dodatkowe ochrony, np. kontynuowanie leczenia w Polsce czy moto assistance.
Na co zwrócić uwagę przy wyborze ubezpieczenia na wyjazd w Pireneje?
Zanim kupisz ubezpieczenie turystyczne na wyjazd w Pireneje, zwróć uwagę na najważniejsze warunki ubezpieczenia. Zalicza się do nich:
- zakres ochrony – określa zdarzenia objęte ochroną, podstawowy pakiet będzie zawierać ubezpieczenie kosztów leczenia i assistance, w bardziej rozbudowanych znajdziesz NNW, OC w życiu prywatnym, ubezpieczenie bagażu oraz inne dodatki;
- sumy ubezpieczenia – kluczowa kwestia, ponieważ sumy określają górną granicę ochrony ubezpieczeniowej, co w praktyce oznacza maksymalne wsparcie lub odszkodowanie, jakie możesz otrzymać, zawsze warto rozważyć wybór wariantu polisy z wyższymi sumami ubezpieczenia;
- wyłączenia odpowiedzialności – to lista zdarzeń i przedmiotów, które nie są chronione ubezpieczeniem, z wyłączeń dowiesz się, w jakich sytuacjach i za co nie otrzymasz odszkodowania czy wsparcia ubezpieczyciela;
- limity odpowiedzialności – niektóre świadczenia, głównie assistance i część ubezpieczenia kosztów leczenia, są realizowane do niższych kwot niż suma ubezpieczenia, limity wskazują również liczbę dni realizacji danej usługi assistance;
- rozszerzenia sportowe – ważne w przypadku wyjazdu w celach sportowych, część bardziej wymagających dyscyplin wymaga wykupienie dodatkowego rozszerzenia.
Gdzie szukać powyższych informacji? Znajdziesz je w ogólnych warunkach ubezpieczenia (OWU). To dokument przygotowywany przez ubezpieczycieli, który zawiera wszystkie najważniejsze informacje o działaniu danego ubezpieczenia.
Trekking lub wspinaczka w górach powyżej określonej przez ubezpieczyciela wysokości wymaga rozszerzenia o sporty ekstremalne, a w najwyższe partie są wyłączone z ochrony. W przypadki Pirenejów nie ma takiego ograniczenia, ponieważ najwyższy szczyt Pirenejów Pico de Aneto ma 3404 m n.p.m., a wymóg zwykle dotyczy aktywności powyżej 3500 m n.p.m. lub nieco większej!
Ile kosztuje ubezpieczenie turystyczne na wyjazd w Pireneje?
Koszty tygodniowego wyjazdu w Pireneje będą liczone w tysiącach złotych. Natomiast cena ubezpieczenia 7-dniowego wyjazdu w góry może zamknąć się w 100 zł! Sprawdźmy przykładowe ceny dla jednej osoby, która zamierza spędzić tydzień po obu stronach granicy francusko-hiszpańskiej. Celem wyjazdu jest uprawianie trekkingu, więc w przypadku Pirenejów wystarczy standardowa polisa – podróżny szuka rozbudowanego pakietu.
Gdzie szukać ubezpieczenia na wyjazd w Pireneje?
Ubezpieczenie w Pireneje znajdziesz szybko i wygodnie z pomocą porównywarki ubezpieczeń turystycznej Mubi. W jednym miejscu zestawisz oferty od różnych ubezpieczycieli. Dzięki temu oszczędzisz czas oraz zwiększysz swoje szanse na zakup tańszej i dobrze dopasowanej polisy do Twoich planów podróży. Oferty ubezpieczeń zostaną dopasowane do wskazanego przez Ciebie celu wyjazdu w Pireneje.
Na Mubi kupisz ubezpieczenie w Pireneje od następujących ubezpieczycieli:
- AXA Partners,
- Colonnade,
- ERGO Hestia,
- ERGO Ubezpieczenia Podróży,
- Generali,
- mtu24.pl,
- Proama,
- SIGNAL IDUNA,
- UNIQA,
- Wiener,
- You Can Drive.
Wszyscy ubezpieczyciele oferują kilka wariantów polisy. Przy każdej propozycji sprawdzisz warunki ochrony i znajdziesz odnośnik do OWU. Dzięki temu spokojnie, bez pośpiechu oraz presji innej osoby, porównasz oferty ubezpieczeń z dowolnego miejsca przez 24 godziny na dobę.
Nie, turyści wybierający się do krajów, w których leżą Pireneje nie muszą kupować ubezpieczenia turystycznego. Jednak jest ono zalecane we Francji i Hiszpani, a w Andorze stanowi jedyną opcję na uniknięcie opłat za ewentualne leczenie – kraj ten nie honoruje EKUZ.
Informacje taką znajdziesz w ogólnych warunkach ubezpieczenia (OWU). Część ubezpieczycieli, zwykle na końcu dokumentu, zamieszcza tabele z listą dyscyplin i ich klasyfikacją ze względu na ryzyko ubezpieczeniowe. Niektóre TU podają tylko rozbudowane definicje sportów ekstremalnych, wysokiego ryzyka czy sportów amatorskich.
Nie można zrezygnować z ubezpieczenia kosztów leczenia na wyjazd w Pireneje, ponieważ jest to podstawa standardowej polisy turystycznej na zagraniczny wyjazd. Jeśli nie chcesz takiej ochrony, a interesuje Cię NNW czy OC w życiu prywatnym, to możesz je dostać w ramach polisy mieszkaniowej lub innego pakietu ubezpieczeń. Natomiast w przypadku krajowego wyjazdu ubezpieczyciele oferują pakiety bez ubezpieczenia kosztów leczenia.
Najtańsza polisa na tygodniowy
wyjazd już od 21 zł*!
*Kalkulacja wykonana w dniu 1.10.2026 roku dla 40-letniego mężczyzny, który jedzie na tygodniowy wyjazd do Włoch. Organizuje wyjazd na własną rękę i będzie podróżował samolotem. Nie posiada chorób przewlekłych i celem jego podróży jest zwiedzanie i wypoczynek. Indywidualna wycena dla Ciebie może się różnić.

Jestem redaktorem, który pisze artykuły związane z ubezpieczeniami komunikacyjnymi i podróżami. W swoich tekstach staram się wyjaśniać trudne i problematyczne zagadnienia związane z rynkiem ubezpieczeń. W poradach turystycznych zależy mi na przedstawieniu ciekawych miejsc w lekki oraz inspirujący sposób z nutką humoru.
Informacje zawarte w treści są aktualne na dzień publikacji


Dołącz do dyskusji