Likwidacja szkody w ASO z OC i AC – czy warto?
Gdy dojdzie do szkody, to jej likwidacja może przebiegać bez udziału właściciela w warsztacie lub ASO. Poszkodowany może także wybrać wariant gotówkowy, czyli kosztorysowy. Na jaką opcję zdecydować się w razie szkody z polisy OC sprawcy? A na jaką w ramach ochrony AC? Jakie są plusy naprawy samochodu w autoryzowanej stacji obsługi?
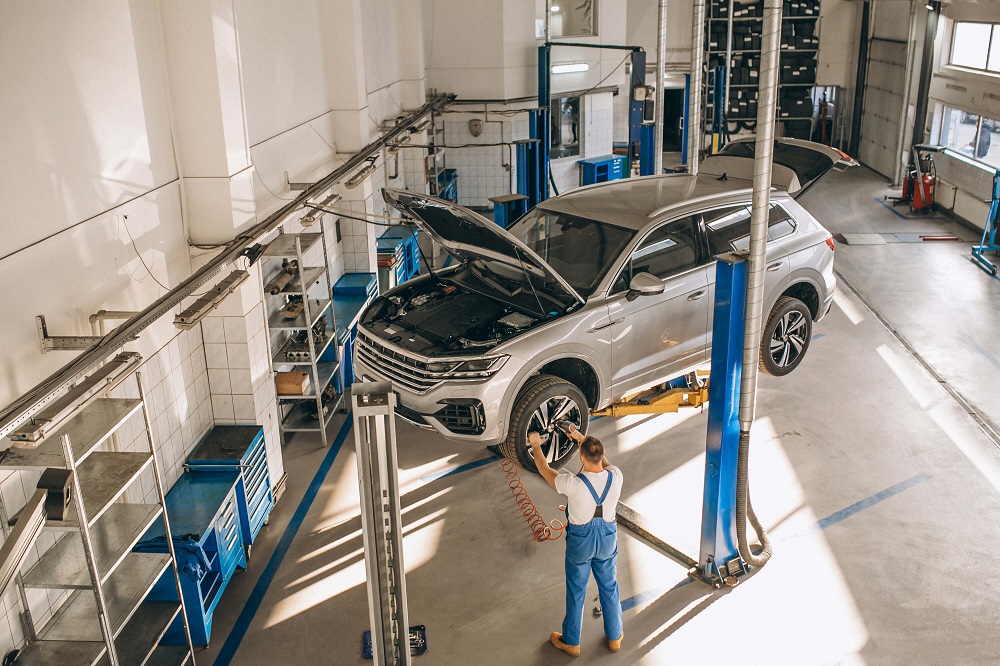
- Poszkodowany ma prawo wybrać sposób likwidacji szkody z polisy OC sprawcy.
- Do wyboru jest wariant kosztorysowy i bezgotówkowy.
- W ubezpieczeniu AC wariant likwidacji szkody wybiera się przed zawarciem umowy.
- Likwidacja szkody w ASO odbywa się przy użyciu oryginalnych części i przez specjalistów od danej marki.
- Główną wadą wariantu ASO w autocasco jest wyższa składka ubezpieczeniowa.
Jaki sposób likwidacji szkody wybrać z OC sprawcy zdarzenia?
Jeśli w wyniku kolizji lub wypadku dojdzie do uszkodzeń pojazdu z winy innego kierowcy, szkoda na mieniu naprawiana jest z polisy OC sprawcy. Poszkodowany może wybrać, w jaki sposób ma przebiegać naprawienie szkody. Wskazuje na to art. 363 § 1 Kodeksu cywilnego:
Naprawienie szkody powinno nastąpić, według wyboru poszkodowanego, bądź przez przywrócenie stanu poprzedniego, bądź przez zapłatę odpowiedniej sumy pieniężnej. Jednakże gdyby przywrócenie stanu poprzedniego było niemożliwe albo gdyby pociągało za sobą dla zobowiązanego nadmierne trudności lub koszty, roszczenie poszkodowanego ogranicza się do świadczenia w pieniądzu.
Poszkodowany może więc wskazać, czy chce otrzymać pieniądze, czy woli przywrócenie stanu poprzedniego. Przywrócenie stanu faktycznego oznacza, że jeśli ktoś serwisował nowy lub kilkuletni samochód w ASO, to ma prawo domagać się naprawy oryginalnymi częściami w autoryzowanym serwisie!
Ubezpieczyciel w przypadku szkody częściowej nie może odmówić naprawy pojazdu w warsztacie. Pieniądze są zawsze wypłacane tylko w przypadku szkody całkowitej. Co ważniejsze, jeśli poszkodowany nie zamierza naprawiać samochodu, to także musi otrzymać odszkodowanie – tak wskazał Sąd Najwyższy. W końcu to on jest poszkodowany i stracił w wypadku spowodowanym przez kogoś innego.
Jak zlikwidować szkodę z OC sprawcy w ASO?
Poszkodowany ma prawo zdecydować o sposobie likwidacji szkody, więc właściciel pojazdu może wymagać:
- przywrócenia stanu pojazdu do tego sprzed zdarzenia (o ile oczywiście jest to fizycznie możliwe) również w autoryzowanym warsztacie (wariant serwisowy),
- rekompensaty finansowej, która zostanie określona na podstawie wartości szkody (wariant kosztorysowy).
Pamiętaj, że celem ubezpieczenia jest naprawienie szkód, a więc powrót do stanu sprzed wypadku lub kolizji, a nie poprawa lub spadek wartości pojazdu. Oznacza to, że jeśli ktoś serwisował samochód czy motocykl w autoryzowanym salonie, to ma pełne prawo na naprawę w ASO z użyciem części oryginalnych.
Janusz kupił 3 lata temu nową Kię Sportage, którą serwisował co roku w autoryzowanym salonie. W tym roku postanowił zmienić ubezpieczyciela i poszukać jak najlepszej oferty na pakiet OC + AC. Do Janusza dotarły informacje o sporach w między autoryzowanymi serwisami a ubezpieczycielami, więc wpisał w wyszukiwarkę hasła “PZU naprawa w ASO”, “ERGO Hestia naprawa w ASO”, “Beesafe naprawa w ASO” i “Warta naprawa w ASO”, by przeczytać więcej na ten temat i dowiedzieć się, czy ta kwestia może wpłynąć na ewentualną naprawę auta w autoryzowanym serwisie.
Czy likwidacja szkody w ASO z AC to dobre rozwiązanie?
Ubezpieczenie autocasco jest dobrowolne, więc jego warunki reguluje ubezpieczyciel w ramach obowiązującego prawa. Zapisane są one w OWU (ogólne warunki ubezpieczenia), które znajdziesz m.in. na stronie internetowej ubezpieczyciela. To tam wymienione są m.in. sposoby likwidacji szkody, jakie może wybrać kierowca, który zdecyduje się na wykupienie polisy. Są to:
- wariant bezgotówkowy – jeśli dojdzie do szkody częściowej (maksymalnie 70% wartości pojazdu w przypadku AC), to samochód trafia do warsztatu lub ASO, gdzie przeprowadzona zostanie naprawa. Kierowcy nie interesuje rozliczenie, ponieważ odbywa się ono pomiędzy serwisem a ubezpieczycielem,
- wariant gotówkowy – tak zwany kosztorysowy, w którym właściciel pojazdu otrzymuje pieniądze na podstawie wyceny przeprowadzonej przez rzeczoznawcę wysłanego przez ubezpieczyciela. W OWU ubezpieczycieli znajdują się informacje o sposobie dokonywania takiej wyceny.
W ramach wariantu bezgotówkowego kierowca przy podpisywaniu umowy ubezpieczenia AC może zdecydować się na naprawę w ASO. Polisa taka będzie droższa, ale dzięki temu zapewni on sobie wymianę uszkodzonych części na te oryginalne. To bardzo dobre rozwiązanie dla właścicieli nowych samochodów, którzy serwisują pojazd w ASO.
W przypadku leasingu samochodu leasingodawca może wymagać wykupienia AC z opcją naprawy w autoryzowanym serwisie!
Co ważne, jeśli właściciel samochodu zdecyduje się na wykupienie ubezpieczenia AC z wariantem naprawy w ASO, to zawsze w razie wystąpienia szkody może wybrać warsztat zewnętrzny lub likwidację szkody gotówkową – w drugą stronę nie można tego zrobić. W przypadku wyboru polisy z wariantem kosztorysowym lub warsztatowym (nie ASO), nie można więc po szkodzie pojechać na naprawę do autoryzowanego serwisu.
Jakie są plusy i minusy naprawy pojazdu w ASO?
Naprawa samochodu w autoryzowanej stacji obsługi ma kilka istotnych plusów, choć najczęściej zwraca się uwagę na jakość obsługi. Przyjrzyjmy się poszczególnym zaletom i pokrótce je omówmy!
- Profesjonalna obsługa – w ASO otrzymasz fachową pomoc mechaników i specjalistów zajmujących się daną marką samochodu. Ponieważ na co dzień autoryzowane serwisy zajmują się naprawą pojazdów konkretnego producenta, to mają one duże doświadczenie, a ich pracownicy znają nietypowe usterki pojawiające się w tych autach.
- Standard serwisu – w ASO panują procedury określone przez producenta pojazdów, stąd znajdują się tam specjalistyczne i najnowsze narzędzia i komputery, które pozwalają na dokładną oraz szczegółową diagnostykę i naprawę.
- Części oryginalne – uszkodzony samochód naprawia się oryginalnymi częściami, które mają sprawdzoną jakość i ich zamontowanie nie obniża wartości pojazdu.
- Rozliczenie pomiędzy ASO a ubezpieczycielem – poszkodowany nie bierze udziału w rozliczeniu. To serwis i ubezpieczyciel załatwiają wszystkie formalności, a właściciel tylko odbiera naprawiony samochód.
Naprawa w ASO ma jedną zasadniczą wadę, która obciąża właściciela ubezpieczonego samochodu. Jaką? Ubezpieczenie AC z wariantem naprawy w ASO jest droższe niż to warsztatowe lub kosztorysowe. Natomiast przy naprawie samochodu z polisy OC sprawcy, część ubezpieczycieli kwestionuje wybór ASO, jako bardzo drogą opcję – wskazuje, że likwidacji szkody można dokonać w tańszym partnerskim serwisie. Taka sytuacja często kończy się sporem z ubezpieczycielem.
Warto dodać, że naprawa starego samochodu w ASO też nie ma większego sensu dla poszkodowanego kierowcy. Ubezpieczyciel przy wycenie uwzględnia amortyzację części i wypłaca tylko określony procent ich wartości z odszkodowania – naprawa więc będzie nieopłacalna.
Co to jest szkoda całkowita?
Szkoda całkowita to uszkodzenia pojazdu tak duże, że ubezpieczyciel uzna, że nie opłaca się go naprawiać, więc likwidacja szkody w ASO jest niemożliwa. Należy pamiętać, że:
- w przypadku ubezpieczenia OC wskazuje się na szkodę całkowitą, gdy koszt naprawy przekracza wartość pojazdu w dniu likwidacji szkody lub naprawa nie jest możliwa z przyczyn technicznych,
- natomiast próg uszkodzeń, w przypadku których wskazuje się na szkodę całkowitą z AC, to najczęściej 70% wartości auta.
Orzeczenie szkody całkowitej może prowadzić do sporu między ubezpieczycielem a poszkodowanym. Więcej informacji i porad na temat tego zagadnienia znajdziesz w naszym artykule: Szkoda całkowita samochodu z OC i AC – sprawdź, co musisz wiedzieć!
FAQ – najczęściej zadawane pytania o naprawę szkody w ASO z OC i AC
Tak, zawsze można to zrobić. Jeśli poszkodowany jest niezadowolony z przyznanego odszkodowania, to może złożyć odwołanie i domagać się podwyższenia kwoty przyznanej przez ubezpieczyciela. Ostatecznym rozwiązaniem jest skierowanie sprawy do sądu.
Wypłata odszkodowania z OC sprawcy powinna nastąpić w ciągu 30 dni od zgłoszenia szkody. W wyjątkowych przypadkach, gdy ustalenie odpowiedzialności wymaga więcej czasu, termin ten może się wydłużyć – maksymalnie do 90 dni lub do momentu zakończenia postępowania sądowego.
Jeśli Twój pojazd zostanie uszkodzony przez innego kierowcę, odszkodowanie wypłaci Ci ubezpieczyciel sprawcy z jego polisy OC. W sytuacji gdy nie będzie on posiadał aktualnego ubezpieczenia lub ucieknie z miejsca zdarzenia, możesz starać się o wypłatę odszkodowania z UFG. W tym celu należy zgłosić szkodę do dowolnego towarzystwa ubezpieczeniowego, które przyjmie Twoje zgłoszenie, a następnie zawiadomi Ubezpieczeniowy Fundusz Gwarancyjny o zaistniałej sytuacji.
- https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19640160093/O/D19640093.pdf
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.

Jestem redaktorem, który pisze artykuły związane z ubezpieczeniami komunikacyjnymi i podróżami. W swoich tekstach staram się wyjaśniać trudne i problematyczne zagadnienia związane z rynkiem ubezpieczeń. W poradach turystycznych zależy mi na przedstawieniu ciekawych miejsc w lekki oraz inspirujący sposób z nutką humoru.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji