Ubezpieczenie OC z datą wsteczną – czy jest możliwe?
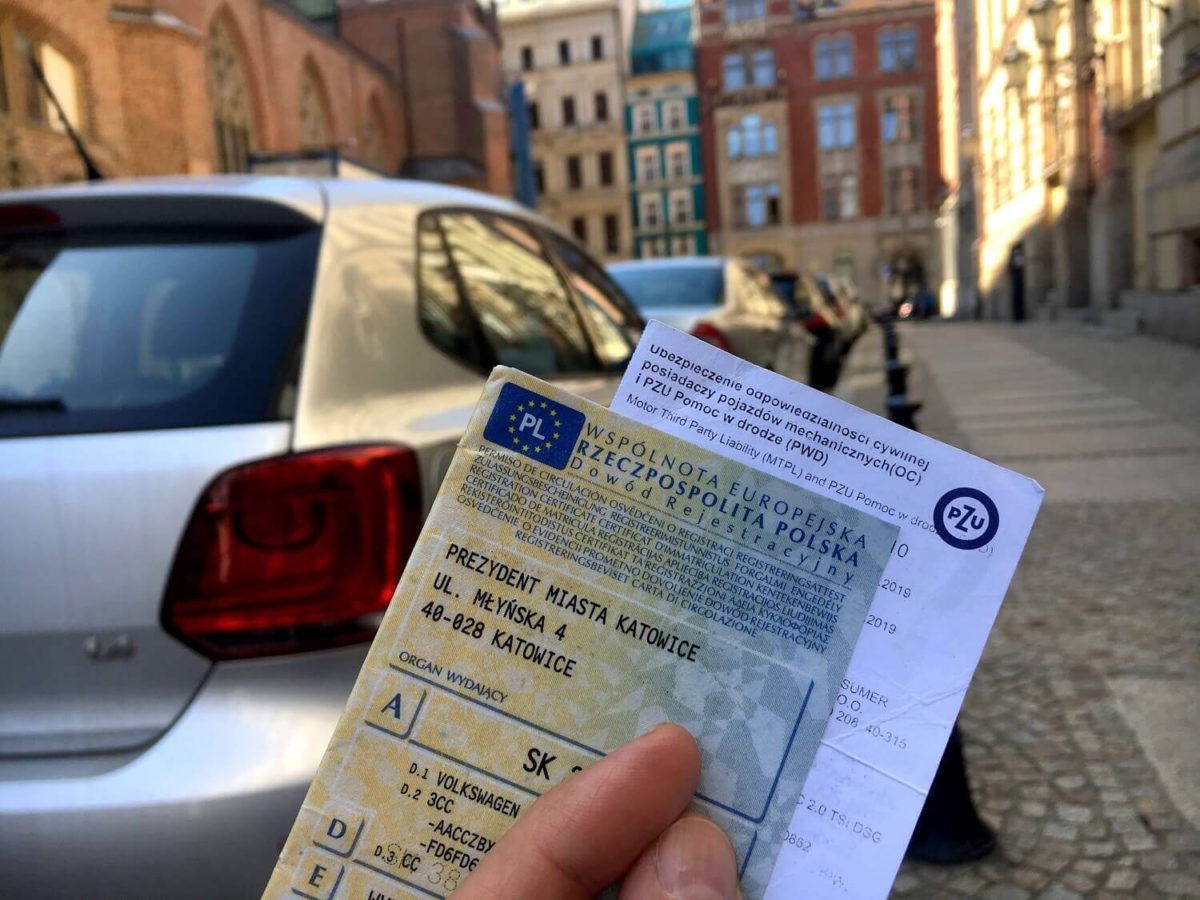
Zakup ubezpieczenia OC samochodu z datą wsteczną nie jest możliwy. Jeśli ciągłość ochrony ubezpieczeniowej została przerwana, żaden ubezpieczyciel nie zaoferuje Ci polisy z datą zawarcia umowy w przeszłości. Jest to konieczne zabezpieczenie stosowane przez firmy ubezpieczeniowe, więc nawet jeśli nie miałeś złych zamiarów i po prostu zapomniałeś o OC, i tak narazisz się na dodatkowe koszty. Jakie? I co zrobić, gdy zauważysz, że Twój samochód nie jest ubezpieczony? Odpowiadamy!

Spis treści:
- Czy można zawrzeć OC z datą wsteczną?
- Do czego służy OC?
- Kiedy OC przedłuża się automatycznie?
- Co grozi za brak OC?
- Kto może skontrolować posiadanie OC?
- Kiedy najczęściej zdarzają się przerwy w OC?
- Co w przypadku umowy OC na 12 miesięcy?
- Co zrobić w razie braku ciągłości OC?
- Jak szybko i korzystnie kupić OC?
- Nie ma możliwości kupienia OC z datą wsteczną. W przypadku wykrycia przerwy w ochronie OC, należy niezwłocznie zawrzeć umowę ubezpieczenia.
- Każdy samochód musi mieć ważne OC. Ubezpieczenie chroni kierowcę przed finansowymi konsekwencjami w razie spowodowania zdarzenia drogowego.
- Umowa OC przedłuża się automatycznie na kolejny rok, chyba że korzystasz z OC po poprzednim właścicielu pojazdu, OC krótkoterminowego lub nie zapłaciłeś wszystkich rat za ubezpieczenie.
- Nawet jeden dzień przerwy w ubezpieczeniu OC grozi dotkliwą karą finansową.
Czy można zawrzeć umowę ubezpieczenia OC z datą wsteczną?
W Polsce nie ma możliwości zawarcia umowy OC samochodu z datą wsteczną. Ubezpieczenie OC jest polisą obowiązkową, ale to sam właściciel pojazdu musi zadbać o to, żeby jego auto zawsze posiadało aktualną ochronę – w przeciwnym razie narazi się na wysokie kary finansowe. A dlaczego niedopuszczalne jest zawarcie umowy OC z wcześniejszą datą niż aktualna?
Z szansy zawarcia umowy OC z datą wsteczną korzystaliby z pewnością kierowcy, którzy w momencie spowodowania wypadku bądź kolizji nie byli objęci ochroną ubezpieczeniową. W ten sposób mogliby przerzucić odpowiedzialność za szkodę na ubezpieczyciela, co byłoby oszustwem ubezpieczeniowym. Sytuacja, w której towarzystwo odpowiadałoby za szkody spowodowane w okresie sprzed faktycznej daty zawarcia umowy, jest więc z punktu widzenia ubezpieczyciela nie do przyjęcia.
W kwestii zakupu OC z datą wsteczną nie można też liczyć na dobroduszność agenta ubezpieczeniowego. Żaden agent nie będzie narażał w ten sposób swojej reputacji. Zwłaszcza w czasach, gdy stosowane są nowoczesne technologie przekazywania danych, co pozwala na łatwe wykrycie nieuczciwego procederu.
Właściciel samochodu osobowego, kierując się źle rozumianą oszczędnością, nie nabył dla swojego pojazdu ubezpieczenia odpowiedzialności cywilnej. Po spowodowaniu wypadku chciał kupić OC, ale w żadnej firmie nie zgodzono się na wpisanie w umowie wcześniejszej daty. Przez to został zobowiązany nie tylko do zapłacenia kary za brak ubezpieczenia pojazdu, ale i do zwrócenia Ubezpieczeniowemu Funduszowi Gwarancyjnemu kwoty odszkodowania, jakie zostało wypłacone osobom przez niego poszkodowanym.
Do czego służy ubezpieczenie OC?
Ubezpieczenie OC to obowiązkowe ubezpieczenie odpowiedzialności cywilnej, które chroni kierowcę przed poniesieniem konsekwencji finansowych w sytuacji spowodowania wypadku lub kolizji. Jeśli spowodujesz zdarzenie drogowe, to właśnie dzięki OC ubezpieczyciel pokryje koszty wypłacenia odszkodowania osobom poszkodowanym. Dzięki temu unikniesz konieczności pokrycia rekompensaty, której wysokość może sięgać nawet kilkuset tysięcy złotych!
Pamiętaj, że nieubezpieczony sprawca zdarzenia drogowego będzie musiał zapłacić nie tylko za szkody materialne, ale także ewentualne koszty leczenia i renty, a nawet zwrócić poszkodowanemu utracone przez niego korzyści (np. w wyniku niezdolności do pracy). Ponadto poszkodowany ma prawo do zadośćuczynienia za doznaną krzywdę i cierpienie fizyczne oraz psychiczne, które również pokrywa z własnej kieszeni sprawca bez OC.
Czy OC przedłuża się automatycznie?
Tak, umowa OC najczęściej przedłuża się automatycznie na kolejny rok po zakończeniu obecnego okresu ochrony. Automatyczne przedłużenie OC to jeden z mechanizmów, które powstały, by pomóc kierowcom w zachowaniu ciągłości ochrony ubezpieczeniowej. Innym jest obowiązek ubezpieczyciela powiadomienia kierowcy o tym fakcie na 14 dni przed końcem trwania umowy.
Są jednak sytuacje, w których nie dojdzie do automatycznego przedłużenia umowy OC:
- gdy korzystasz z OC po poprzednim właścicielu pojazdu,
- gdy nie zapłaciłeś wszystkich rat za ubezpieczenie,
- gdy korzystasz z OC krótkoterminowego.
W sytuacji, gdy ubezpieczenie OC nie odnawia się na następny okres, należy niezwłocznie zawrzeć nową umowę ubezpieczenia, aby ciągłość ochrony ubezpieczeniowej została zachowana.
Jakie są kary za brak OC?
W razie braku OC nawet przez 1 dzień kierowcy grożą wysokie kary finansowe nakładane przez UFG. Stawki kar zależą od rodzaju pojazdu oraz okresu bez OC i zmieniają się co roku. W 2026 roku w przypadku samochodów osobowych najniższa kara wynosi 1920 zł (brak OC do 3 dni), a najwyższa aż 9610 zł (brak OC powyżej 14 dni). Jeszcze więcej zapłacą nieubezpieczeni kierowcy samochodów osobowych, a mniej motocykliści.
Kto może skontrolować posiadanie OC?
To, czy ubezpieczenie samochodu jest ważne, może skontrolować nie tylko Policja i UFG, ale także Straż Graniczna, Inspekcja Transportu Drogowego, organy celne oraz organy zajmujące się rejestracją pojazdów. Jeśli podczas kontroli drogowej okaże się, że Twój pojazd nie ma ubezpieczenia, zostanie on odholowany na parking na Twój koszt. Wówczas możesz się także liczyć z karą nałożoną przez UFG.
Jak uniknąć kary za brak ciągłości OC lub się od niej odwołać? Przeczytasz o tym w artykule: Kara za brak OC 2026 – ile wynosi i jak uniknąć kary z UFG?
Ubezpieczeniowy Fundusz Gwarancyjny korzysta z systemu zwanego wirtualnym policjantem, który wyrywkowo sprawdza bazy pojazdów mechanicznych. Dzięki temu instytucja ta może z łatwością zidentyfikować kierowców, których auta nie posiadają ważnego OC.
Kiedy najczęściej zdarzają się przerwy w OC?
Przerwy w OC wynikają najczęściej z niewiedzy lub zapominalstwa samych kierowców, którzy nie mają świadomości, że ich ubezpieczenie wygasło lub nie zostało automatycznie przedłużone. Według danych UFG, w 2024 roku wykryto ponad 350 000 braków w obowiązkowym ubezpieczeniu pojazdów mechanicznych. Przerwy w OC zdarzają się zatem dość często i zwykle jest to efekt nieznajomości przepisów lub niedopatrzenia. W jakich sytuacjach najczęściej dochodzi do braku polisy?
Najczęstsze przyczyny braku ubezpieczenia OC
- Auto nie jest użytkowane
Wielu kierowców myśli, że skoro auto nie jest użytkowane, nie musi być ubezpieczone. Absolutnie tak nie jest. Nawet jeśli samochód jest niesprawny i przez cały rok stoi w garażu, musi posiadać OC.
- Ubezpieczenie po zbywcy nie odnowiło się automatycznie
Jeśli samochód zostanie sprzedany, polisa przechodzi na nowego właściciela. Jeżeli nabywca zdecyduje się kontynuować tę ochronę, ubezpieczenie wygaśnie z ostatnim dniem okresu, na który zostało zawarte. Polisa nie wznowi się automatycznie.
- Właściciel ma zaległości w spłacie ubezpieczenia
Jeśli właściciel nie opłacił w pełni składki za ubezpieczenie OC, towarzystwo nie wznowi takiej polisy na kolejny rok.
- Właściciel nie dopilnował ciągłości ochrony
Jeśli całoroczna umowa ubezpieczenia jest zawarta na okres od 1 maja, ochrona będzie obowiązywała do 30 kwietnia kolejnego roku. Tymczasem wielu właścicieli myśli, że polisa kończy się w kolejnym roku tego samego dnia, w którym zaczęła się 12 miesięcy wcześniej.
Co się stanie, gdy kierowca zapomni o OC, a ma roczną umowę ubezpieczenia?
W takim przypadku nic się nie stanie, ponieważ umowa ubezpieczenia OC przedłuża się automatycznie. Takie rozwiązanie ma zapobiec właśnie takiej sytuacji, gdy zapominalski właściciel samochodu przegapi termin odnowienia polisy, a informacja od ubezpieczyciela o nowej ofercie do niego nie dotrze.
Oczywiście umowa ubezpieczenia, które zostało automatycznie przedłużone, zostanie zawarta w tym samym towarzystwie ubezpieczeniowym. Dobrą informacją jest to, że ubezpieczony może w każdej chwili z niej zrezygnować, powołując się na art. 28a ustawy o ubezpieczeniach obowiązkowych. W takiej sytuacji będzie musiał zapłacić tylko za okres wykorzystanej ochrony proporcjonalnie do ceny polisy.
Dodatkowym rozwiązaniem dla zapominalskiego kierowcy jest skorzystanie z porównywarki ubezpieczeń, jeśli nie będzie on zadowolony z przedłużenia polisy i wysokości składki.
Pan Ambroży zawsze o wszystkim pamięta. Jednak w ostatnim czasie problemy ze zdrowiem sprawiły, że całkowicie zapomniał o ubezpieczeniu swojego auta. Nie dość, że nim nie jeździł, to większość czasu głowę zaprzątał mu powrót do zdrowia. Na szczęście się udało! Uradowany pan Ambroży poszedł sprawdzić pocztę. A tam list od ubezpieczyciela, co przypominało mu, że niedługo kończy mu się OC. Zaniepokojony odkryciem otworzył kopertę. Znajdowała się w nim nowa umowa ubezpieczenia OC. Pan Ambroży zobaczył wysokość nowej składki i zdecydowanie mu się nie spodobała. Na szczęście pan Ambroży był rezolutny. Włączył komputer, wszedł na stronę porównywarki ubezpieczeń i już po paru minutach miał listę tańszych ofert!
Jak uniknąć kary za brak ubezpieczenia OC?
Rozwiązanie jest jedno – należy jak najszybciej zawrzeć nową umowę OC. W tym celu możesz skontaktować się z agentem ubezpieczeniowym, bezpośrednio z towarzystwem, czy też skorzystać z darmowej porównywarki OC w internecie.
Porównywarka ubezpieczeń OC + AC to świetne rozwiązanie dla właścicieli samochodów, którzy w ostatniej chwili szukają polisy. Dlaczego? Dzięki niej:
- w ciągu kilku minut otrzymasz wiele ofert ubezpieczeń,
- możesz skorzystać z niej z domu i dowolnego miejsca, nawet podczas plażowania (oczywiście, jeśli jest tam dostęp do internetu),
- otrzymasz najlepsze oferty sprofilowane do Twoich danych,
- wypełnienie intuicyjnego formularza zajmuje kilka minut,
- po otrzymaniu ofert ubezpieczeń możesz na spokojnie przejrzeć je i wybrać opcję samego OC lub pakietu z dodatkowym AC, NNW czy assistance,
- nie musisz przejmować się dniami wolnymi i świętami – porównywarka działa 24/7,
- ubezpieczyciele oferują zniżki za zakup polisy online.
Znalezienie polisy OC przez internet jest o wiele tańsze, niż płacenie kar za brak tego obowiązkowego ubezpieczenia. Skalkuluj to sobie!
Jak szybko i korzystnie kupić OC?
Ubezpieczenie OC szybko i korzystnie kupisz za pomocą internetowego kalkulatora OC i AC Mubi. Wystarczy, że w formularzu uzupełnisz dane dotyczące pojazdu i właścicieli. Porównywarka w kilkadziesiąt sekund przygotuje dla Ciebie oferty od kilkunastu towarzystw, które możesz ze sobą porównać. Masz możliwość wybrania samego OC oraz pakietu ubezpieczeń składającego się z AC, NNW, assistance czy ubezpieczenia szyb. Jeśli zdecydujesz się na zakup polisy, wszystkie dokumenty otrzymasz na maila. Płatności dokonasz za pośrednictwem internetowego przelewu.
Pamiętaj, że jeśli odkryjesz, że Twój samochód nie posiada ważnego OC, liczy się każda chwila! Kup ubezpieczenie jak najszybciej, bo mimo, że nie będziesz miał możliwości zawarcia polisy z datą wsteczną, to dzięki szybkiej reakcji zmniejszysz swoją przerwę w ochronie i być może załapiesz się na niższą karę od UFG.
Ile zapłacisz za ubezpieczenie na Mubi?
Najtańsze OC kupione w sierpniu 2026 roku za pośrednictwem porównywarki Mubi wyniosło zaledwie 120 zł! Czy Ty też możesz liczyć na taką składkę? Pamiętaj, że ceny OC są ustalane indywidualnie – zależą m.in. od cech kierowcy i jego historii ubezpieczenia, dlatego każdy może otrzymać inną wycenę.
Przykładowym cenom polisy przyjrzymy się, sprawdzając je dla 33-letniego Macieja, który jest właścicielem auta marki Renault Fluence z 2015 roku. Samochód posiada silnik benzynowy o pojemności 1,6 l. Jego stan licznika to 120 tys. km. Maciej planuje przejechać swoim autem do 10 tys. km w ciągu roku. Mieszkaniec Olsztyna posiada prawo jazdy od 14 lat i ma ponad 10-letnią, bezszkodową historię OC i AC.
FAQ – najczęściej zadawane pytania o OC z datą wsteczną
Tak, jest to możliwe. Jednakże nie jest to ani wymagane, ani opłacalne. Taka sytuacja ma zazwyczaj miejsce, jeśli zawrzesz nową umowę OC z innym towarzystwem, nie wypowiadając poprzedniej. W takim przypadku obie polisy są ważne i obie firmy mogą domagać się zapłaty składki. Pamiętaj, że posiadając dwa ubezpieczenia OC, nie otrzymujesz podwójnej ochrony ani podwójnego odszkodowania.
Aby sprawdzić, czy Twój samochód ma aktualne OC, odwiedź stronę www.ufg.pl i wybierz zakładkę „Sprawdź OC dla pojazdu”. Wprowadź numer rejestracyjny lub VIN, a system wyświetli informacje o ważności polisy na wskazany dzień. Korzystanie z usługi jest bezpłatne i dostępne dla każdego.
Po zezłomowaniu auta polisa OC, która była przypisana do tego pojazdu, przestaje obowiązywać. Właściciel ma prawo do zwrotu niewykorzystanej części składki ubezpieczeniowej za okres od daty zezłomowania do końca trwania polisy. Aby to uzyskać, należy zgłosić fakt zezłomowania pojazdu ubezpieczycielowi i wyrejestrować samochód w urzędzie komunikacji.
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20031241152/U/D20031152Lj.pdf
Najtańsze ubezpieczenie na Mubi
w sierpniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 26.08.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 43-letniego mężczyznę. Indywidualna wycena dla Ciebie może się różnić.
Informacje zawarte w treści są aktualne na dzień publikacji

Dołącz do dyskusji