Odnalezienie skradzionego auta – co z odszkodowaniem z AC?
W Polsce każdego roku dochodzi do kradzieży kilku tysięcy pojazdów, których właściciele mogą chronić się przed skutkami takich zdarzeń za pomocą ubezpieczenia AC. Problem może się pojawić, jeśli już po wypłacie zadośćuczynienia, utracony samochód się odnajdzie. Zwykle w takiej sytuacji nie trzeba jednak zwracać ubezpieczycielowi pieniędzy. Sprawdź, jakie są prawa właścicieli pojazdów i co mówią na ten temat przepisy.
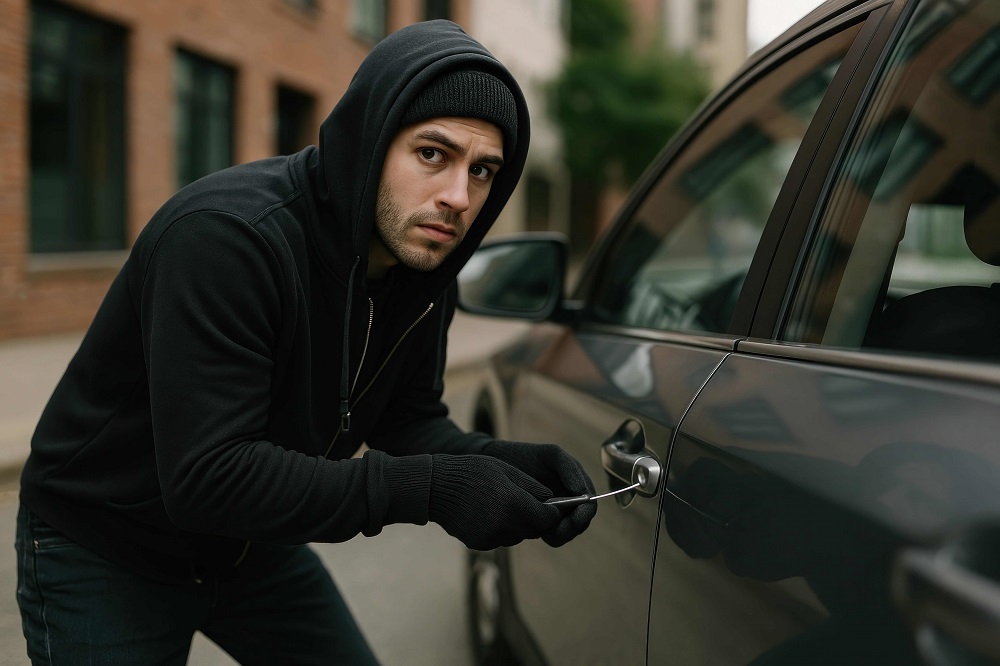
- W Polsce z powodu kradzieży jest rocznie wyrejestrowywanych blisko 5 tys. samochodów.
- Po kradzieży samochodu można uzyskać odszkodowanie z ubezpieczenia AC lub AC mini.
- Aby uzyskać odszkodowanie po kradzieży auta, należy przenieść własność skradzionego pojazdu na ubezpieczyciela.
- Dzięki przeniesieniu własności, w razie odnalezienia się auta, ubezpieczony nie będzie musiał zwracać odszkodowania.
- Ubezpieczyciel nie może zażądać zwrotu odszkodowania, ale obydwie strony mogą się na to umówić na wspólnie uzgodnionych warunkach.
- Jeśli samochód odnajdzie się przed wypłatą odszkodowania, wraca on do ubezpieczonego, który nie otrzyma rekompensaty.
Kradzieże samochodów to w dzisiejszych czasach już nie problem? Nieprawda! Owszem, skala tego rodzaju przestępstw jest już znacznie mniejsza niż przed laty, a liczba skradzionych pojazdów co roku spada, ale takie sytuacje nadal mają miejsce. Zgodnie z danymi zawartymi w artykule o najczęściej kradzionych samochodach w Polsce, w samym zeszłym roku w bazie CEPIK-u odnotowano 4751 samochodów wyrejestrowanych z powodu kradzieży.
Do zdecydowanej większości kradzieży samochodów w 2025 roku doszło na Mazowszu, a 25% z nich miało miejsce w samej Warszawie. „Najpopularniejszą” wśród złodziei marką okazała się Toyota.
Co robić po kradzieży samochodu?
Jeśli zabezpieczyłeś się przed kradzieżą, wykupując dodatkowe ubezpieczenie AC, będziesz mógł liczyć na odszkodowanie po zgłoszeniu zdarzenia. W takiej sytuacji powinieneś przede wszystkim:
- zgłosić kradzież na policję i uzyskać protokół z przyjęcia zgłoszenia,
- zgłosić szkodę ubezpieczycielowi we wskazanym przez niego terminie i w odpowiedni sposób,
- wyrejestrować samochód,
- czekać na wypłatę odszkodowania.
Wysokość odszkodowania za kradzież samochodu zostanie ustalona na podstawie wartości pojazdu z dnia zdarzenia, chyba że w polisie znalazł się zapis o stałej sumie ubezpieczenia ustalonej na dzień zawarcia umowy. Kwotę należną od ubezpieczyciela mogą również pomniejszać inne zapisy w umowie, np. dotyczące udziału własnego ubezpieczonego.
Co z ubezpieczeniem AC po odnalezieniu skradzionego auta?
Jeśli skradzione auto odnajdzie się po wypłacie odszkodowania z tytułu AC, ubezpieczony nie będzie musiał oddawać otrzymanej kwoty. Wynika to zwykle wprost z przepisów OWU (Ogólne Warunki Ubezpieczenia). Rozważmy przykładową sytuację.
Marek stracił właśnie w wyniku kradzieży swoje BMW. Na szczęście samochód był ubezpieczony – jego właściciel wykupił polisę z pełnym AC obejmującym również szkody kradzieżowe. Marek zgłosił zdarzenie na policję, która wszczęła śledztwo, a następnie, po zgłoszeniu kradzieży do swojego ubezpieczyciela, otrzymał od niego odszkodowanie w wysokości 50 000 zł. Ponieważ auto było mu potrzebne do codziennych dojazdów do pracy, Marek nie zwlekał i za uzyskane pieniądze od razu kupił nowy samochód. Miesiąc później otrzymał wiadomość od policji, że jego BMW zostało odnalezione w nienaruszonym stanie.
W takim przypadku, jak opisany powyżej, rodzi się problem. Właściciel skradzionego pojazdu, który w teorii powinien się cieszyć z odzyskanego mienia, może się bowiem znaleźć w sytuacji, w której ubezpieczyciel zażąda od niego zwrotu wypłaconego odszkodowania – jak to jednak zrobić, skoro pieniądze zostały już wydane? Na szczęście rozwiązanie jest proste i wynika z zasad postępowania w razie kradzieży auta, które są zapisane w Ogólnych Warunkach Ubezpieczenia (OWU).
Zgodnie z nimi, ubezpieczony nie tylko musi zgłosić kradzież na policję i poinformować o niej ubezpieczyciela, ale również przenieść własność skradzionego auta na firmę ubezpieczeniową. W ten właśnie sposób towarzystwa zabezpieczają się na wypadek, gdyby skradziony pojazd został znaleziony, a odzyskanie wypłaconego klientowi odszkodowania okazało się niemożliwe. Jest to oczywiście rozwiązanie korzystne również dla samych kierowców, którzy nie znajdą się nagle w sytuacji, w której będą musieli zwrócić ubezpieczycielowi dużą kwotę pieniędzy.
Przy przeniesieniu własności skradzionego samochodu, jego właściciel musi dostarczyć ubezpieczycielowi m.in. dowód własności i dokumenty potwierdzające pochodzenie auta (które umożliwią jego identyfikację), dowód rejestracyjny (lub wtórnik) i kartę pojazdu (jeśli została wydana), oraz kluczyki i inne urządzenia sterujące (chyba, że je utracono).
Przeniesienie własności skradzionego auta na ubezpieczyciela – czy jest obowiązkowe?
Co istotne, ubezpieczyciel może uzależnić wypłatę odszkodowania z AC od przeniesienia własności skradzionego pojazdu. Poniżej podajemy przykład zaczerpnięty z OWU firmy Generali, ale warto pamiętać, że zapisy tego rodzaju, choć występują we wszystkich dokumentach ubezpieczenia AC, w innych towarzystwach mogą się nieco różnić.
Generali uzależnia wypłatę Odszkodowania za szkodę w postaci Kradzieży Pojazdu od przeniesienia praw własności tego Pojazdu na Generali, dostarczenia zaświadczenia o powiadomieniu policji o Kradzieży Pojazdu oraz decyzji o wyrejestrowaniu Pojazdu.
Czy ubezpieczyciel może zażądać zwrotu odszkodowania po znalezieniu samochodu?
Tak, ale tylko jeśli obydwie strony umowy ubezpieczenia zgodzą się na takie rozwiązanie. O ile przeniesienie własności samochodu na ubezpieczyciela jest standardem przy ubezpieczeniu AC od kradzieży, to jeszcze nie musi oznaczać, że właściciel takiego pojazdu nie ma szans na odzyskanie auta, jeśli zostanie ono odnalezione. Przykładowo, w Przewodniku po ubezpieczeniu „Mój samochód” Allianz czytamy:
Po odzyskaniu ubezpieczonego pojazdu po kradzieży i wypłacie odszkodowania, możemy z powrotem przenieść na Ubezpieczonego jego własność – wspólnie ustalimy warunki tego przeniesienia po zwrocie przez Ubezpieczonego wypłaconego odszkodowania.
Ważne jest podkreślenie tego, że odzyskanie własności skradzionego samochodu po wypłacie odszkodowania to jedynie możliwość, a nie obowiązek ubezpieczonego. Innymi słowy, ubezpieczyciel nie może zażądać od swojego klienta zwrotu wypłaconego mu odszkodowania w razie znalezienia samochodu. Może do tego dojść, ale obydwie strony muszą wyrazić na takie rozwiązanie zgodę i umówić się, co do jego warunków.
Jedyna sytuacja, w której zwrot odszkodowania z AC będzie obowiązkowy, to taka, w której zostało ono wypłacone ubezpieczonemu bez przeniesienia przez niego własności skradzionego pojazdu na ubezpieczyciela. Wówczas wypłacona rekompensata podlega zwrotowi w całości, jeśli samochód odnajdzie się nieuszkodzony, lub w odpowiedniej części, jeśli nastąpiło uszkodzenie, za które ubezpieczyciel jest zobowiązany do wypłaty zadośćuczynienia.
Co jeśli samochód zostanie odnaleziony przed wypłatą odszkodowania?
W takiej sytuacji ubezpieczonemu nie będzie się należeć odszkodowanie z tytułu kradzieży pojazdu. Pojazd nie przejdzie wówczas na własność ubezpieczyciela, lecz wróci do właściciela, więc sprawa będzie zamknięta. Mówi o tym m.in. OWU firmy UNIQA.
Jeśli odzyskano pojazd po kradzieży, ale przed dokonaniem wypłaty odszkodowania, odszkodowanie za kradzież pojazdu będzie nienależne.
Czy jednak w takiej sytuacji ubezpieczony zawsze zostanie z niczym (poza odzyskanym samochodem)? Otóż niekoniecznie! Jeśli bowiem auto wróci do niego uszkodzone, a jego ubezpieczenie będzie gwarantować mu pokrycie kosztów naprawy tego rodzaju szkód, to rzecz jasna otrzyma należną mu z tego tytułu kwotę. Wysokość odszkodowania zostanie wówczas obliczona w zgodzie z zasadami likwidacji szkód częściowych lub całkowitych w danej firmie.
Ile kosztuje ubezpieczenie AC po kradzieży samochodu?
AC chroniące na wypadek kradzieży pojazdu może kosztować nawet poniżej 1000 zł. Utrata auta w wyniku kradzieży to bardzo bolesny cios dla jego właściciela, zwłaszcza pod względem finansowym. Odszkodowanie uzyskane w ramach ubezpieczenia samochodu od kradzieży będzie ogromnym wsparciem, umożliwiając np. zakup nowego pojazdu o zbliżonych parametrach bez zadłużania się kredytami. Warto zatem pomyśleć o takiej ochronie, tym bardziej, że jej koszty wcale nie muszą być wysokie.
Dla przykładu sprawdziliśmy, ile za ubezpieczenie AC obejmujące kradzież pojazdu zapłaci 43-letni kierowca z Białegostoku, który jest właścicielem 7-letniej Skody Octavii (benzyna, 1498 cm3). Auto jest parkowane we wspólnym garażu w bloku, a jego właściciel ma prawo jazdy od ponad 15 lat i bezszkodową historię ubezpieczenia. W tabeli prezentujemy najtańsze oferty ubezpieczenia z autocasco obejmującym szkody kradzieżowe przedstawione przez poszczególne firmy.
Pełne ubezpieczenie autocasco to zazwyczaj spory wydatek i wielu kierowców rezygnuje z tego rodzaju ubezpieczenia właśnie z uwagi na jego cenę. W takiej sytuacji warto pomyśleć o innej opcji, jaką jest AC mini, czyli wersja autocasco o mniejszym zakresie ochrony, który może się różnić w zależności od towarzystwa. Zwykle kierowcy mają możliwość wykupienia ochrony obejmującej np. tylko szkody spowodowane przez żywioły, szkodę całkowitą lub kradzież. Tego rodzaju polisa jest znacznie tańsza, a może być bardzo przydatna, jeśli nie chcesz kupować pełnego AC, a zależy Ci na ubezpieczeniu jedynie na wypadek konkretnego rodzaju zdarzeń.

FAQ – najczęściej zadawane pytania o odszkodowanie z AC po znalezieniu skradzionego samochodu
Tak, jeśli polisa zawiera zdarzenia polegające na kradzieży samochodu w zakresie ochrony. W przypadku pełnego AC kierowcy zawsze mogą liczyć na odszkodowanie w przypadku szkód częściowych, całkowitych i kradzieży. Z kolei w przypadku AC mini, ochrona może obejmować tylko wybrane rodzaje szkód, np. kradzież lub żywioły – zależy to od warunków ochrony i decyzji ubezpieczonego.
Nie. Po kradzieży samochodu ubezpieczony ma obowiązek przenieść jego własność na ubezpieczyciela. W związku z tym, w razie znalezienia pojazdu będzie on stanowić własność towarzystwa, które może oddać auto ubezpieczonemu po zwrocie przez niego odszkodowania, ale tylko wtedy, gdy obydwie strony się na to zgodzą. Zwrot odszkodowania w całości będzie obowiązkowy wyłącznie w sytuacji, gdy kierowca po kradzieży samochodu nie przeniósł jego własności na ubezpieczyciela.
Ubezpieczyciel może odmówić wypłaty odszkodowania z AC po kradzieży samochodu, jeśli zajdzie jedna z okoliczności wyłączających jego odpowiedzialność, które są opisane w OWU. Zaliczają się do nich m.in. rażące niedbalstwo kierowcy, niepoinformowanie ubezpieczyciela o okolicznościach istotnych dla zdarzenia, czy niedotrzymanie terminów zgłoszenia szkody i innych obowiązków wynikających z umowy ubezpieczenia.
- https://mubi.pl/dokumenty/OWU-allianz-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-generali-od-13.02.2026.pdf
- https://mubi.pl/dokumenty/owu-uniqa-od-19.06.2026.pdf
Najtańsze ubezpieczenie na Mubi
w październiku to 128 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 5.10.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 141000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Zielonej Górze przez 47-letniego mężczyznę. Indywidualna wycena dla Ciebie może się różnić.
Ekspert i doradca w dziedzinie ubezpieczeń oraz autor ponad 100 poradników dotyczących polis komunikacyjnych i turystycznych. W swoich tekstach zwraca uwagę na trudne zagadnienia ubezpieczeniowe, aby przedstawiając je w zrozumiały sposób, ustrzec klienta przed niepotrzebnymi wydatkami i ułatwić mu dopasowanie rodzaju ochrony do indywidualnych potrzeb.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji