Sprzedaż i kupno uszkodzonego samochodu – zasady, umowa, ubezpieczenie
Na portalach z ogłoszeniami znaleźć można wiele ofert uszkodzonych samochodów. Kupno lekko uszkodzonego auta może być świetną okazją, ale zawsze przed podpisaniem umowy warto ocenić stan techniczny pojazdu i koszty jego naprawy. Czy zakup takiego auta to dobry pomysł? O czym powinien pamiętać sprzedający i kupujący przed podjęciem decyzji o zbyciu lub nabyciu auta z wadami? Co w takim przypadku dzieje się z ubezpieczeniem OC? Odpowiadamy!
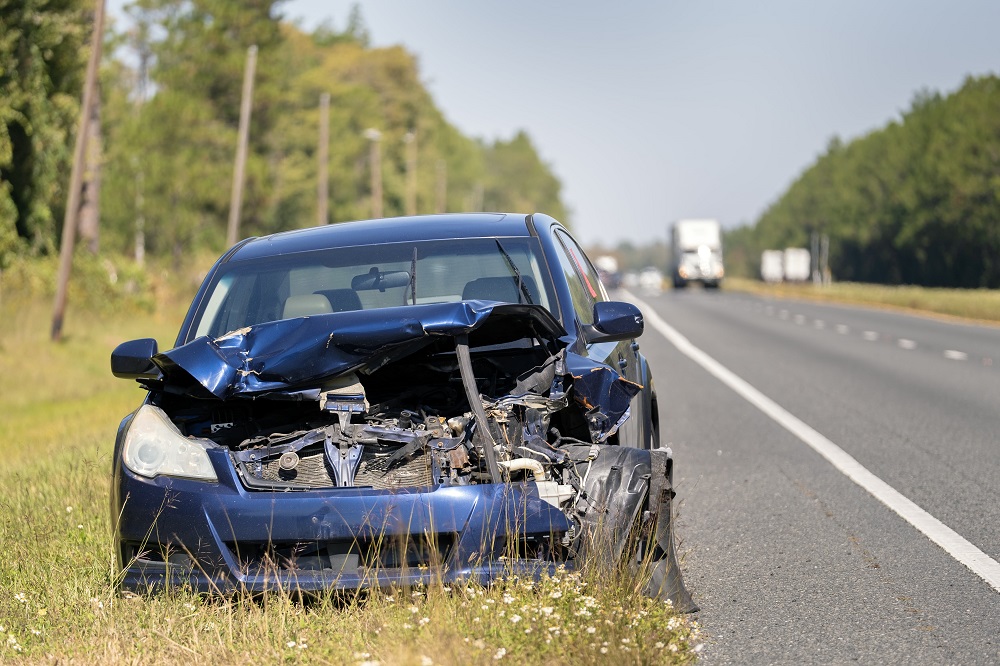
- Lekko uszkodzony samochód można sprzedać, żeby nabywca je naprawił, a auto z większymi usterkami zbyć na części.
- Przed zakupem uszkodzonego auta warto ocenić jego stan techniczny i potencjalne koszty naprawy.
- Należy unikać zakupu pojazdów z uszkodzeniami konstrukcyjnymi i aut popowodziowych.
- Ubezpieczenie OC przechodzi na nowego właściciela po przeniesieniu praw własności.
- W umowie kupna-sprzedaży należy podać wszystkie znane szkodzenia.
- Po kupnie uszkodzonego pojazdu należy go zarejestrować w ciągu 30 dni.
Czy sprzedaż uszkodzonego auta to dobry pomysł?
Sprzedaż uszkodzonego auta to dobre rozwiązanie dla właściciela, który z jednej strony nie chce inwestować środków w jego naprawę, ale z drugiej nie ma zamiaru od razu utylizować go w punkcie złomowania. Wystawienie oferty zbycia takiego samochodu to lepsza opcja, bo właściciel może liczyć na pieniądze ze sprzedaży, nawet jeśli auto nie jest w najlepszym stanie. Oczywiście wszystko zależy od tego, jaki jest rozmiar i powód uszkodzeń.
W tym artykule skupiamy się oczywiście na uczciwej sprzedaży uszkodzonego samochodu, a nie zbyciu pojazdu z wadami ukrytymi lub próbach oszustwa. Niestety, nie brakuje ofert normalnych sprzedaży aut po poważnych wypadkach lub mocno wyeksploatowanych, które zazwyczaj nadają się jedynie na części bądź złomowanie. Zdarzają się też stare, mocno uszkodzone modele, mające jednak wartość kolekcjonerską, która może podnieść ich cenę.
Większość ofert sprzedaży uszkodzonych pojazdów dotyczy natomiast aut z niewielkimi wadami, w przypadku których zbycie nie powinno stanowić problemu. O ile oczywiście w ogłoszeniu, a następnie w umowie kupna-sprzedaży, znajdą się szczegółowe informacje na ich temat. Należy również pamiętać, że uszkodzenia wpływają na wartość pojazdu, więc jego cena będzie automatycznie niższa niż auta bez usterek.
Ubezpieczyciel może pomóc w zbyciu pojazdu po szkodzie całkowitej, o czym przeczytasz więcej w naszym poradniku: Przejęcie wraku samochodu przez ubezpieczyciela.
Czy warto kupić uszkodzony samochód?
Jeśli wystawienie na sprzedaż uszkodzonego samochodu w wielu przypadkach ma sens, to również jego zakup w określonych sytuacjach warto rozważyć. Oczywiście należy zrobić to z głową i nie rzucać się na pierwszą lepszą okazję, tylko dlatego, że jest promocyjna. Co w takim razie jest ważne przy zakupie uszkodzonego auta?
Przede wszystkim należy zwrócić uwagę na rodzaj uszkodzeń i koszt naprawy. Wiele usterek można szybko i prosto usunąć, ale niektóre mogą być bardzo kosztowne – choćby te związane z silnikiem i układem napędowym. Natomiast z pewnością należy unikać aut popowodziowych lub z poważnymi uszkodzeniami, które zagrażają bezpieczeństwu jazdy – np. uszkodzona podłużnica czy zniekształcona bryła pojazdu po mocnym zderzeniu.
Warto z kolei rozważyć kupno samochodu np. z:
- uszkodzoną czy zarysowaną karoserią,
- uszkodzonymi zderzakami czy błotnikami,
- wgniecionymi drzwiami bocznymi,
- rozbitymi reflektorami czy szybami.
Wymiana przedniej szyby nie jest raczej skomplikowana i droga. Również zrobienie blacharki czy wymiana zderzaków nie będzie większym problemem.
Samochód osobowy można wycofać z ruchu na okres od 3 do 12 miesięcy w celu jego naprawy w związku z uszkodzeniem zasadniczych elementów nośnych konstrukcji.
Jak sprzedać uszkodzone auto?
Właściciel uszkodzonego samochodu sprzedaje go na tych samych zasadach, co sprawne auto. Oznacza to, że potwierdzeniem przeniesienia praw własności jest umowa kupna-sprzedaży. Dokument sprzedaży uszkodzonego auta powinien zawierać standardowe dane, a więc:
- miejsce i datę zawarcia umowy,
- dane stron,
- informacje o przedmiocie umowy,
- wartość transakcji,
- podpisy stron,
- wymienioną listę uszkodzeń,
- oświadczenie o braku dodatkowych wad fizycznych i prawnych.
Z perspektywy sprzedającego szczególnie istotne jest wskazanie wszystkich znanych sobie uszkodzeń i usterek. Dzięki temu zwiększy on szanse, że kupujący nie zgłosi się z rękojmią z powodu wykrycia uszkodzeń, które nie zostały zadeklarowane w umowie.
Celowe zaniżenie wartości pojazdu przy jego sprzedaży może skutkować interwencją Urzędu Skarbowego, który zażąda wyjaśnień w tej kwestii.
Co dzieje się z ubezpieczeniem OC przy przeniesieniu prawa własności uszkodzonego auta?
Zgodnie z przepisami ustawy o ubezpieczeniach obowiązkowych, polisa OC po przeniesieniu praw własności przechodzi na nowego właściciela. Nie ma znaczenie stan techniczny pojazdu – auto może być uszkodzone lub w idealnej kondycji. Od tej pory obowiązek ubezpieczeniowy spoczywa na nabywcy. Co to oznacza w praktyce?
Zależnie od własnej decyzji, nowy nabywca pojazdu może albo zachować polisę OC poprzedniego właściciela i wykorzystać ją do końca okresu ubezpieczenia, albo wypowiedzieć umowę wcześniej i od razu wykupić nowe OC na siebie. Ta druga opcja może być korzystniejsza, jeśli poprzedni ubezpieczyciel zdecyduje się na rekalkulację składki i zażąda od nowego właściciela dopłaty do składki.
Jeśli natomiast kupiony uszkodzony samochód nie ma ubezpieczenia OC po poprzednim właścicielu, to nabywca pojazdu musi go ubezpieczyć w dniu podpisania umowy kupna-sprzedaży. Należy pamiętać, że brak obowiązkowego ubezpieczenia posiadaczy pojazdów mechanicznych jest karany przez UFG, a w 2026 roku już dzień przerwy w ochronie może kosztować kierowcę 1920 zł grzywny.
Po zakupie samochodu ze szkodą istotną nabywca może go czasowo wyrejestrować na czas naprawy, co uprawnia go do obniżenia składki nie mniej niż o 95% po uwzględnieniu przysługujących mu zniżek.
W przeciwieństwie do obowiązkowej polisy OC, ubezpieczenia dobrowolne nie przechodzą automatycznie na nowego właściciela po sprzedaży pojazdu. Umowy NNW i assistance zawsze wygasają. W przypadku ubezpieczenia AC nowy właściciel może zgłosić się do ubezpieczyciela z pytaniem o możliwość przeniesienia umowy autocasco na niego – część towarzystw dopuszcza takie rozwiązanie.
Na co zwrócić uwagę przy kupnie uszkodzonego samochodu?
Kupno uszkodzonego samochodu zawsze wiąże się z jakiś ryzykiem. Dlatego przed podpisaniem umowy warto zwrócić uwagę na kilka istotnych kwestii związanych ze stanem auta. Przed pojęciem decyzji o podpisaniu umowy kupna-sprzedaży należy m.in.:
- sprawdzić historię pojazdu – publiczna usługa Historia Pojazdu zbiera informacje o szkodzie istotnej (dane gromadzone od 1 marca 2020 roku), natomiast prywatne serwisy (np. Vinstory, autoDNA) oferują raporty z większą liczbą informacji o ewentualnych uszkodzeniach pojazdu sprzed lat,
- skorzystać z pomocy specjalisty – mechanik nie tylko fachowo oceni stan techniczny pojazdu i możliwość naprawy, ale również posiada specjalistyczny sprzęt do diagnostyki,
- oszacować koszt naprawy – dobra cena uszkodzonego pojazdu może okazać się pułapką, gdy koszty naprawy będą bardzo wysokie, dlatego koniecznie należy sprawdzić, jak drogie będzie naprawienie samochodu.
Po zakupie uszkodzonego samochodu od osoby prywatnej należy zapłacić podatek PCC, którego wysokość wynosi 2% wartości rynkowej auta. W przypadku zakupu pojazdu od przedsiębiorcy (np. komis, warsztat) nie trzeba płacić tego podatku, ponieważ umowa opodatkowana jest VAT.
Z podatku PCC zwolnione są również transakcje poniżej 1000 zł. Nie trzeba go także płacić, gdy przedmiotem sprzedaży jest pojazd znajdujący się za granicą, o ile umowa zostanie zawarta za granicą lub kupujący nie ma miejsca zamieszkania lub siedziby w Polsce.
Jak zarejestrować uszkodzone auto?
Nowy właściciel uszkodzonego samochodu ma 30 dni na jego rejestrację. Brak spełnienia obowiązku zagrożony jest karą finansową w wysokości 500 lub 1000 zł w zależności od długości opóźnienia.
Do przerejestrowania pojazdu potrzebne będą:
- wniosek o rejestrację,
- dowód rejestracyjny,
- dowód własności pojazdu (np. umowa kupna-sprzedaży),
- dotychczasowe tablice rejestracyjne,
- potwierdzenie wniesienia opłat,
- zaświadczenie o pozytywnym wyniku badania technicznego (jeśli nie ma wpisu w dowodzie rejestracyjnym).
W przypadku sprowadzenia uszkodzonego samochodu z zagranicy konieczne będą także:
- dokumenty dotyczące akcyzy (potwierdzenie opłacenia lub braku obowiązku),
- tłumaczenie dokumentów,
- dowód odprawy celnej (dla pojazdów spoza UE).
Jeśli uszkodzenia samochodu są poważne i nie ma ważnego badania technicznego, to można zarejestrować go czasowo na 30 dni i w tym czasie przeprowadzić naprawę.
FAQ – najczęściej zadawane pytania o sprzedaż i kupno uszkodzonego samochodu
Nie zaleca się kupowania samochodów, które mają poważne uszkodzenia konstrukcyjne, w tym ramy, podłogi, podłużnic lub słupków dachowych. Zdecydowanie odradza się również auta popowodziowe. Wątpliwości powinny budzić również nowoczesne auta z problemami z elektroniką.
Wgniecenia i zarysowania blacharki w wielu przypadkach są dość proste do naprawienia. Łatwo również naprawić uszkodzone błotniki czy wymienić szybę.
Ubezpieczenie OC samochodu szybko i z dowolnego miejsca znajdziesz na Mubi. Do wyliczenia składki poproszony zostaniesz o podanie informacji o pojeździe, sposobie jego użytkowania i swoich danych. Do otrzymania ofert nie trzeba podawać danych osobowych.
- https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20031241152/U/D20031152Lj.pdf
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.

Jestem redaktorem, który pisze artykuły związane z ubezpieczeniami komunikacyjnymi i podróżami. W swoich tekstach staram się wyjaśniać trudne i problematyczne zagadnienia związane z rynkiem ubezpieczeń. W poradach turystycznych zależy mi na przedstawieniu ciekawych miejsc w lekki oraz inspirujący sposób z nutką humoru.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji