Ubezpieczenie specjalistyczne – zabezpieczenie od utraty możliwości wykonywania zawodu
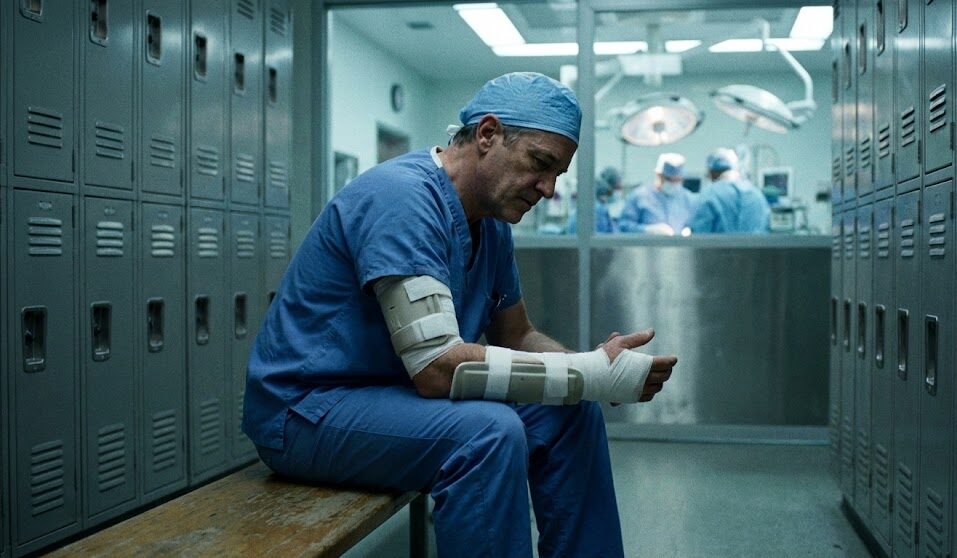
Ubezpieczenie ręki, nogi, dłoni czy twarzy może wydawać się czymś pozbawionym sensu, ale dla osób osiągających bardzo wysokie zarobki niektóre części ciała są traktowane jako aktywa. W związku z tym są ubezpieczane, by zabezpieczyć osoby je posiadające przed stratą finansową w razie ich uszkodzenia czy utraty. Jaką ochronę zapewnia ubezpieczenie specjalistyczne części ciała? Kto może je wykupić i komu się to opłaca? Zaglądamy do świata sportowców, artystów, celebrytów i profesjonalistów!
- Czym są ubezpieczenia specjalistyczne?
- Dla kogo są ubezpieczenia specjalistyczne?
- Jak działa ubezpieczenie specjalistyczne?
- Sławne ubezpieczenia specjalistyczne na świecie
- Polskie gwiazdy z ubezpieczeniami specjalistycznymi
- Czy ubezpieczenia specjalistyczne mają sens dla przeciętnej osoby?
- Podsumowanie – czy opłaca się ubezpieczać „swój talent”?
- Ubezpieczenie specjalistyczne części ciała chroni konkretną część ciała lub określoną cechę fizyczną.
- Polisy na części ciała najpierw wykupywały gwiazdy Hollywood, a obecnie robią to sportowcy, artyści, celebryci i profesjonaliści (np. znani kucharze, pianiści, tancerki).
- Odszkodowanie z ubezpieczenia części ciała wypłacane jest w przypadku częściowej lub całkowitej utraty funkcji, usunięcia chirurgicznego czy trwałego uszkodzenia.
- Przed zawarciem umowy ubezpieczenia specjalistycznego osoba jest skrupulatnie badana oraz oceniane są jej dochody, tryb życia czy wiek.
- Ubezpieczenie specjalistyczne części ciała nie jest dostępne dla każdego.
- Polecane ubezpieczenia dla większości osób to: NNW, ubezpieczenie na życie i ubezpieczenie od niezdolności do pracy.
Czym są ubezpieczenia specjalistyczne?
Przedmiotem ubezpieczenia mogą być różne rzeczy. Nikogo nie dziwi zakup polisy na samochód, mieszkanie czy zagraniczny wyjazd. Zdecydowanie mniej osób wie, że rynek ubezpieczeniowy oferuje wiele specjalistycznych produktów, które mają nietypowe przedmioty ochrony – jednym z nich jest ubezpieczenie części ciała (body-part insurance) .
Ubezpieczenie części ciała i fizycznych atrybutów
Ubezpieczenie części ciała i fizycznych atrybutów to niszowe ubezpieczenie przeznaczone dla osób, których wysokie zarobki zależą od określonej cechy fizycznej lub umiejętności. Oznacza to, że jego zadaniem jest ochrona wskazanej części ciała, która pełni kluczową funkcję w życiu zawodowym. Mogą to być:
- nogi u piłkarza,
- twarz u modelki,
- dłonie i palce u chirurga,
- struny głosowe u piosenkarza,
- zmysł węchu i smaku u kucharza.
Warunki ubezpieczenia specjalistycznego części ciała zależą od potrzeb sportowca, artysty, celebryty czy profesjonalisty.
Czym ubezpieczenie specjalistyczne różni się od zwykłego ubezpieczenia na życie czy NNW?
Ubezpieczenie specjalistyczne to nietypowe ubezpieczenie, które różni się znacznie od standardowych polis na życie czy NNW (następstw nieszczęśliwych wypadków). Przede wszystkim nie jest ono dostępne dla każdego, lecz dla osób, które spełniają odpowiednie kryteria zarobkowe. Dodatkowo warunki ubezpieczenia uzgadniane są indywidualnie.
- Ubezpieczenie NNW zapewnia wsparcie finansowe Tobie i Twojej rodzinie w razie nieszczęśliwego wypadku.

Dlaczego standardowa polisa nie wystarcza celebrytom i sportowcom?
Standardowe ubezpieczenia są uniwersalne, powszechne, a ich warunki są przygotowane z myślą o ochronie w przypadku popularnych i częstych ryzyk. Natomiast osoby, których bardzo wysokie zarobki zależą od określonej cechy fizycznej, potrzebują indywidualnych warunków ochrony. Dlaczego? Główną rolę w ich przypadku odgrywa ryzyko utraty olbrzymich dochodów w razie uszkodzenia lub utraty części ciała czy atrybutu fizycznego, od których te dochody zależą.
Z tego powodu część ciała lub cecha fizyczna jest aktywem, który trzeba chronić. W przypadku znanego piłkarza, który zarabia dziesiątki milionów euro rocznie, uszkodzenie nogi w wypadku czy w wyniku poważnej kontuzji może oznaczać koniec kariery. Konsekwencją tego zdarzenia będzie utrata zarobków z gry w piłkę, a w dalszej perspektywie z kontraktów sponsorskich czy reklamowych.
Dla kogo są ubezpieczenia specjalistyczne?
Specjalistyczne ubezpieczenie części ciała z pewnością nie jest dla każdego. Przede wszystkim taka ochrona ubezpieczeniowa ma sens u osób, które osiągają wysokie dochody w związku z określonymi cechami fizycznymi – może to być zdolność lub wizerunek publiczny.
Zarabianie pieniędzy dzięki jakiejś części ciała to nie wszystko! Ubezpieczyciel zanim zgodzi się na objęcie ochroną danej cechy fizycznej, przeprowadza kompleksową ocenę ryzyka ubezpieczeniowego. W tym celu część ciała, którą dana osoba chce ubezpieczyć, sprawdzana jest pod kątem:
- aktualnego stanu zdrowia,
- występowania ryzyka uszkodzenia lub utraty.
Czy to wystarczy do ubezpieczenia określonej części ciała? Absolutnie nie! Następnie ubezpieczyciel analizuje również osobę, która chce się ubezpieczyć. W tym celu ocenia:
- wiek,
- szacowany czas kariery,
- zawód,
- istniejące choroby przewlekłe,
- styl życia,
- dochody,
- dodatkowe ryzyka.
Na tej podstawie dopiero przedstawiana jest oferta ubezpieczenia części ciała. Dlaczego to ma znaczenie? Na przykład zawodowy piłkarz zwykle osiąga szczyt kariery między 20. a 35. rokiem życia. Im starszy zawodnik, tym większe ryzyko kontuzji, która uniemożliwi mu dalszą grę (np. zerwania więzadeł w kolanie), a także krótszy okres wykonywania zawodu.
W przypadku profesjonalistów czy artystów możliwe jest ubezpieczenie w późniejszym wieku, ponieważ ich kariera może trwać dłużej – w niektórych przypadkach przez całe życie. Oczywiście nie można wskazać dokładnego wieku, do którego ubezpieczyciele godzą się na ubezpieczenie części ciała, ponieważ zależy to od bardzo wielu indywidualnych czynników.
Sportowcy zawodowi – nogi warte miliony
W zawodowym sporcie najlepsi zawodnicy są milionerami, a nawet miliarderami. Ich zarobki ściśle powiązane są ze zdrowiem i sprawnością fizyczną. Uszkodzenie lub utrata funkcji kluczowej części ciała, która niezbędna jest w danej dyscyplinie sportowej, oznacza koniec kariery sportowej, a także utratę kontraktów reklamowych.
Sportowcy różnych dyscyplin ubezpieczają części ciała. Najczęściej mówi się w tym kontekście o piłkarzach. Pojawiają się również informacje, że takie polisy nabywają kierowcy F1 czy innych sportów wyścigowych, bejsboliści oraz lekkoatleci. Jakie części ciała ubezpieczają? To oczywiście zależy od uprawianej dyscypliny, ale najczęściej wskazuje się nogi, kolana, ręce czy stawy. Ubezpieczenie ma chronić przed ryzykiem kontuzji, która czasowo lub ostatecznie może przerwać karierę zawodową.
Wokaliści, muzycy i tancerze – kiedy głos i ruch to biznes
Sprawne ciało jest kluczowe również dla wielu artystów, którzy tworzą sztukę przy użyciu rąk, strun głosowych czy nóg. W tym kontekście znaczenie ma zdolność do wykonywania danego zawodu artystycznego, a nie sam wizerunek i rozpoznawalność. Specjalistycznym ubezpieczeniem zainteresowani są zwykle „najwięksi” w swoim fachu. Na przykład:
- wokaliści i wokalistki – struny głosowe (głos);
- muzycy (np. pianiści) – ręce, dłonie, palce;
- tancerze i tancerki – nogi, stopy, stawy.
Takie ubezpieczenie wykupił amerykański kultowy piosenkarz Bruce Springsteen. Ubezpieczył on swoje struny głosowe na 6 mln USD.
Modelki, influencerzy, ludzie telewizji – ubezpieczenie cechy fizycznej jako wizerunku
Charakterystyczna część ciała lub cecha fizyczna może być również źródłem dochodu nie tylko ze względu na jej użyteczność w czasie wykonywania konkretnej czynności, ale ze względu na jej wpływ na rozpoznawalność i wizerunek. Co ważniejsze, ten fizyczny atrybut nie musi wiązać się z pięknem czy atrakcyjnością.
Słynny amerykański komik i aktor Turpin już w latach 20. XX wieku ubezpieczył na sumę 25 000 dolarów swój charakterystyczny zez, ponieważ dzięki niemu stał się rozpoznawalny.
W dobie masowych mediów wizerunek oparty o cechy fizyczne stał się dla wielu ludzi przepustką do sławy i wielkich pieniędzy. Dotyczy to nie tylko celebrytów i celebrytek, ale również ludzi ze świata filmu, modelingu czy telewizji. Do słynnych przykładów zalicza się ubezpieczone nogi modelki Heidi Klum czy pośladki Kim Kardashian.
Większość osób, które wykupują jakiekolwiek ubezpieczenia, nie wypowiada się publicznie na temat warunków ich ochrony. Natomiast w świecie PR, social mediów i celebryctwa suma ubezpieczenia specjalistycznego części ciała to kolejna kampania marketingowa, która ma pokazać jakimi aktywami dysponuje dana osoba. Takie działanie ma zwiększyć wartość rynkową ubezpieczonego, o którym pojawiają się plotki.
Chirurdzy, kucharze i inni profesjonaliści – polisy na ręce, oczy i… kubki smakowe
Ubezpieczeniem specjalistycznym zainteresowane są przede wszystkim osoby, które osiągają wysokie zarobki dzięki określonej zdolności czy cesze fizycznej. Wśród nich są również profesjonaliści, którzy wykonują bardzo dobrze płatne zawody lub należą do elity w swoim fachu. Wśród nich są:
- chirurdzy, neurolodzy – ręce czy wzrok;
- kucharze, sommelierzy – smak, węch, jezyk;
- tatuażyści, malarze, graficy – dłonie, wzrok.
Przykładem jest Gordon Ramsay, który ubezpieczył swoje kubki smakowe. W przypadku Brytyjczyka ubezpieczenie specjalistyczne, oprócz ochrony aktywu jakim jest język, podkreśla również wyjątkowość jego zmysłu smaku.
Jak działa ubezpieczenie specjalistyczne?
Zarobki sportowców, artystów i niektórych profesjonalistów zależą nie tylko od ich talentu, ale przede wszystkim od stanu zdrowia oraz sprawności kluczowej części ciała w ich zawodzie. Dla piłkarza będą to nogi, piosenkarki struny głosowe, pianisty dłonie, a modelki twarz.
Kiedy ubezpieczyciel wypłaca odszkodowanie, a kiedy nie?
Ze specjalistycznego ubezpieczenia części ciała wypłacane jest odszkodowanie, gdy przedmiot ubezpieczenia:
- utraci częściowo lub całkowicie swoją funkcję,
- dojdzie do jego trwałego uszkodzenia,
- zostanie chirurgicznie usunięty.
Poważny uraz, kontuzja, choroba lub utrata ubezpieczonej części ciała lub cechy fizycznej może skutkować zakończeniem kariery, a więc utratą najważniejszego źródła zarobków. W przypadku czasowej niedyspozycji (np. kontuzja u sportowca) ubezpieczenie może obejmować koszty leczenia, utraty dochodów z kontraktów reklamowych czy umów sponsorskich.
Na przykład ubezpieczenie specjalistyczne zadziała, gdy:
- poważna kontuzja piłkarza zakończy jego karierę,
- uszkodzenie strun głosowych uniemożliwi piosenkarce dalsze śpiewanie,
- wypadek wpłynie na wygląd modelki.
Każde ubezpieczenie zawiera również wyłączenia. W przypadku ubezpieczeń specjalistycznych typowe wyłączenia to:
- działania umyślne,
- szkoda powstała pod wpływem alkoholu lub narkotyków,
- uprawianie sportów wysokiego ryzyka bez zgody ubezpieczyciela,
- zatajenie choroby.
Szczegółowe wyłączenia są określane indywidualnie dla konkretnej osoby.
Ile to kosztuje i kto za to płaci – gwiazda, klub czy sponsor?
Ubezpieczenie specjalistyczne części ciała to niszowe ubezpieczenie dla osób, które cechę fizyczną traktują jako aktywo. Z tego powodu zakupem takiej polisy mogą być zainteresowani:
- posiadacze danej cechy fizycznej;
- kluby, sponsorzy, producenci muzyczni;
- zarówno posiadacze cechy fizycznej, jak i ich pracodawcy.
Wysokość składki ubezpieczenia specjalistycznego ustalana jest indywidualnie. Koszt polisy jest zwykle poufny, a do mediów, zwykle plotkarskich, docierają informacje jedynie o sumie i przedmiocie ubezpieczenia – to celowy zabieg marketingowy.
Wysokość składki każdego ubezpieczenia jest ustalana na podstawie wielu zmiennych, które wpływają na ryzyko ubezpieczeniowe. Owo ryzyko wskazuje na szansę zajścia zdarzenia objętego ochroną, czyli konieczności wypłacenia odszkodowania – im jest ono większe, tym składka jest wyższa. Jak to wygląda w przypadku specjalistycznego ubezpieczenia części ciała?
Bez wątpienia ryzyko wystąpienia szkody zależy od danej części ciała. Na przykład ryzyko poważnego uszkodzenia więzadeł kolana, które może zakończyć karierę u doświadczonego piłkarza uprawiającego kontaktowy sport jest zdecydowanie większe niż poważny uraz u golfisty.
Oprócz ubezpieczanej części ciała na wysokość składki wpływają między innymi takie zmienne jak:
- suma ubezpieczenia – jej wysokość ustalana jest indywidualnie i może wynosić dziesiątki, a nawet setki milionów złotych;
- wiek ubezpieczającego – w przypadku starszych sportowców czy artystów ryzyko jest większe, więc cena polisy również rośnie;
- dochody – im dana część ciała jest cenniejsza, a więc przynosi wyższe zarobki, tym suma jej ubezpieczenia może być wyższa;
- styl życia – przyjmowanie używek czy uprawianie sportów ekstremalnych podnosi ryzyko wystąpienia szkody;
- dodatkowe klauzule – specyficzne zapisy dla konkretnej osoby, które są zwykle poufne;
- ograniczenia, wyłączenia, limity – udział własny czy dodatkowe warunki obniżają wysokość składki.
Specjalistyczne ubezpieczenie części ciała, podobnie jak standardowe ubezpieczenie, wymaga zgłoszenia szkody w określonym terminie – zwykle od 2 do 3 dni. Należy również stosować się do zapisów zawartych w umowie ubezpieczenia.
Gdzie kupuje się takie ubezpieczenia – Lloyd’s of London i wyspecjalizowani brokerzy
Lloyd’s of London to nazwa całego rynku ubezpieczeń i reasekuracji z siedzibą w Londynie. Co istotne, nie jest to jedno towarzystwo ubezpieczeniowe, lecz specjalny podmiot prawny, na którym funkcjonuje wielu różnych syndykatów – mogą to być korporacje i osoby prywatne. To właśnie tutaj można zawrzeć najbardziej nietypowe ubezpieczenia: na transport i statki, infrastrukturę, przemysł, nietypowe ryzyka czy bardzo wysokie wartości.
Historia Lloyd’s of London sięga XVII wieku i wiąże się z ubezpieczeniami morskimi, które zawierano w kawiarni Edwarda Lloyda. Do dzisiaj działalność tego wyjątkowego rynku ubezpieczeń opiera się na niezależnych syndykatach (underwriters lub members), którzy łączą się, by rozłożyć ryzyko ubezpieczeniowe. Osoba, która chce się ubezpieczyć trafia do brokera, którego zadanie polega na:
- wycenie ryzyka,
- negocjacji zakresu ubezpieczenia,
- łączeniu klienta z odpowiednim syndykatem.
Z usług Lloyd’s of London mogą skorzystać klienci z całego świata, więc także z Polski. Ubezpieczenie specjalistyczne części ciała to niszowy produkt, który jest trudno dostępny w naszym kraju. Polscy ubezpieczyciele oferują ubezpieczenia ciała, ale w ramach ubezpieczenia na życie, ubezpieczenia niezdolności do wykonywania pracy lub NNW, które są powszechnie dostępne – nie są to jednak ubezpieczenia specjalistyczne.
Sławne ubezpieczenia specjalistyczne na świecie
Ubezpieczenia specjalistyczny części ciała (body-part insurance) to produkty przeznaczone dla najlepiej zarabiających sportowców, artystów, celebrytów lub profesjonalistów. Kto znany wykupił taką polisę i co ubezpieczył?
Piłkarze i sportowcy – Ronaldo, Messi, Beckham
Najgłośniejsze medialne przypadki ubezpieczenia części ciała dotyczą piłkarzy. Ci najwięksi lub najbardziej sławni, są jednocześnie celebrytami i dużą część zarobków osiągają z umów sponsorskich oraz reklamowych. Najsłynniejsi piłkarze, którzy wykupili ubezpieczenie specjalistyczne to:
- Cristiano Ronaldo – różne źródła podają, że Real Madryt po przyjściu zawodnika do klubu ubezpieczył jego nogi na sumę od 100 do 140 mln EUR (różne źródła);
- Lionel Messi – brak oficjalnego potwierdzenia, ale pojawiają się informacje, że nogi zawodnika zostały ubezpieczone na sumę aż 750 mln EUR;
- David Beckham – zawodnik w 2006 roku miał ubezpieczyć nogi na 100 mln GBP, inne źródła podają, że polisa obejmowała nogi i twarz na sumę 195 mln USD.
Dlaczego kluby wykupują specjalistyczne ubezpieczenie na nogi piłkarzy? Znane przypadki dotyczą drogich transferów i najbardziej wartościowych zawodników. W ten sposób kluby zabezpieczają się finansowo na wypadek poważnej kontuzji piłkarza.
Głos wart miliony – Mariah Carey, Bruce Springsteen, muzycy
Znani piosenkarze i piosenkarki również wykupują ubezpieczenia specjalistyczne. W ich przypadku zwykle określa się je jako ubezpieczenie głosu (voice insurance). Do najbardziej znanych osób, o których mówi się w kontekście takiej polisy, zalicza się:
- Mariah Carey – podobno ubezpieczyła swoje struny głosowe na 35 mln USD;
- Bruce Springsteen – ubezpieczył struny głosowe na 6 mln USD;
- Keith Richards – gitarzysta zespołu The Rolling Stones ubezpieczył palce rąk na sumę 1,6 mln USD.
Głos dla artysty, wytwórni lub producenta muzycznego może być cennym zasobem, stąd zainteresowanie ubezpieczeniem specjalistycznym w tej grupie zawodowej.
Nogi, biust, pośladki – modelki i gwiazdy show-biznesu
W świecie szybkich karier opartych o wizerunek i rozpoznawalność wyjątkowe cechy fizyczne stają się cennym aktywem. Doskonale o tym wiedzą marketingowcy i celebrytki/celebryci. Do najbardziej medialnych przypadków należą:
- Heidi Klum – ubezpieczyła nogi na 2,2 mln USD;
- Kim Kardashian – plotki mówią, co nie zostało potwierdzone publicznie, że ubezpieczyła pośladki na ok. 21 mln USD;
- Miley Cyrus – elementem jej wizerunku stał się wystawiony język, który ubezpieczyła na 1 mln USD.
W przypadku celebrytek i celebrytów ubezpieczenie specjalistyczne części ciała to nie tylko ochrona specyficznego aktywu, ale przede wszystkim zabieg marketingowy zwiększający rozpoznawalność. Z tego też powodu zwykle nikt nie potwierdza oficjalnie doniesień medialnych na temat polis, co dodatkowo zwiększa zainteresowanie publiki.
Język Gordona Ramsaya i uśmiech za 10 milionów – najbardziej nietypowe polisy
Nietypowych pomysłów na ubezpieczenie części ciała nie brakuje. Zwykle są one związane z rozpoznawalną cechą fizyczną. Wśród najgłośniejszych przypadków są:
- Gordon Ramsay – rzekomo ubezpieczył swój język i kubki smakowe na sumę 10 mln USD;
- America Ferrera – amerykańska modelka i aktorka ubezpieczyła uśmiech i zęby na sumę 10 mln USD;
- Nick Cannon – podobno miał ubezpieczyć swoje organy płciowe na sumę 10 mln USD;
- Betty Davis – legendarna aktorka ubezpieczyła swoje wcięcie w talii/talię na 28 tys. USD w obawie przed przytyciem.
Do wszystkich powyższych przykładów należy podchodzić z dystansem, ponieważ są to plotki medialne. Zapisy umów ubezpieczenia specjalistycznego są poufne, więc się ich nie przedstawia publicznie.
Polskie gwiazdy z ubezpieczeniami specjalistycznymi
W polskich mediach również pojawiają się plotki o ubezpieczeniu specjalistycznym wykupywanym przez znanych Polaków i Polki. O kogo chodzi? Kto ubezpieczył swoje nogi lub głos?
Robert Lewandowski – nogi na 50 mln zł
Media donosiły, że najlepszy polski piłkarz ubezpieczył swoje nogi. W informacjach wskazywano różne kwoty. Jedne źródła mówiły o sumie 12 mln EUR, czyli w tamtym czasie ok. 50 mln PLN, a inne wskazywały na o wiele większą kwotę – 340 mln PLN, co miało odpowiadać wysokości kontraktu i chronić w razie kontuzji, która zakończyłaby karierę Roberta Lewandowskiego.
Edyta Górniak – polisa na głos po problemach zdrowotnych
Według plotek Edyta Górniak ubezpieczyła swój głos na sumę 3 mln PLN. Decyzja o wykupieniu takiej polisy miała związek z problemami zdrowotnymi, które dotknęły znaną piosenkarkę.
Justyna Steczkowska – nogi jako znak rozpoznawczy scenicznego wizerunku
W przypadku znanej piosenkarki w 2016 roku pojawiła się plotka o ubezpieczeniu nóg na sumę 700 tys. PLN. Według doniesień nogi są elementem wizerunku Justyny Steczkowskiej zarówno w kontekście występów scenicznych, jak i modelingu.
Czy ubezpieczenia specjalistyczne mają sens dla przeciętnej osoby?
Ubezpieczenia specjalistyczne części ciała i cech fizycznych to niszowy produkt, który nie jest dostępny dla każdego. Warunki takich polis są ustalane indywidualnie, a przed podpisaniem umowy osoba, która chce się ubezpieczyć, jest dokładnie sprawdzana pod kątem zdrowia, trybu życia i zarobków.
Body part insurance a zwykłe ubezpieczenie od utraty dochodu
Wykupienie specjalistycznego ubezpieczenia części ciała nie ma sensu w przypadku zwykłej osoby, a najprawdopodobniej nie jest w ogóle możliwe. W przypadku osób, które osiągają przeciętne dochody, wystarczy wykupienie:
- ubezpieczenia NNW,
- ubezpieczenia na życie,
- ubezpieczenia od utraty dochodów.
Powyższe polisy są powszechnie dostępne i zapewniają adekwatną ochronę od ryzyka związanego z wypadkiem czy chorobą oraz utratą dochodów z pracy.
Kiedy wystarczy klasyczne NNW, a kiedy potrzebna jest polisa szyta na miarę?
Ubezpieczenie specjalistyczne części ciała przeznaczone jest dla osób o wysokich dochodach, które zarabiają bardzo duże kwoty. Przed ubezpieczeniem taka osoba jest dokładnie sprawdzana pod kątem zarobków, stanu zdrowia i trybu życia. Pamiętajmy, że ubezpieczenie to wykupowane jest zwykle na bardzo wysokie sumy dla konkretnych ryzyk – wysoka suma ubezpieczenia wiąże się również z wysoką składką.
Dla osoby, która osiąga przeciętne dochody, ubezpieczenie specjalistyczne nie ma sensu lub nie jest dostępne. W takim przypadku o wiele lepszym rozwiązaniem jest wykupienie standardowego ubezpieczenia NNW, ubezpieczenia na życie lub ubezpieczenia od utraty dochodu. Dlaczego więc w przypadku niektórych osób o bardzo dużych dochodach taka polisa ma sens?
Na przykład rozpoznawalny piłkarz czy piosenkarz zarabiający miliony rocznie i mający karierę zaplanowaną na lata w razie konieczności zakończenia kariery straci olbrzymie sumy pieniędzy. Co ważniejsze, zwykle nie ma szans na zarobienie takich sum w innych zawodach, więc nogi czy struny głosowe stają się bardzo cennym zasobem, który warto ubezpieczyć.
Podsumowanie – czy opłaca się ubezpieczać „swój talent”?
Na co zwrócić uwagę, jeśli myślisz o polisie pod swój zawód?
Osoba zainteresowana ubezpieczeniem specjalistycznym części ciała powinna przede wszystkim:
- określić, która cecha fizyczna jest kluczowa dla jej kariery;
- policzyć, jaka byłaby strata finansowa w przypadku utraty cechy fizycznej;
- sprawdzić, jaką ochronę zapewnia standardowe NNW, ubezpieczenie na życie czy od utraty dochodu;
- porozmawiać z doradcą lub brokerem na temat możliwości indywidualnego ubezpieczenia.
Najwięksi sportowcy, artyści czy celebryci ubezpieczają części ciała na miliony euro czy dolarów.
Specjalistyczne ubezpieczenie części ciała jest tylko w teorii dostępne dla wszystkich. Aby wykupić taką polisę, trzeba udowodnić, że dana część ciała jest źródłem dużych dochodów. Dla przeciętnej osoby dostępne są ubezpieczenia NNW, ubezpieczenie na życie czy ubezpieczenie od utraty dochodu. Oczywiście takie polisy chronią w przypadku uszkodzenia czy utraty części ciała, ale nie są body-part insurance.
Wysokość składki ubezpieczenia specjalistycznego części ciała ustala się indywidualnie dla danej osoby. Szczegóły umowy nie są podawane do publicznej wiadomości. Koszt polis zależy od wielu zmiennych, w tym od ubezpieczanej części ciała, trybu życia i sumy ubezpieczenia. Takie ubezpieczenia są droższe niż standardowe polisy na życie czy NNW.
To zależy od indywidualnych warunków zawartej umowy ubezpieczenia. Natomiast zdecydowana większość polis specjalistycznych części ciała chroni również za granicą, ponieważ osoby kupujące taką ochronę zwykle dużo podróżują. Trudno wyobrazić sobie znanego piłkarza czy piosenkarkę, która wykonuje swój zawód lub realizuje kontrakty sponsorskie w jednym kraju.
To zupełnie inne produkty ubezpieczeniowe, które mają różne przeznaczenie i grupę docelową. Ubezpieczenia specjalistyczne części ciała wykupywane są przez osoby o bardzo wysokich dochodach, których źródłem jest określona cecha fizyczna. Natomiast ubezpieczenia na życie i NNW to popularne ochrony dostępne dla każdego bez względu na dochód.
Najtańsze ubezpieczenie na Mubi
w październiku to 128 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 5.10.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 141000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Zielonej Górze przez 47-letniego mężczyznę. Indywidualna wycena dla Ciebie może się różnić.
Jestem redaktorem, który pisze artykuły związane z ubezpieczeniami komunikacyjnymi i podróżami. W swoich tekstach staram się wyjaśniać trudne i problematyczne zagadnienia związane z rynkiem ubezpieczeń. W poradach turystycznych zależy mi na przedstawieniu ciekawych miejsc w lekki oraz inspirujący sposób z nutką humoru.
Informacje zawarte w treści są aktualne na dzień publikacji



Dołącz do dyskusji