Ubezpieczenie tuningowanych samochodów. Czy modyfikacje wpływają na cenę polisy?
Tuning, czyli modyfikacje w pojeździe wprowadzone przez właściciela, mogą mieć wpływ na cenę autocasco, jeśli istotnie zmieniają wartość samochodu. W przypadku OC zmiany w pojeździe nie będą mieć takiego znaczenia, choć również mogą wpływać na ryzyko ubezpieczeniowe, a przez to na wysokość składki. Sprawdź, na czym polega i jak tuning ma się do polisy ubezpieczeniowej Twojego auta.
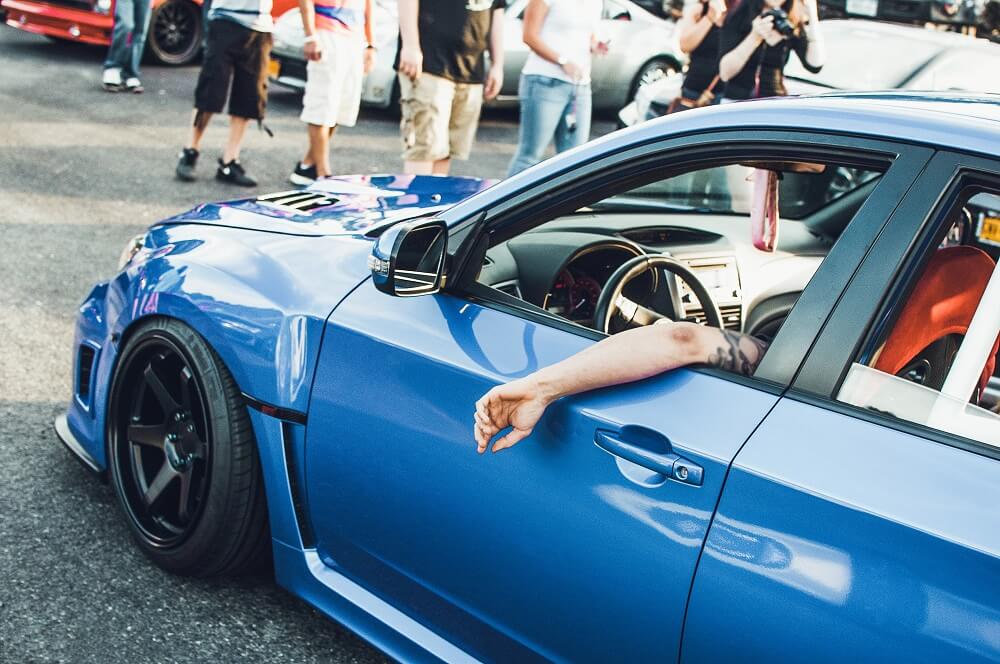
- Co to jest samochód tuningowany?
- Jakie są rodzaje tuningu?
- Jak zmodyfikować samochód zgodnie z prawem?
- Czy tuning samochodu wpływa na OC?
- Co się stanie, gdy spowodujesz wypadek tuningowanym samochodem?
- Co się stanie, gdy uszkodzisz tuningowany samochód?
- Jak uzyskać odszkodowanie z AC na tuningowany samochód?
- Tuning może być mechaniczny, czyli dotyczyć poprawy parametrów pojazdu, lub optyczny, czyli mieć na celu zmiany w wyglądzie samochodu.
- Tuning samochodu jest dozwolony, o ile wprowadzone zmiany nie łamią przepisów dotyczących konstrukcji pojazdu, np. nie ograniczają widoczności kierowcy lub nie zagrażają bezpieczeństwu innych uczestników ruchu.
- W razie wykrycia niedozwolonych zmian w pojeździe, kierowcy grozi mandat oraz utrata dowodu rejestracyjnego.
- Tuning nie ma wielkiego wpływu na wysokość składki OC, chyba że znacząco zwiększa osiągi pojazdu.
- W razie uszkodzenia tuningowanego samochodu, należy przedstawić ubezpieczycielowi wszelkie dokumenty świadczące o tym, że wartość samochodu wzrosła – w przeciwnym razie odszkodowanie może być zaniżone.
- W przypadku ubezpieczenia autocasco, właściciel tuningowanego samochodu powinien informować ubezpieczyciela o wszystkich modyfikacjach w aucie.
Czym jest samochód tuningowany?
Samochód tuningowany to auto, którego właściciel zaingerował w standardowy wygląd i parametry pojazdu, tworząc w ten sposób unikalny egzemplarz. Oczywiście każdy kierowca ma do tego prawo, jeśli więc zależy Ci na wyróżnieniu się na polskich drogach albo po prostu lubisz majsterkować przy samochodzie – droga wolna! Przynajmniej do pewnego stopnia.
Przy tuningu trzeba bowiem pamiętać, że jego zakres nie jest dowolny, a swobodę kierowców ograniczają odpowiednie przepisy. Co więcej, zainteresowani zmianami wprowadzonymi w samochodzie będą też ubezpieczyciele, bo wiele modyfikacji może mieć wpływ na wysokość odszkodowania lub płaconej przez Ciebie składki. Z tego artykułu dowiesz się, jaki tuning jest zgodny z prawem i kiedy będzie on miał znaczenie przy ubezpieczeniu samochodu.
Jakie są rodzaje tuningu?
Wyróżnia się dwa podstawowe rodzaje tuningu, które mają na celu poprawę osiągów pojazdu lub nadanie mu przykuwającego uwagę wyglądu. Są to tuning mechaniczny i tuning optyczny.

- Tuning mechaniczny – zalicza się do niego wszystkie zmiany, które przyczyniają się do uzyskania przez pojazd lepszych parametrów technicznych, w tym m.in. większej prędkości maksymalnej czy lepszej przyczepności. W jego obrębie znajdują się wszelkiego rodzaju modyfikacje silnika, układu napędowego i paliwowego oraz podwozia.
- Tuning optyczny – pod tym określeniem kryją się zmiany dokonywane w celu uatrakcyjnienia zewnętrznego wyglądu pojazdu i nadania mu indywidualnego charakteru. Nie mają one wpływu na parametry samochodu, czasem zdarza się, że nawet je pogarszają. Do tego rodzaju tuningu zaliczamy m.in. montaż spojlerów, alufelg czy przyciemnianie szyb.
Dodatkowo jako rodzaj tuningu mechanicznego można wyróżnić także coraz popularniejszy tuning elektroniczny (zwany chip tuningiem). Dotyczy on zmian oprogramowania modułu sterowania samochodu, mających na celu elektroniczne zwiększenie mocy silnika. Inaczej mówiąc, pozwala on na wydobycie tkwiących w aucie rezerw bez mechanicznej ingerencji w jego stan.
Na przeprowadzenie chip tuningu w samochodzie decydują się nie tylko ci kierowcy, którzy lubią szybką, brawurową jazdę, ale także osoby, które dużą wagę przywiązują do funkcjonalności i – wbrew pozorom – bezpieczeństwa na drodze. Dzięki chip tuningowi pojazdu szybciej przyspiesza, co jest istotne np. podczas wyprzedzania. Ponadto pojazd po chip tuningu jest tańszy w utrzymaniu, bo spala mniejsze ilości paliwa, a także jest bardziej przyjazny dla środowiska.
Czy każdy tuning jest zgodny z prawem?
Choć tuning jest w Polsce legalny, nie każda modyfikacja pojazdu będzie zgodna z prawem. Istnieją przepisy, które dokładnie określają, jakie zmiany w samochodzie są dopuszalne. Oprócz przepisów Prawa o ruchu drogowym, chodzi również o zapisy Rozporządzenia Ministra Infrastruktury w sprawie warunków technicznych pojazdów oraz zakresu ich niezbędnego wyposażenia.
Zawarte tam wytyczne opisują szczegółowo, jak powinien być skonstruowany pojazd, określając tym samym, gdzie leżą granice ingerencji właścicieli w swoje pojazdy. Ustawodawca kierował się tu kilkoma podstawowymi zasadami, zgodnie z którymi tuning samochodu:
- nie może zagrażać bezpieczeństwu innych uczestników ruchu,
- nie może wstrzymywać i utrudniać ruchu na drodze,
- musi być przyjazny dla środowiska,
- musi być oparty na homologowanych elementach wyposażenia.
Czego w związku z tym nie można zrobić przy modyfikowaniu auta? Lista zabronionych zmian jest bardzo długa, ale przed przystąpieniem do tuningowania zdecydowanie warto się z nimi zapoznać. W przeciwnym razie grozi Ci mandat, a nawet utrata dowodu rejestracyjnego. A o to wcale nietrudno, bo policjanci chętniej zatrzymują do kontroli samochody, które wyróżniają się na drodze, sprawdzając, czy kierowca nie przesadził z modyfikacjami.
Jakie są niedopuszczalne modyfikacje w pojazdach?
- Zbyt duże przyciemnienie szyb (przednie i przednie boczne szyby pojazdu powinny mieć współczynnik przepuszczalności światła nie mniejszy niż 70%).
- Wymiana lusterek na ograniczające widoczność.
- Montaż wystających poza obrys auta opon i felg.
- Modyfikacja układu wydechowego ponad dopuszczalny poziom hałasu.
- Zmiana oświetlenia tablicy rejestracyjnej.
- Montaż lamp ksenonowych w miejsce zwykłych żarówek.
- Samodzielny montaż orurowania bez homologacji.
Oczywiście bardzo duże znaczenie ma to, aby wszystkich zmian dokonywać w profesjonalnym i przeznaczonym do tego warsztacie. Dzięki temu zminimalizujesz np. ryzyko użycia części bez homologacji.
Bogdan jest miłośnikiem tuningu – swoje BMW ulepszał już parokrotnie, nigdy nie mając z tego powodu problemów. Po kolejnej modyfikacji został jednak zatrzymany przez policję, która miała zastrzeżenia do modyfikacji układu wydechowego. Po kontroli okazało się, że samochód narusza wymagania ochrony środowiska i wprowadzone w nim zmiany muszą zostać usunięte. Funkcjonariusze wystawili mandat na 500 zł i zatrzymali wirtualnie dowód rejestracyjny Bogdana, dając mu 7 dni na wprowadzenie niezbędnych zmian w pojeździe.
Czy tuning samochodu wpływa na OC?
Tuning samochodu może wpłynąć na ubezpieczenie OC, jeśli wprowadzone w jego ramach modyfikacje zmieniają parametry techniczne i osiągi pojazdu. Znaczenia dla ubezpieczyciela nie mają natomiast zmiany w zakresie wyglądu samochodu, nawet jeśli wpływają one na wartość pojazdu.
Ubezpieczyciele często biorą pod uwagę zmiany w pojeździe zwłaszcza w przypadku, gdy właściciel samochodu pochodzi z grupy wysokiego ryzyka (jest młodym i niedoświadczonym kierowcą) lub gdy modyfikacje dotyczą silnika. Pamiętaj, że podczas zakupu polisy nigdy nie należy ukrywać dokonanych w samochodzie zmian – ubezpieczyciel prędzej czy później je odkryje, a jeśli będą one znaczące, może dokonać rekalkulacji składki, szczególnie w przypadku, gdyby doszło do szkody.
OC tuningowanego samochodu – przykładowa kalkulacja
Sprawdźmy, ile może kosztować ubezpieczenie OC jednego z najczęściej tuningowanych modeli samochodów, czyli Audi A3. Zrobimy to na przykładzie kalkulacji w porównywarce Mubi wykonanej dla 26-letniego Marka z Wałbrzycha, który ma Audi z 2014 roku w wersji A3 1,8 TFSI Quattro Ambiente S tronic o mocy 180 KM i silniku benzynowym o pojemności 1798 cm3. Marek ma prawo jazdy od 6 lat, a swój samochód ubezpiecza od 2023 roku – nie miał w tym czasie żadnej szkody. Przeprowadził w pojeździe tuning optyczny, ale że szuka tylko polisy OC, nie ma on wpływu na wysokość składki.
W tabeli uwzględniamy najtańsze oferty ubezpieczenia OC lub OC z dodatkami od poszczególnych firm ubezpieczeniowych.
Co jeśli spowodujesz wypadek tuningowanym samochodem?
Nawet jeśli Twój samochód ma poprawione osiągi, ubezpieczyciel nie może odmówić wypłaty odszkodowania z tytułu Twojego OC. Poszkodowany w takim zdarzeniu otrzyma zatem odszkodowanie z OC sprawcy, a Ty nie zostaniesz obciążony kosztami finansowymi takiej rekompensaty.
Jeśli jednak dokonałeś tuningu za pomocą części bez homologacji lub nie poinformowałeś ubezpieczyciela o modyfikacjach pojazdu mających wpływ na znaczny wzrost mocy pojazdu, ubezpieczyciel może zażądać zwrotu części poniesionych kosztów. Taką sytuację określa się jako regres ubezpieczeniowy.
Co jeśli uszkodzisz tuningowany samochód?
W przypadku gdy to Twój samochód po tuningu zostanie uszkodzony w wypadku, ubezpieczyciel najprawdopodobniej wyceni szkody w pojeździe na podstawie wartości jego fabrycznej wersji. Aby odszkodowanie z OC sprawcy pokryło rzeczywistą wartość szkód, będziesz musiał udowodnić, że w aucie znajdowały się niestandardowe elementy np. na podstawie faktur i rachunków za zakupione części i przeprowadzone prace. Oczywiście dotyczy to tylko sytuacji, w której modyfikacje były legalne.
A co robić, jeśli nie byłeś tak przezorny i nie zbierałeś dokumentów potwierdzających przeprowadzone modyfikacje? Wówczas konieczne będzie zasięgnięcie opinii niezależnego rzeczoznawcy, który sporządzi wycenę samochodu. Jej koszt będziesz musiał ponieść sam, ale jeśli przyczyni się do skutecznego odwołania od decyzji ubezpieczyciela, na pewno na tym nie stracisz.
Jak uzyskać odszkodowanie z AC na tuningowany samochód?
Aby uzyskać odszkodowanie ze swojego ubezpieczenia AC na tuningowany samochód, musisz przede wszystkim poinformować ubezpieczyciela o modyfikacjach i ich kosztach już na etapie zakupu polisy lub zgłosić zmiany, jeśli doszło do nich później. Ubezpieczyciel może natomiast w takiej sytuacji zażądać dopłaty do składki, jeśli zmiany zwiększą wartość pojazdu.
Pamiętaj, że AC to ubezpieczenie dobrowolne, więc ubezpieczyciele mają większą dowolność w zakresie i ograniczeniach proponowanej przez siebie ochrony, stosując np. jej wyłączenia w przypadku wadliwych lub nielegalnych modyfikacji. Ukrywając informacje o tuningu, narażasz się na wypłatę zbyt niskiego odszkodowania lub brak rekompensaty, od którego nie będziesz się mógł odwołać.
Nie wszystkie firmy uwzględniają możliwość ubezpieczenia dodatkowego wyposażenia – informacji na ten temat należy zawsze szukać w ogólnych warunkach ubezpieczenia.
FAQ – najczęściej zadawane pytania o ubezpieczenie tuningowanych samochodów
Zmiany działania samochodu doprowadzające do zwiększenia się jego mocy lub momentu obrotowego sprawiają, że samochód szybciej przyspiesza, spala mniej paliwa i emituje mniejszą ilość zanieczyszczeń. Takie zmiany można wprowadzić przez modyfikacje budowy pojazdu lub tzw. chip tuning, czyli zmianę działania komputera sterującego silnikiem.
Tak, jak najbardziej! Masz obowiązek poinformować swojego ubezpieczyciela o każdej zmianie dotyczącej zarówno pojazdu, jak i właściciela. Nawet niewielkie zmiany konstrukcyjne mogą stanowić podstawę do rekalkulacji składki przez towarzystwo ubezpieczeniowe. Jest to istotne, ponieważ zmiany te mogą wpływać na ocenę ryzyka, a w konsekwencji na wysokość składki ubezpieczeniowej.
Tak, tuning może wpływać na wartość samochodu, zarówno ją zwiększając, jak i zmniejszając. Modyfikacje, które poprawiają osiągi lub wygląd pojazdu oraz są wykonane profesjonalnie, podnoszą jego atrakcyjność i wartość. Z kolei źle przeprowadzone lub kontrowersyjne zmiany mogą wpłynąć na spadek wartości samochodu, zwłaszcza gdy budzą one wątpliwości u potencjalnych nabywców. Ostateczna wartość zależy od jakości tuningu oraz preferencji rynku.
- Ustawa z dnia 20 czerwca 1997 r. Prawo o ruchu drogowym: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU19970980602/U/D19970602Lj.pdf
- Rozporządzenie Ministra Infrastruktury z dnia 31 grudnia 2002 r. w sprawie warunków technicznych pojazdów oraz zakresu ich niezbędnego wyposażenia: https://isap.sejm.gov.pl/isap.nsf/download.xsp/WDU20030320262/O/D20030262.pdf
Najtańsze ubezpieczenie na Mubi
we wrześniu to 120 zł*
Ile może kosztować Twoje?
Oblicz OC/AC*Kalkulacja wykonana w dniu 2.09.2026
roku dla 39-letniego FSM 126p o pojemności silnika 652 cm3, z przebiegiem 76 000 km, z przebiegiem deklarowanym do 5000 km, ubezpieczonego w Lubaczowie przez 67-letnią kobietę. Indywidualna wycena dla Ciebie może się różnić.
Ekspert i doradca w dziedzinie ubezpieczeń oraz autor ponad 100 poradników dotyczących polis komunikacyjnych i turystycznych. W swoich tekstach zwraca uwagę na trudne zagadnienia ubezpieczeniowe, aby przedstawiając je w zrozumiały sposób, ustrzec klienta przed niepotrzebnymi wydatkami i ułatwić mu dopasowanie rodzaju ochrony do indywidualnych potrzeb.
Informacje zawarte w treści są aktualne na dzień publikacji
Dołącz do dyskusji